
2026 تقرير نصف سنوي لسوق الكربون الأسود في الصين
الفصل 1 تحليل سوق الكربون الأسود في الصين
1.1 نظرة عامة على سوق الكربون الأسود في الصين
شهد سوق الكربون الأسود المحلي تقلبات في النصف الأول من عام 2026، حيث ارتفع ثم انخفض مرة أخرى. كان لعوامل التكلفة تأثير كبير طوال النصف الأول من عام 2026. على سبيل المثال، بلغ متوسط السعر في مقاطعة شاندونغ 7133 يوان/طن، بانخفاض سنوي قدره 1.40%، وهو انخفاض محدود نسبيًا.
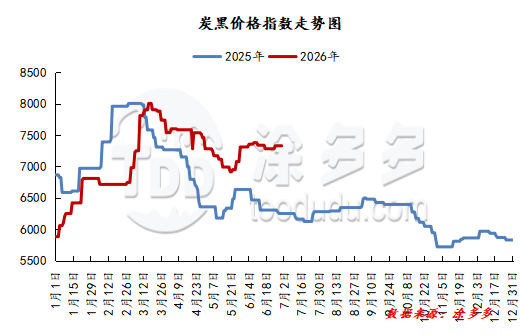
ارتفعت الأسعار في الربع الأول، لكن المكاسب تراجعت تدريجيًا في الربع الثاني. بدأت أسعار الكربون الأسود في الارتفاع في يناير، مع زيادات كبيرة في أسعار المواد الخام مما أدى إلى زيادات كبيرة في الطلبات الجديدة. ومع ذلك، قاوم سوق الإطارات في المصب الأسعار المرتفعة، واستمرت الطلبات السابقة ذات الأسعار المنخفضة في التنفيذ، مما حد من زيادة الأسعار الفعلية في السوق. عمل سوق الكربون الأسود بخسائر، مع استمرار ضغوط التكلفة.
ظلت عروض السوق مرتفعة، وانخفضت معدلات تشغيل المصانع بشكل طفيف، وانخفضت ضغوط العرض، مما أدى إلى سوق جانبي للكربون الأسود استمر حتى أوائل مارس. مع دخول مارس، شهد سوق الكربون الأسود تقلبات كبيرة، حيث ارتفعت الأسعار في البداية ثم انخفضت.
ارتفعت أسعار المواد الخام خلال الشهر، مما دفع عروض منتجات الكربون الأسود إلى أعلى مستوياتها لهذا العام. ومع ذلك، ظهرت مقاومة في المصب بعد زيادة الأسعار، مما أدى إلى معاملات محدودة عند المستويات المرتفعة. ومع انخفاض أسعار المواد الخام من ذروتها، ظهرت مشاعر سلبية، مما أدى إلى انخفاض في الطلبات الجديدة. في الوقت نفسه، استمرت شركات تصنيع الإطارات في المصب في ممارسة ضغوط هبوطية على السوق أثناء مفاوضات الطلبات الجديدة، مما أدى إلى انخفاض كبير في أسعار المعاملات.
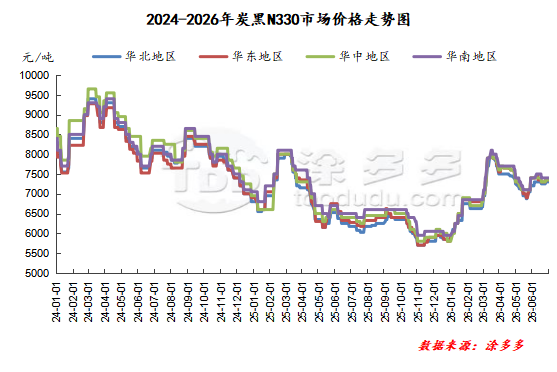
بالنظر إلى اتجاه سوق الكربون الأسود في الربع الثاني، استمرت الأسعار في الاتجاه الهبوطي الذي شوهد في أواخر مارس بعد دخول أبريل، ودخلت قناة هبوط طويلة استمرت طوال الشهر. في أبريل، خضعت كل من الشركات ذات المعالجة العميقة لصيانة الربيع، وخفضت الشركات المصنعة الرئيسية للكربون الأسود الإنتاج أو أوقفته، مما زاد من الضغط على الأرباح في كلا القطاعين وقلل الطلب على قطران الفحم. ومع ذلك، حافظت شركات فحم الكوك على معدلات تشغيل عالية بسبب الأرباح المرتفعة، مما أدى إلى وفرة نسبية في إمدادات قطران الفحم. انخفضت أسعار المواد الخام مثل قطران الفحم وزيت الأنثراسين وقطران الإيثيلين، مما أثر سلبًا على السوق. ونتيجة لذلك، استمرت أسعار الطلبات الجديدة في سوق الكربون الأسود في الانخفاض، بينما شهدت شركات تصنيع الإطارات في المصب انخفاضًا في معدلات استخدام الطاقة الإنتاجية وحجم شراء محدود، مما أدى إلى ضعف أسعار معاملات الطلبات الجديدة.
في المرحلة الثانية، دخلت أسعار الكربون الأسود في انتعاش قصير في نهاية مايو. منذ منتصف مايو، وبدعم من معدلات التشغيل العالية في المصانع في المصب، تعافت معنويات الشراء للمواد الخام قطران الفحم بسرعة، مما زاد من العوامل الإيجابية في السوق ودفع سوق قطران الفحم إلى اتجاه صعودي. بحلول نهاية الشهر، استمرت هذه العوامل الإيجابية في الظهور. كان من المتوقع أن يؤدي حادث منجم الفحم في شانشي إلى تقليل إمدادات قطران الفحم عالي الحرارة، مما عزز معنويات الشراء في المصب وزاد من مكاسب السوق. ارتفعت أسعار المواد الخام أكثر من المتوقع إلى مستويات عالية، مما وضع شركات الكربون الأسود تحت ضغط متجدد للحفاظ على الأسعار. تبعت أسعار الكربون الأسود زيادات التكلفة، لكن مقاومة المصب لهذه الأسعار المرتفعة أدت إلى ضغط كبير على المعاملات الفعلية، مما أدى إلى حجم تداول محدود داخل المنطقة. كانت هذه الزيادة في الأسعار قصيرة الأجل ومحدودة في الحجم.
في المرحلة الثالثة، مع دخول منتصف يونيو، دخل الكربون الأسود في فترة طويلة من التداول الجانبي. من جانب العرض، فيما يتعلق بأسعار قطران الفحم، كانت معظم مصانع فحم الكوك المستقلة في شانشي تحقق أرباحًا صغيرة فقط، وكانت بعض مصانع فحم الكوك الصغيرة والمتوسطة تعمل بخسائر. مع تقلص هوامش الربح، كانت حماسة تشغيل مصانع فحم الكوك منخفضة بشكل عام. أظهرت إمدادات قطران الفحم عالي الحرارة مؤخرًا انخفاضًا طفيفًا مستمرًا، وفي بعض المناطق، كانت إمدادات قطران الفحم ضيقة.
انتعش سوق قطران الفحم، مما كان مفيدًا للطلبات الجديدة في سوق الكربون الأسود. ارتفعت أسعار الكربون الأسود، وقاد المشترون في المصب، المتأثرون بعقلية "الشراء بسعر مرتفع والبيع بسعر منخفض"، إلى زيادة الطلبات الجديدة للكربون الأسود. ومع ذلك، لم تواكب الزيادة في الأسعار بالكامل الزيادة في أسعار المواد الخام. يعمل سوق الكربون الأسود على حافة الربحية، ويواجه ضغوطًا كبيرة، وظلت أسعار السوق جانبية لفترة طويلة.
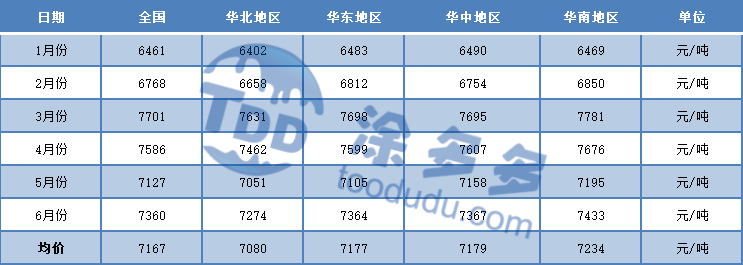
1.2 متوسط الأسعار الشهرية للكربون الأسود في المناطق المختلفة
1.3 تحليل أرباح صناعة الكربون الأسود في الصين
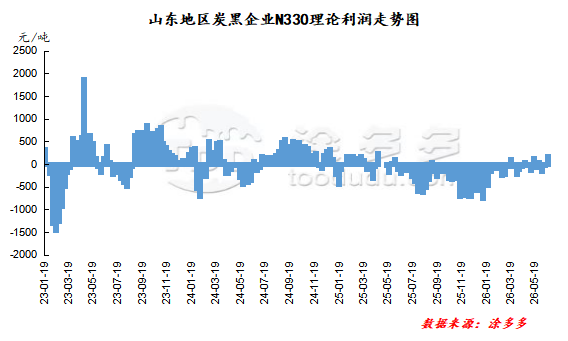
في النصف الأول من عام 2026، كانت ربحية صناعة الكربون الأسود بشكل عام متوسطة. على سبيل المثال، كانت معظم أشهر شركات الكربون الأسود في شاندونغ التي تنتج N330 في حالة خسارة. مع دخول الربع الثاني، تحسن مستوى الربح الإجمالي بشكل كبير، مع فترات أكثر من الربحية. تقلص هامش الربح والخسارة الإجمالي لصناعة الكربون الأسود باستمرار في الربع الأول، وحقق الربحية بحلول نهاية الربع.
على سبيل المثال، بالنسبة لشركات الكربون الأسود في شاندونغ التي تنتج N330، من يناير إلى فبراير، تقلصت منطقة الخسارة في سوق الكربون الأسود بسبب الارتفاع المتزامن في أسعار سوق الكربون الأسود وسوق المواد الخام قطران الفحم، مما أدى إلى تضييق تدريجي للخسائر، على الرغم من أن السوق ظل في حالة خسارة. مع دخول مارس، تحول سوق الكربون الأسود إلى الربحية، مما أدى إلى زيادة هوامش ربح الكربون الأسود. حتى نهاية أبريل، أظهرت صناعة الكربون الأسود اتجاه ربح ضيق، والذي استمر حتى نهاية الربع الثاني.
1.4 تحليل إنتاج الكربون الأسود في الصين
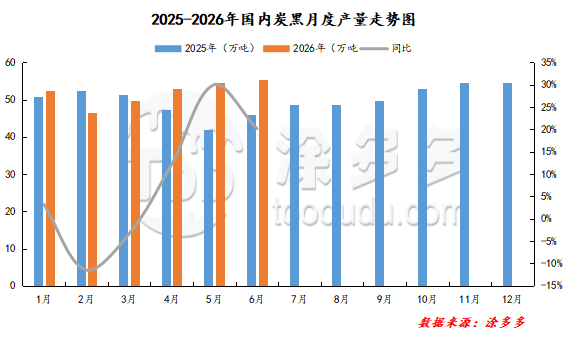
وفقًا لإحصائيات TuDuoduo، بلغ إنتاج الكربون الأسود في الصين في النصف الأول من عام 2026 حوالي 3.1164 مليون طن، بزيادة قدرها 215,400 طن مقارنة بنفس الفترة من العام الماضي، مما يمثل معدل نمو بنسبة 7.43%.
1.5 تحليل معدل التشغيل الشهري للكربون الأسود في الصين
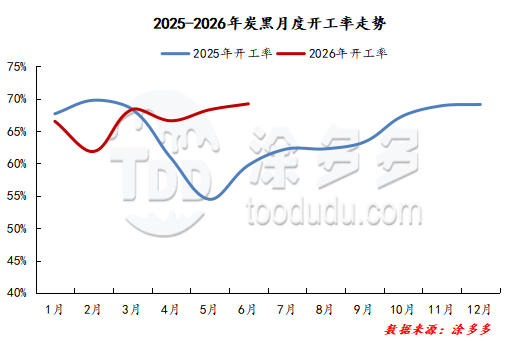
وفقًا لإحصائيات TuDuoduo، أظهر معدل تشغيل شركات الكربون الأسود النموذجية تحسنًا كبيرًا في النصف الأول من عام 2026. أظهر معدل تشغيل شركات الكربون الأسود النموذجية في الربع الأول اتجاهًا على شكل "V"، مع ظروف تشغيلية عامة أضعف من نفس الفترة من العام الماضي.
في يناير، قبل عطلة عيد الربيع مباشرة، شهدت الصناعة اتجاهًا هبوطيًا في حمل التشغيل بسبب ضعف توقعات الطلب واستمرار خسائر الصناعة. مع دخول فبراير، ومع استمرار عطلة عيد الربيع طوال الشهر، ركزت مصانع الإطارات ومصنعي المنتجات على الإغلاق والعطلات، مما أدى إلى تقليل حمل التشغيل لصناعة الكربون الأسود.
على وجه الخصوص، كانت الإغلاقات وتقليل الإنتاج في مصانع الكربون الأسود الصغيرة والمتوسطة أكبر من تلك التي حدثت خلال عطلة عيد الربيع العام الماضي. بعد عيد الربيع، كانت مستويات مخزون مصنعي الإطارات أعلى من نفس الفترة من العام الماضي. بشكل عام، كانت الطلبات الجديدة للكربون الأسود أقل من التوقعات، مع تركيز المعاملات الرئيسية في السوق في أوائل مارس. أدى اندلاع الصراعات الجيوسياسية إلى زيادة غير متوقعة في تكاليف الكربون الأسود.
خلال هذه الفترة، استأنفت المصانع التي خضعت للصيانة خلال العطلة عملياتها تدريجيًا، حيث عملت المصانع الكبيرة بشكل طبيعي، بينما شهدت بعض المصانع الصغيرة فقط إغلاقات مخططة. ونتيجة لذلك، ارتفع معدل تشغيل مصنعي الكربون الأسود في مارس.
في الربع الثاني، أظهر معدل تشغيل شركات الكربون الأسود النموذجية اتجاهًا تصاعديًا مستقرًا، وكان أفضل بشكل ملحوظ من نفس الفترة من العام الماضي. في أبريل، بسبب الخسائر، شهد معدل تشغيل مصنع كبير في شمال وشرق الصين انخفاضًا طفيفًا. كانت المصانع الكبيرة في شرق الصين التي خضعت للصيانة سابقًا لا تزال تعمل، مما أدى إلى انخفاض طفيف في معدل التشغيل العام للسوق. مع عودة صناعة الكربون الأسود بشكل أساسي إلى الربحية، زاد حمل التشغيل لصناعة الكربون الأسود في مايو.
استأنفت بعض المصانع الكبيرة في شرق وشمال الصين عملياتها بعد الصيانة، بينما خضعت بعض المصانع في شاندونغ وشرق الصين للصيانة. أجرت المصانع الكبيرة صيانة دورية مخططة لخطوط إنتاجها. بشكل عام، ارتفع معدل تشغيل مصنعي الكربون الأسود في مايو. في يونيو، استأنفت بعض مصانع الكربون الأسود الكبيرة في شاندونغ وشرق الصين عملياتها بعد الصيانة، بينما خضعت بعض المصانع في شرق الصين وشمال الصين وشمال غرب الصين للصيانة. أجرت المصانع الكبيرة صيانة مجدولة لخطوط الإنتاج.
الفصل 2: تحليل واردات وصادرات الكربون الأسود في الصين
2.1 تحليل واردات الكربون الأسود في الصين
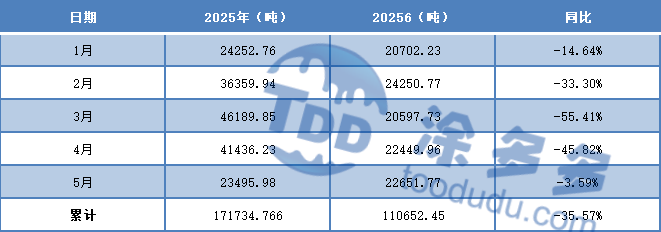
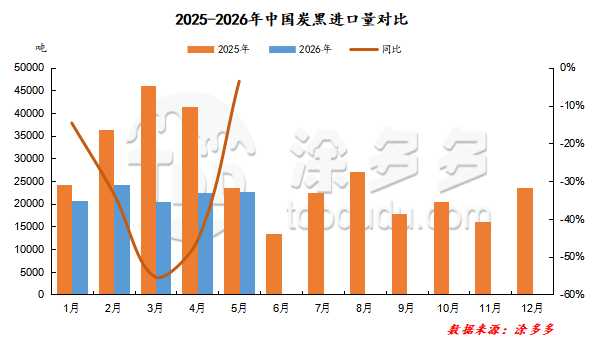
وفقًا لبيانات الجمارك: بلغت واردات بلدي التراكمية من الكربون الأسود من يناير إلى مايو 2026 حوالي 110,700 طن، بانخفاض قدره 35.55% مقارنة بنفس الفترة من العام الماضي.
2.2 تحليل صادرات الكربون الأسود في الصين
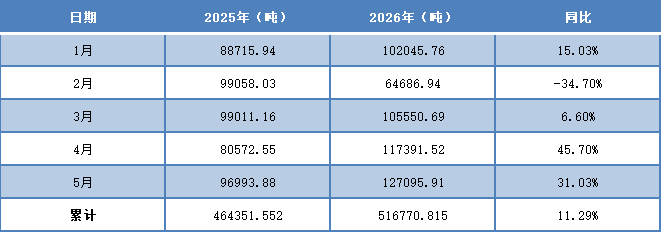
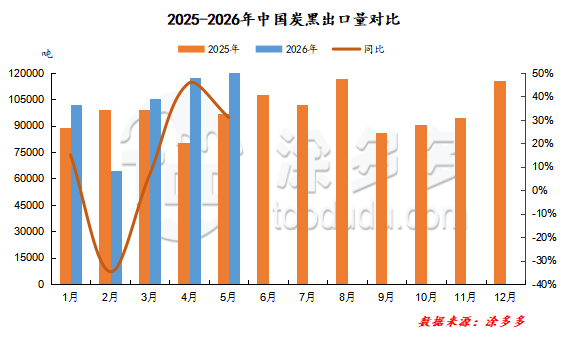
وفقًا لبيانات الجمارك: بلغت صادرات بلدي التراكمية من الكربون الأسود من يناير إلى مايو 2026 حوالي 516,800 طن، بزيادة قدرها 11.29% مقارنة بنفس الفترة من العام الماضي.
2.3 تحليل الاستهلاك الظاهر للكربون الأسود في الصين
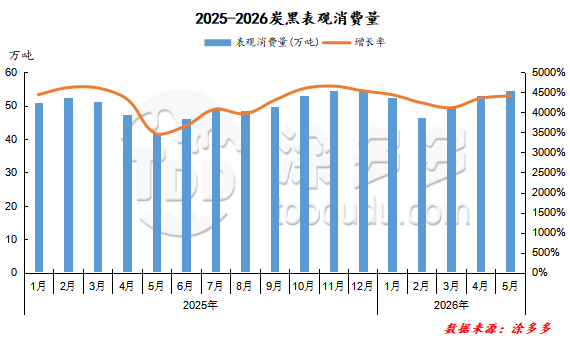
وفقًا لبيانات TuDuoDuo: بلغ الاستهلاك الظاهر للكربون الأسود في الصين من يناير إلى مايو 2026 حوالي 2,156,700 طن.
2.4 تحليل واردات قطران الفحم عالي الحرارة في الصين
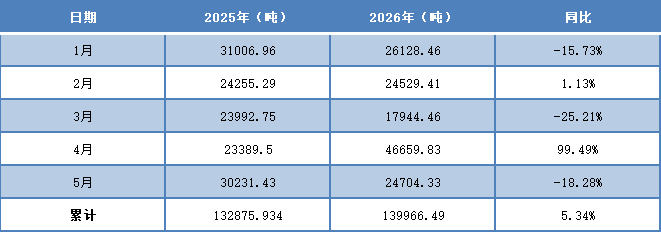
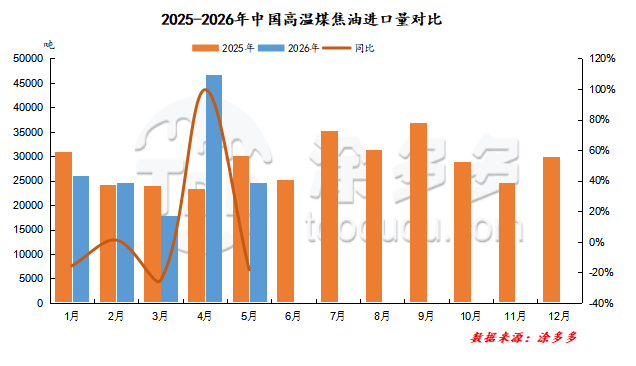
وفقًا لبيانات الجمارك، بلغت واردات الصين التراكمية من قطران الفحم عالي الحرارة من يناير إلى مايو حوالي 140,000 طن، بزيادة قدرها 5.34% مقارنة بنفس الفترة من العام الماضي، مما يمثل زيادة قدرها 7,100 طن.
الفصل 3: توقعات سوق الكربون الأسود في الصين
فيما يتعلق بأسعار الكربون الأسود في النصف الأول من العام، كان للجانب التكلفة تأثير كبير، مما أدى إلى أسعار مرتفعة نسبيًا. بالنظر إلى وضع العرض والطلب في النصف الثاني من العام، من جانب العرض، أظهرت صناعة قطران الفحم، مع عمليات المعالجة العميقة المربحة، استعدادًا قويًا لامتصاص قطران الفحم عالي السعر، مما أدى إلى فترة مستمرة من أسعار قطران الفحم عالي الحرارة القوية نسبيًا. سيؤدي التحول التصاعدي في سعر المادة الخام قطران الفحم عالي الحرارة في النصف الثاني من العام إلى توفير دعم قوي لأسعار الكربون الأسود.
من جانب الطلب، ستستمر عطلة العيد الوطني طوال النصف الثاني من العام، مما يؤدي إلى تباطؤ المبيعات المحلية والدولية. مع ارتفاع مستويات المخزون، قد توقف بعض شركات الإطارات الإنتاج للصيانة، مما يؤدي إلى انخفاض في الإنتاج الإجمالي. مع وجود عوامل صعودية وهبوطية على جانبي العرض والطلب، يظهر سوق الكربون الأسود اتجاهًا واضحًا للتقلب.
منصتنا تربط مئات من موردين الكيماويات الصينيين الموثوقين بالمشترين حول العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن سلع بالجملة، أو كيماويات متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.









