
أسعار الكربون الأسود تبدأ في الانخفاض
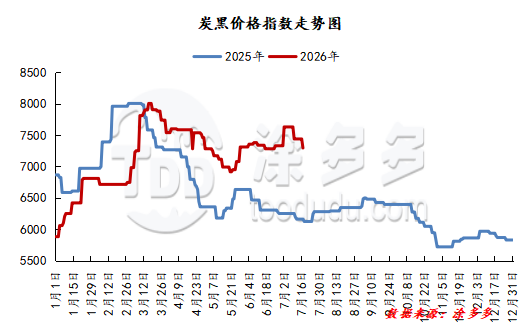
مراجعة السوق: هذا الأسبوع، شهدت أسعار الكربون الأسود المحلية انخفاضًا كبيرًا. بحلول نهاية الأسبوع، كانت الأسعار كالتالي: شاندونغ 7300 يوان/طن؛ شانشي 7100 يوان/طن؛ خبي 7400 يوان/طن؛ قوانغتشو 7500 يوان/طن؛ وتشجيانغ 7300 يوان/طن. كما انخفضت الطلبات الجديدة على مادة القطران الخام، مع استمرار ضغوط التكلفة كعامل رئيسي. أدت الأسعار التفاوضية السلبية للطلبات الجديدة للكربون الأسود إلى عروض أقل، واستمر المشترون في الضغط لخفض الأسعار، مما أدى إلى اتجاه واضح نحو الانخفاض في أسعار الكربون الأسود.
جانب المواد الخام: توسع انخفاض أسعار القطران
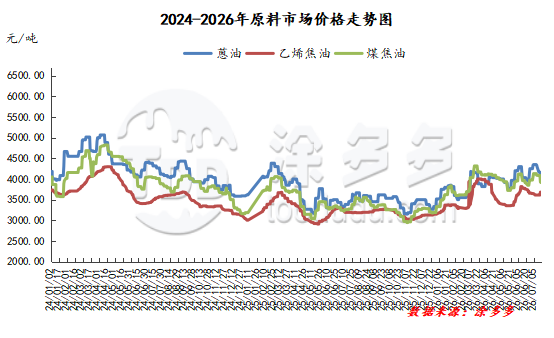
واصل سوق القطران عالي الحرارة المحلي اتجاهه الهبوطي، مع اتساع الانخفاض بشكل أكبر. منذ أن بدأت أسعار القطران في الانخفاض الأسبوع الماضي، تأثرت مادة القطران الصلب بالتكاليف، حيث تجاوز انخفاض الأسعار انخفاض المادة الخام نفسها. دخلت الشركات المتخصصة في المعالجة العميقة في خسائر، وأصبح المزاج العام في السوق متشائمًا، واستمر التجار في الضغط لخفض الأسعار، مما أدى إلى تسارع انخفاض أسعار القطران هذا الأسبوع. على الرغم من ارتفاع أسعار النفط الخام الدولية مما أدى إلى زيادة أسعار الزيوت الثانوية والنفثالين الصناعي، إلا أن سوق المنتجين الرئيسيين، القطران الصلب والكربون الأسود، ضعف، مع سيطرة العوامل السلبية بشكل عام. من المرجح أن تستمر أسعار القطران في الاتجاه الهبوطي على المدى القصير.
شهدت الطلبات الجديدة على القطران عالي الحرارة هذا الأسبوع انخفاضًا كبيرًا، مما أدى إلى شعور حذر بين تجار زيت الأنثراسين. أدى ضعف أسعار المواد الخام إلى تقليل معدل تشغيل وحدات المعالجة العميقة للقطران، مما أدى إلى تقلص في إمدادات زيت الأنثراسين. ومع ذلك، فإن انخفاض التكاليف قمع نوايا الشراء من قبل المشترين، حيث تعمل مصانع هدرجة زيت الأنثراسين بطاقة منخفضة وغير قادرة على قبول الأسعار الحالية لزيت الأنثراسين.
يعتمد طلب زيت الأنثراسين بشكل كبير على صناعة الكربون الأسود، واستمرار انخفاض أسعار الطلبات الجديدة للكربون الأسود والضغط على أرباح الشركات يزيد من تقليص قوة تسعير زيت الأنثراسين. بشكل عام، يعاني زيت الأنثراسين من تأثير مزدوج من العوامل السلبية للمواد الخام من الأعلى والطلب من الأسفل، مما يؤدي إلى استمرار ضعف أسعار المعاملات الفعلية في السوق.
جانب الطلب: بشكل عام، تظل الأسعار منخفضة
معدل تشغيل الإطارات شبه الفولاذية في الصين هو 57%. معدل تشغيل الإطارات الفولاذية بالكامل في الصين هو 63%. أظهرت معدلات تشغيل الإطارات هذا الأسبوع اتجاهات متباينة. كان لدى بعض مصنعي الإطارات شبه الفولاذية صيانة مجدولة لمدة 3-5 أيام، مما أدى إلى انخفاض معدلات استخدام الطاقة الإنتاجية لديهم. بالنسبة للإطارات الفولاذية بالكامل، استأنف بعض المصنعين الذين خضعوا للصيانة سابقًا الإنتاج بمستويات طبيعية، مما أدى إلى تعافي معدلات استخدام الطاقة الإنتاجية لديهم.
بشكل عام: الضعف في كل من القطاعات العليا والسفلى يشير إلى اتجاه هبوطي في أسعار الكربون الأسود
على جانب التكلفة، استمر سوق القطران عالي الحرارة في اتجاهه الهبوطي. بسبب الانخفاض الكبير في أسعار القطران الصلب، ظل السوق متشائمًا بشكل كبير، ومن المتوقع أن تستمر أسعار القطران في الانخفاض، مما يؤدي إلى انخفاض كبير في التكاليف.
انخفض حماس المشترين في القطاع السفلي لشراء الكربون الأسود، مع سيادة موقف قوي من الانتظار والترقب هذا الأسبوع. وبالتالي، كان حجم المعاملات في السوق محدودًا، حيث قام البعض فقط بوضع طلبات تجديد للاحتياجات الفورية. كانت مشتريات سوق الإطارات محدودة، مع وضع معظم الطلبات بأقل سعر ممكن. وبالتالي، كان السوق متشائمًا بشكل واضح، ومن المتوقع حدوث انخفاض في أسعار الطلبات الجديدة لـ الكربون الأسود.
منصتنا تربط مئات من الموردين الكيميائيين الصينيين المعتمدين بالمشترين حول العالم، مما يعزز المعاملات الشفافة، ويوفر فرص أعمال أفضل، وشراكات ذات قيمة عالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global هي الخيار الأول الذي يمكنك الوثوق به.
-
Titanium Product Market Quotation(Sep 16)7109
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7823
-
ارتفاع العقود الآجلة للمطاط الطبيعي: هل السوق في حالة انتعاش؟ (16 سبتمبر)8037
-
عرض أسعار سوق منتجات التيتانيوم (15 سبتمبر)9690
-
كربون بلاك اليومي: عروض ثابتة، معاملات "باردة" (15 سبتمبر)8142









