
تحليل سوق المطاط الطبيعي
1. تحليل سوق المطاط الفوري
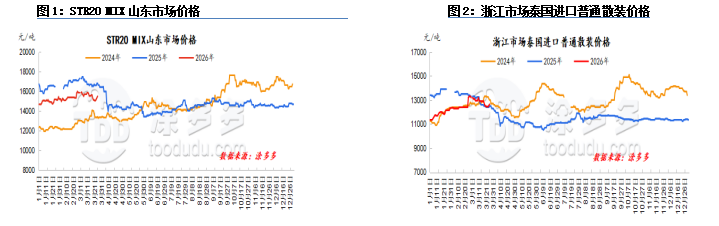
هذا الأسبوع، اتجهت أسعار المطاط الطبيعي نحو الارتفاع، مدفوعة بالشعور الاقتصادي الكلي الخارجي. ارتفعت أسعار العقود الآجلة بشكل حاد، وتبعت العروض الفورية ذلك. دخلت مناطق الإنتاج المحلية موسم الجني، مع دخول المطاط الجديد المنتج محليًا تدريجيًا إلى السوق. ومع ذلك، ظل الإنتاج الخارجي منخفضًا، مما عزز طلب إعادة التخزين في المصانع ورفع أسعار شراء المواد الخام، مما يوفر دعمًا قصير الأجل للتكاليف. أدت الأحداث الجيوسياسية المتصاعدة في الخارج إلى ارتفاع أسعار المطاط الصناعي، مما قد يدفع أسعار المطاط الطبيعي للارتفاع بالتزامن مع السلع الأخرى. من المتوقع أن يشهد سوق المطاط الطبيعي تقلبات صعودية قصيرة الأجل.
هذا الأسبوع، ارتفعت أسعار المطاط الطبيعي الفوري قليلاً، بينما استمرت أسعار العقود الآجلة في الصعود. استمرت أسعار المواد الخام والمنتجات النهائية التايلاندية في الارتفاع، بينما كان ضغط تداول الفوري في الموانئ محدودًا. اشتدت المشاعر الصعودية في السوق، حيث قام التجار عمومًا برفع الأسعار لتحريك المخزون. شهد مصنعو المنتجات النهائية تحسنًا طفيفًا في الاستفسارات، حيث تفاوض البعض على الأسعار فقط للاحتياجات الفورية. لا تزال المعاملات بحاجة إلى المراقبة.
توقعات السوق:
1. استئناف جني المطاط المحلي تدريجيًا، وقد يؤدي دعم التكاليف إلى انخفاض التوقعات؛
2. من المتوقع أن يتعدل معدل تشغيل مصنعو الإطارات النموذجية بشكل طفيف فقط في الدورة القادمة؛
3. يستمر اتجاه تقليل المخزون في تشينغداو، الصين؛
4. أسعار الصرف، تخفيضات الفائدة من الفيدرالي، إلخ.
2. تحليل توريد المطاط الطبيعي
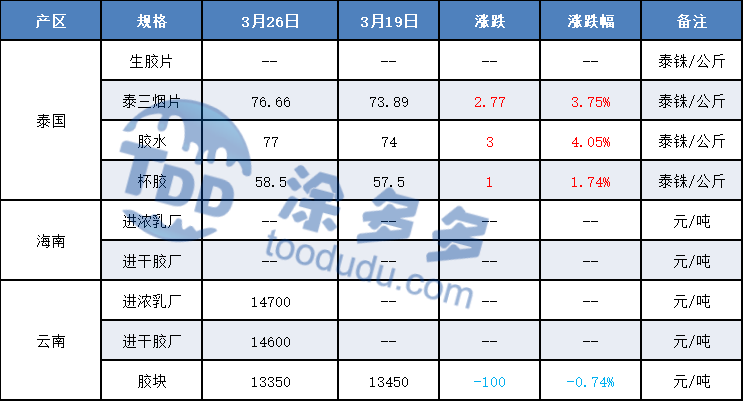
2.1 منطقة الإنتاج في تايلاند
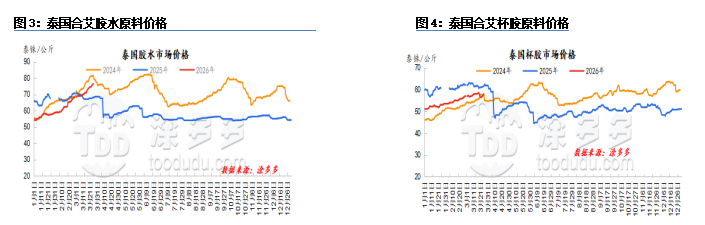
استمرت أسعار اللاتكس التايلاندي في الارتفاع خلال الدورة. تايلاند في موسمها غير الموسمي للجني، مما أدى إلى نقص شديد في المواد الخام. تقوم بعض مصانع معالجة اللاتكس برفع الأسعار لتأمين اللاتكس، مما يدفع الأسعار للارتفاع. تشهد مصانع المطاط الجاف طلبًا معتدلًا، وانخفضت أسعار الكتل قليلاً مقارنة بالأسبوع الماضي، لكنها لا تزال عند مستوى مرتفع. مخزونات المواد الخام في المصانع عمومًا حوالي 2-3 أشهر، أقل من نفس الفترة من العام الماضي. مخزونات المنتجات النهائية عمومًا منخفضة خلال الموسم غير الموسمي. بسبب الاضطرابات الجيوسياسية في الشرق الأوسط، ارتفعت أسعار الطاقة المحلية وتكاليف الأسمدة في تايلاند، مما زاد الضغط على المبيعات.
2.2 منطقة الإنتاج في فيتنام
هذا الأسبوع، لا تزال مناطق إنتاج المطاط في فيتنام في الموسم غير الموسمي، دون تعديلات جديدة على جدول الجني. من المتوقع أن يبدأ الجني تدريجيًا من أواخر مارس إلى أوائل أبريل. بسبب الجني التجريبي المبكر في لاوس، تدفق كمية صغيرة من المواد الخام اللاوسية إلى فيتنام، مما خفف بعض الضغط على العرض المحلي الضيق.
2.3 منطقة الإنتاج في يونان
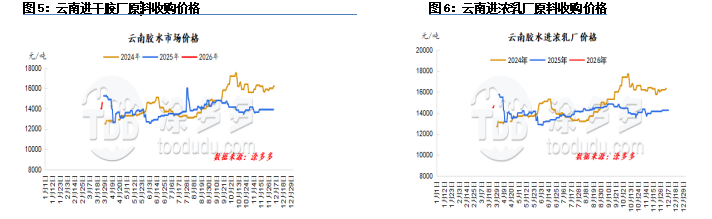
هذا الأسبوع، كان الطقس في شيشوانغبانا، منطقة الإنتاج في يونان جيدًا، مع بعض المناطق التي تعاني من الجفاف. بشكل عام، إنتاج اللاتكس الطازج يتزايد تدريجيًا، وتقدم بعض مصانع اللاتكس أسعارًا أعلى لتأمين الإمدادات.
2.4 منطقة الإنتاج في هاينان
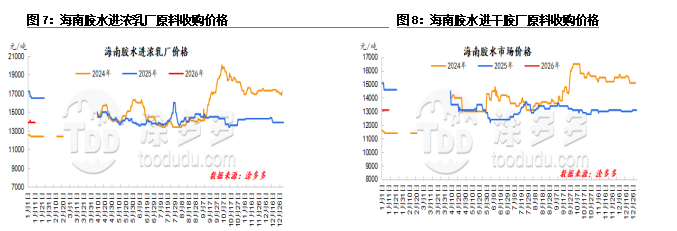
حاليًا، تنمو أشجار المطاط في منطقة الإنتاج في هاينان بشكل جيد نسبيًا. تعاني عدد قليل من المناطق من الجفاف والعفن البودري، لكن التأثير العام ضئيل. بدأ الجني في المناطق الجنوبية من لينغشوي، باوتينغ، وليدونغ، وكذلك بعض المناطق المشمسة في دانتشو وبايشا على الطريق الغربي. ومع ذلك، فإن الإنتاج الحالي محدود جدًا، حيث يتم جمع المواد الخام بشكل رئيسي في شكل كتل، بما يتماشى مع توقعات الجني الموسمية العادية. من المتوقع أن يبدأ الجني على نطاق واسع تدريجيًا في منطقة الإنتاج في هاينان في أوائل أبريل.
3. تحليل وضع تكلفة وأرباح المطاط الطبيعي
3.1. مناطق الإنتاج الخارجية: تايلاند
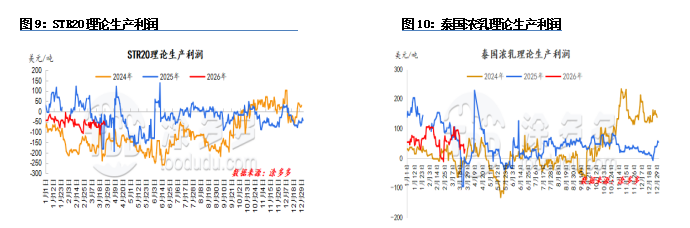
تقلص الربح النظري لإنتاج STR20 التايلاندي مقارنة بالفترة السابقة. خلال الفترة، انخفض مركز الثقل لأسعار شراء كتل المصنع مقارنة بالفترة السابقة. زادت أسعار الطاقة المحلية وتكاليف النقل في تايلاند من رغبة المصانع في الحفاظ على الأسعار، لكن حجم المعاملات الفعلي كان ضعيفًا. تقلص الربح النظري للمطاط القياسي التايلاندي مقارنة بالفترة السابقة لكنه لا يزال يؤدي إلى خسارة.
3.2. مناطق الإنتاج المحلية: هاينان
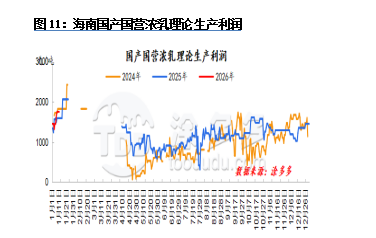
المطاط الطبيعي في هاينان في موسمه غير الموسمي؛ تعمل مصانع المعالجة المحلية بطاقة منخفضة، لكنها تعتمد بشكل رئيسي على المواد الخام المخزنة مسبقًا للموسم غير الموسمي.
4. تحليل طلب المطاط الطبيعي
4.1. المصب للمطاط الجاف
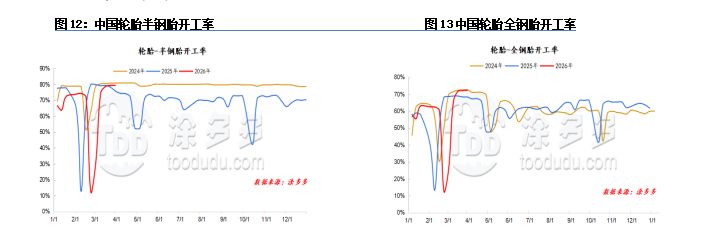
معدل تشغيل الإطارات نصف الفولاذية في الصين هو 79%. معدل تشغيل الإطارات الفولاذية بالكامل في الصين هو 72%.
شهدت معدلات التشغيل في المصب تعديلات طفيفة خلال الدورة، بينما حافظ مصنعو الإطارات على إنتاج مستقر. تعمل معظم الشركات التي لم ترفع الأسعار بطاقة عالية، مع وجود طلبات كافية قبل زيادة الأسعار. بعض مواصفات الإطارات الاقتصادية نفدت من المخزون. لضمان توفير المنتجات، يحافظ مصنعو الإطارات عمومًا على إنتاج مستقر. أثارت أخبار زيادة الأسعار الشحنات، التي أدت أداءً جيدًا مؤخرًا. بشكل عام، تفوق مصنعو الإطارات الفولاذية بالكامل على مصنعو الإطارات نصف الفولاذية من حيث تقليل المخزون.
4.2. المصب للاتكس المركز
من المفهوم أن متوسط معدل تشغيل مصانع القفازات في شمال الصين يتراوح بين 50-70%، مع اختلافات بين المصانع الكبيرة والصغيرة. مؤخرًا، بسبب تصاعد المخاطر الجيوسياسية، ارتفعت أسعار المواد الخام الكيميائية بشكل حاد، مما زاد من ضغوط تكاليف الإنتاج على المصانع. لقد قاموا برفع أسعار القفازات النهائية بشكل متتابع.
مدفوعة بعقلية "الشراء العالي"، قام المستخدمون النهائيون والموزعون بتسريع عمليات الشراء، مما أدى إلى مبيعات جيدة نسبيًا للمصانع. علاوة على ذلك، بسبب تقلص هوامش الربح بشكل كبير في إنتاج قفازات النيتريل، تفكر بعض الشركات في توسيع خطوط إنتاج قفازات اللاتكس الطبيعي. مع اقتراب موسم جني المطاط الطبيعي في مناطق الإنتاج المحلية، تكون المصانع عمومًا حذرة بشأن شراء المواد الخام بالأسعار الحالية.
تعمل مصانع الرغوة في ونتشو بطاقة تتراوح بين 40-50%. لا يزال مخزون المنتجات النهائية من قبل العطلة بحاجة إلى الهضم، لكن الطلبات الجديدة بعد العطلة منخفضة، مما يؤدي إلى بطء وتيرة تقليل المخزون.
حاليًا، مستويات مخزون المواد الخام ليست عالية، وهناك ضغط تكاليف من زيادة عامة في أسعار المواد الخام الكيميائية. متأثرة بعوامل مثل توقعات المستهلكين، قبول السوق لزيادة الأسعار للمنتجات النهائية منخفض، مما يعيق الشحنات.
لذلك، تركز المصانع حاليًا بشكل رئيسي على تصفية مخزون المنتجات النهائية والمواد الخام. مع الانخفاض الأخير في أسعار المطاط المركز، هدأت المشاعر في السوق إلى حد ما، وأظهر بعض العملاء نوايا الشراء.
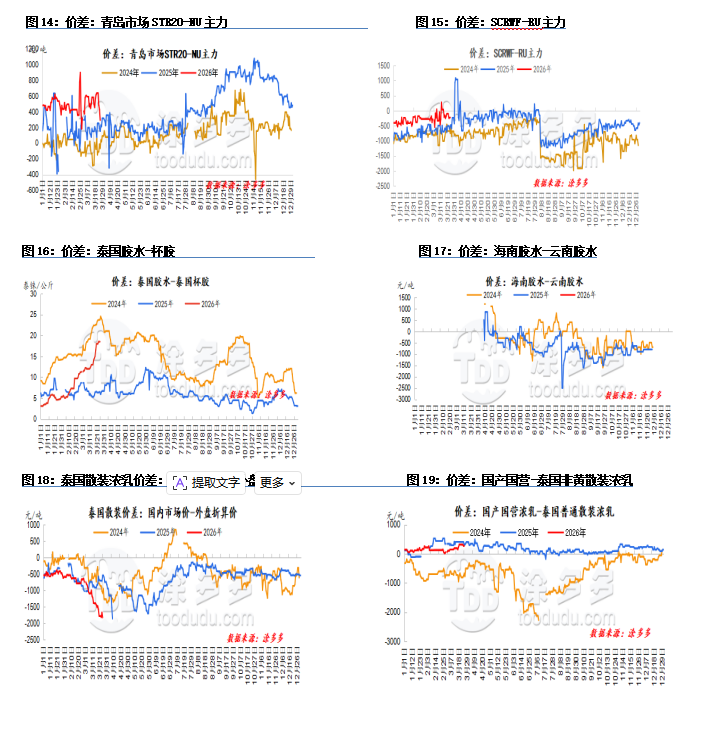
5. المطاط الطبيعي مخطط انتشار الأسعار
منصتنا تربط مئات من الموردين الكيميائيين الصينيين المعتمدين مع المشترين في جميع أنحاء العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية خاصة، أو خدمات شراء مخصصة، فإن TDD-Global موثوقة لتكون خيارك الأول.









