
سوق المطاط الطبيعي في Q2
1. مراجعة وتحليل أسعار سوق المطاط الطبيعي
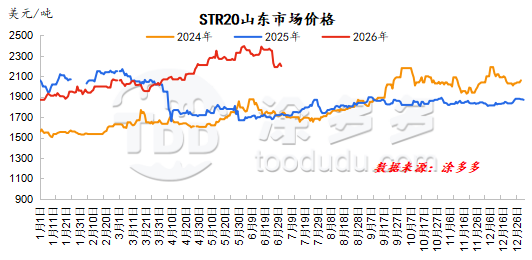
في الربع الثاني من عام 2026، اتبع الاتجاه العام لأسعار المطاط الطبيعي شكل "V" مقلوب. من أوائل أبريل إلى منتصف مايو، حافظت أسعار المطاط الطبيعي على اتجاه تصاعدي متذبذب. بالنظر إلى المواد الخام، ظلت أسعار اللاتكس والمطاط الكوب في تايلاند مرتفعة، ويرجع ذلك أساسًا إلى درجات الحرارة العالية التي أعاقت عمليات التقطيع. على وجه الخصوص، تأخر التقطيع في شمال تايلاند، الذي بدأ في أوائل إلى منتصف أبريل، حتى نهاية أبريل وخلال مايو، مما أدى إلى وضع أسعار مرتفعة ولكن عرض منخفض لمعظم الوقت، مما أدى إلى اتجاه تصاعدي مستمر في أسعار المواد الخام.
محليًا، في مقاطعة يونان، أدت نفس العوامل الجوية والمنافسة على اللاتكس المركز إلى اتجاه أسعار المواد الخام المستقر إلى المرتفع قليلاً، مما وفر دعمًا قويًا للتكاليف. التزم المشترون النهائيون باستراتيجية الشراء في الوقت المناسب، وحتى خلال عطلة عيد العمال، لم تقم شركات الإطارات بزيادة مشترياتها بشكل كبير.
مع دخول منتصف إلى أواخر مايو، من منظور مناطق الإنتاج، زاد إنتاج المواد الخام في تايلاند تدريجيًا، لكن المصانع استمرت في التنافس على المواد الخام لتلبية الطلبات، خاصة بالنسبة للمطاط الكوب والمطاط المدخن، مما حافظ على دعم قوي للتكاليف. استمرت مقاومة المستهلكين للمواد ذات الأسعار المرتفعة في التزايد. تحت ضغط عوامل سلبية متعددة، افتقرت أسعار المطاط، بعد وصولها إلى مستويات قياسية جديدة، إلى الزخم التصاعدي وبدأت في الانخفاض تدريجيًا من أعلى مستوياتها، ثم دخلت مرحلة التماسك الضعيف.
مع دخول يونيو، دخل سوق المطاط الطبيعي مرة أخرى فترة من التقلبات الكبيرة، مع انخفاض ملحوظ نحو نهاية الشهر. في بداية الشهر، استمرت عمليات التقطيع في مناطق الإنتاج المحلية والدولية في التزايد، لكن المصانع الخارجية أنتجت بنشاط لتلبية الطلبات، مما حافظ على طلب قوي على المواد الخام. قدمت أسعار شراء المواد الخام المرتفعة دعمًا قويًا لتكاليف أسعار المطاط، واستمر ارتفاع معنويات السوق. تضافرت عوامل إيجابية متعددة، واخترقت الأسعار الفورية مستويات المقاومة الرئيسية، محققة مستويات قياسية جديدة بشكل مستمر.
مع تعزيز التوقعات لإطلاق قدرة التقطيع في مناطق الإنتاج المختلفة، ضغطت المصانع العليا لخفض أسعار الشراء، مما أدى إلى ضعف أسعار المواد الخام وتخفيف دعم التكاليف للمطاط الطبيعي. قامت الشركات النهائية عمومًا بالتحكم المرن في الإنتاج لهضم مخزون المنتجات النهائية ذات الأسعار المرتفعة، مما أدى إلى تراكم مخزون المطاط الطبيعي الفوري، وضعف معنويات السوق الصاعدة، ووضع ضغط كبير على الأسعار الفورية، مما تسبب في بدء انخفاض أسعار المطاط.
مع دخول منتصف الشهر، عزز الأداء القوي للأسواق الخارجية حماس المصانع الخارجية لشراء المطاط الكوب والمطاط المدخن، مما تسبب في ارتفاع أسعار المواد الخام للمطاط الكوب والمطاط المدخن بشكل مستمر، مع عرض السوق اتجاه تشغيل على مستوى عالٍ. ومع ذلك، كان هذا الاتجاه التصاعدي قصير الأجل.
تحت هيمنة توقعات رفع أسعار الفائدة، أثرت الأجواء الضعيفة للسلع على معنويات التداول في سوق المطاط. علاوة على ذلك، مع استمرار ضعف أسعار شراء المواد الخام الخارجية، ظلت توقعات الصناعة لزيادة عرض المواد الخام دون تغيير. تحت تأثير عوامل سلبية متعددة، شهدت أسعار المطاط انخفاضًا واسعًا.
2. مراجعة وتحليل عرض المطاط الطبيعي
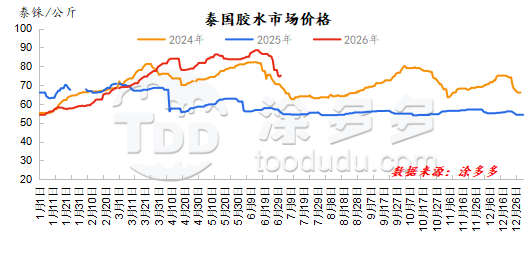
تايلاند: في الربع الثاني، حافظت أسعار اللاتكس على اتجاه على شكل حرف "M". في أبريل، أظهرت أسعار اللاتكس التايلاندي اتجاهًا تصاعديًا مستقرًا. أدت درجات الحرارة المرتفعة إلى تعطيل العملية، مما أعاق التقطيع التجريبي في الشمال. خلال موسم الركود، كان عرض المواد الخام في حالة وجود أسعار ولكن بدون حجم.
في الأيام العشرة الأولى من الشهر، كانت هناك العديد من طلبات اللاتكس الخارجية، وزادت حماسة مصانع اللاتكس المركز لشراء اللاتكس بأسعار مرتفعة، مما دفع أسعار اللاتكس إلى الاقتراب من أعلى مستوياتها الأخيرة، مع زيادة تفوق بكثير تلك الخاصة بالمطاط الكوب. خلال موسم الركود، كانت مخزونات المنتجات النهائية في المصانع منخفضة بشكل عام. أدت الاضطرابات الجيوسياسية في الشرق الأوسط، وارتفاع أسعار الطاقة المحلية في تايلاند، وزيادة تكاليف الشحن إلى رغبة قوية بين المصانع للحفاظ على الأسعار.
بحلول منتصف مايو، بدأت أسعار المطاط في انخفاض طفيف. تسبب موسم الأمطار في مناطق إنتاج المطاط التايلاندية في هطول أمطار محلية أثرت مؤقتًا على التقطيع، لكن عرض المواد الخام استمر في الزيادة على أساس شهري. كثفت المصانع رغبتها في خفض الأسعار، مما وضع ضغطًا هبوطيًا على أسعار المواد الخام. بدعم من الطلبات الخارجية، استمرت بعض المصانع في شراء المواد الخام، واستقرت أسعار المواد الخام بعد الانخفاض الأولي، مما يشير إلى ضعف دعم التكاليف.
في يونيو، ظلت أسعار المواد الخام مرتفعة نسبيًا، لكن اتجاه الانخفاض أصبح واضحًا، خاصة بالنسبة لأسعار اللاتكس. أدى زيادة هطول الأمطار في جنوب تايلاند إلى استمرار ضيق إنتاج اللاتكس، مما تسبب في استمرار اتجاه أسعار اللاتكس التصاعدي.
في الشمال الشرقي، كان الإنتاج طبيعيًا، وضغطت المصانع لخفض أسعار المواد الخام في الأيام العشرة الأولى من الشهر. شجع الأداء القوي للسوق الدولية في النصف الأخير من الشهر المصانع على شراء المطاط الكوب بأسعار مرتفعة، مما أدى إلى ارتفاع أسعار المطاط الكوب أيضًا. تأثرت بالاضطرابات الجيوسياسية في الشرق الأوسط، وارتفاع أسعار الطاقة المحلية وزيادة تكاليف الشحن في تايلاند، مما أدى إلى امتناع المصانع عن البيع بأسعار منخفضة، مما أدى إلى ضعف كبير في الطلبات لمصانع المطاط الجاف مقارنة بالفترة السابقة.
كانت المعاملات الفعلية بشكل رئيسي للسوق التايلاندي. استمرت مصانع اللاتكس في إعطاء الأولوية للطلب الخارجي والمحلي، مع بقاء عدد قليل من العقود طويلة الأجل مع السوق الصينية. كانت مخزونات المواد الخام في المصانع التايلاندية عمومًا حوالي ثلاثة أشهر، مع قيام بعض المصانع بزيادة احتياطياتها تدريجيًا قليلاً. كانت مخزونات المنتجات النهائية منخفضة بشكل عام.
فيتنام: في أبريل، كانت مناطق إنتاج المطاط في فيتنام في مرحلة انتقالية من التقطيع الموسمي. بسبب الجفاف، كان إنتاج المطاط الجديد محدودًا، مما أدى إلى عرض ضيق طوال الشهر. في الأيام العشرة الأولى من الشهر، لم يبدأ التقطيع على نطاق واسع بعد، وكانت مخزونات مصانع المعالجة منخفضة. في منتصف الشهر، بدأت فقط عدد قليل جدًا من مزارع المطاط في الجنوب في التقطيع التجريبي.
على الرغم من حدوث تقطيع متفرق في المنطقة الوسطى في النصف الأخير من الشهر، إلا أن مناطق الإنتاج الرئيسية في الجنوب لا تزال تفتقر إلى هطول أمطار فعال، وظل تقدم التقطيع بطيئًا بشكل عام. مع دخول مايو، كان هطول الأمطار في مناطق إنتاج المطاط في فيتنام جيدًا بشكل عام، وكان تقدم التقطيع كما هو متوقع. زاد إنتاج المطاط الجديد بشكل أكبر مقارنة بالفترة السابقة، وكان تأثير فترات قصيرة من الأمطار على عمليات التقطيع صغيرًا نسبيًا.
في يونيو، دخل إنتاج المطاط الطبيعي في فيتنام ذروته الموسمية. شهد أوائل يونيو عواصف رعدية محلية أعاقت التقطيع، بينما أعاقت أمطار الليل في منتصف يونيو إطلاق المواد الخام. مع تراجع هطول الأمطار في الجزء الأخير من الشهر، استؤنف التقطيع في مناطق الإنتاج الأساسية، مما أدى إلى إطلاق مركز للمطاط الجديد.
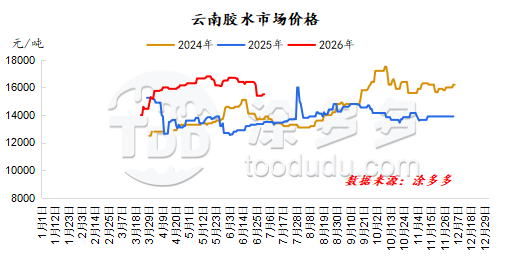
يونان: في الربع الثاني، ظلت أسعار المواد الخام للمطاط الطبيعي في يونان ثابتة، حيث كانت تتذبذب في نطاق ضيق. نحو نهاية الربع، بدأت الأسعار في الانخفاض. من حيث مناطق الإنتاج، كانت ظروف الجفاف واضحة في أوائل إلى منتصف أبريل، مع توقف التقطيع في بعض المناطق. أدى هطول الأمطار في الجزء الأخير من الشهر إلى تخفيف الجفاف، وبالتزامن مع زيادة نشاط المزارعين في التقطيع، أظهر إنتاج اللاتكس الطازج زيادة موسمية بشكل عام.
مع دخول مايو، تأثرت مناطق الإنتاج في يونان إلى حد ما بهطول الأمطار، حيث كان التقطيع أقل من المتوقع في بعض الأيام. ومع ذلك، في معظم الحالات، زاد حجم التقطيع مقارنة بالفترة السابقة، حيث وصلت بعض المناطق إلى 70-80% من قدرتها على التقطيع. كانت توقعات عرض المواد الخام متفائلة نسبيًا، وبدأت أسعار المواد الخام في الانخفاض.
استمر هطول الأمطار في التأثير على إنتاج المطاط في يونان في يونيو، ولكن بالنظر إلى وضع التقطيع الحالي، تظل يونان في مرحلة ذروة الإنتاج الموسمية، مع استمرار إنتاج المواد الخام في اتجاه تصاعدي. باستثناء الظروف غير المتوقعة، من المتوقع أن تستمر توقعات زيادة إنتاج المواد الخام في يونان، ولا تزال أسعار المواد الخام متوقعة أن تنخفض.
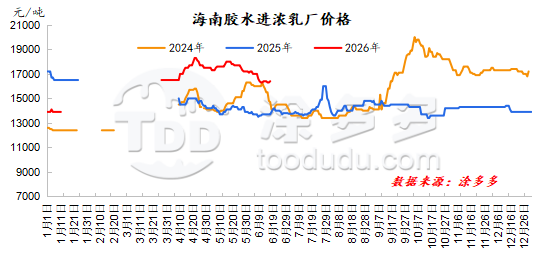
هاينان: دخلت مناطق إنتاج المطاط في هاينان موسم التقطيع الطبيعي في الربع الثاني، وبدأت أسعار اللاتكس في التراجع. في أوائل أبريل، بدأ التقطيع في دانتشو وبايشا على الساحل الغربي لهاينان، مما يمثل رسميًا بداية موسم التقطيع الجديد للمطاط. في النصف الأول من الشهر، أدت درجات الحرارة المرتفعة ونقص الأمطار إلى نقص رطوبة التربة في معظم المناطق، مما حد من وتيرة التقطيع وزيادة الإنتاج على الجزيرة. في الوقت نفسه، زاد عدد مصانع المعالجة التي استأنفت العمليات تدريجيًا، مما أدى إلى نقص في اللاتكس الطازج واستمرار ارتفاع أسعار شراء المواد الخام.
في النصف الأخير من الشهر، حدث هطول أمطار في مناطق الإنتاج، وعادت درجات الحرارة إلى مستوياتها الطبيعية، مما كان مفيدًا لعمليات التقطيع. في الوقت نفسه، وبفضل الأسعار المرتفعة، كان المزارعون محفزين للغاية للتقطيع، مما أدى إلى زيادة مساحة التقطيع على الجزيرة وزيادة إنتاج اللاتكس الطازج. أدى زيادة هطول الأمطار في منطقة إنتاج المطاط في هاينان خلال عطلة عيد العمال إلى تخفيف الجفاف المحلي بشكل أكبر. ومع تحسن الطقس تدريجيًا بعد العطلة، استؤنفت عمليات التقطيع المطاطية. وبفضل الأسعار المرتفعة، كان المزارعون محفزين للغاية للتقطيع، مما أدى إلى توسع كبير في مساحة التقطيع على الجزيرة مقارنة بما قبل العطلة.
أظهر إنتاج المواد الخام زيادة موسمية، مما أدى إلى انخفاض طفيف في أسعار المواد الخام. على الرغم من أن منطقة إنتاج المطاط في هاينان شهدت فترات من الأمطار ودرجات الحرارة المرتفعة في يونيو، إلا أن وتيرة إنتاج المطاط الجديد ظلت مستقرة نسبيًا. زادت كمية المواد الخام المتاحة في السوق على أساس شهري، مما يشير بوضوح إلى إطلاق موسمي للمواد الخام.
بشكل عام، تنتقل منطقة إنتاج المطاط في هاينان حاليًا إلى مرحلة إنتاج معتدل إلى مرتفع. بالنظر إلى الطلب الفعلي المحدود في السوق الفورية، تواجه مصانع معالجة اللاتكس ضغطًا كبيرًا على هوامش الربح، مما أدى إلى انخفاض رغبتها في دفع أسعار أعلى للمواد الخام. ونتيجة لذلك، دخل سعر شراء اللاتكس الطازج أيضًا في اتجاه تنازلي.
3. مراجعة وتحليل واردات المطاط الطبيعي
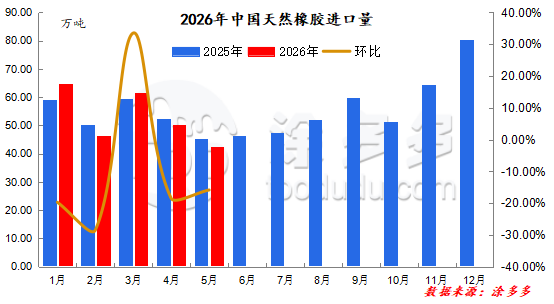
وفقًا لبيانات الجمارك، بلغت واردات الصين من المطاط الطبيعي في مايو 2026 ما مجموعه 422,800 طن، بانخفاض قدره 15.84% على أساس شهري و6.74% على أساس سنوي. من يناير إلى مايو 2026، بلغت الواردات التراكمية 2,647,900 طن، بانخفاض تراكمي قدره 0.54% على أساس سنوي.
تزامن شهر فبراير مع عيد رأس السنة الصينية، وأدت العطلة إلى توقعات بوصول مكثف إلى الموانئ بعد العطلة، مما أدى إلى زيادة واردات الصين في مارس مقارنة بشهر فبراير. في أبريل ومايو، في بداية موسم التقطيع في جنوب شرق آسيا، أدت الظروف الجوية إلى تعطيل كبير في إنتاج المطاط، مما أدى إلى عرض أقل من المتوقع.
بالتزامن مع تحسن الطلب الخارجي في الربع الثاني، ركزت مصانع جنوب شرق آسيا بشكل أساسي على الطلبات الخارجية، مما أدى إلى تحويل الطلبات على المطاط القياسي وتأخير بعض شحنات مايو إلى الصين. ونتيجة لذلك، انخفضت واردات الصين من المطاط الطبيعي في مايو مقارنة بشهر أبريل.
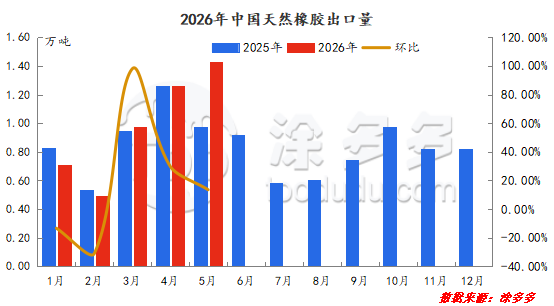
وفقًا لبيانات الجمارك، بلغت صادرات الصين من المطاط الطبيعي 14,300 طن في مايو 2026، بزيادة قدرها 13.38% على أساس شهري و47.51% على أساس سنوي. من يناير إلى مايو 2026، بلغ إجمالي الصادرات التراكمية 48,600 طن، بزيادة تراكمية قدرها 7.06% على أساس سنوي.
تعد صادرات الصين من المطاط الطبيعي صغيرة نسبيًا من حيث الحجم المطلق، وظل حجم الصادرات ضمن نطاق ضيق.
4. مراجعة وتحليل الطلب على المطاط الطبيعي
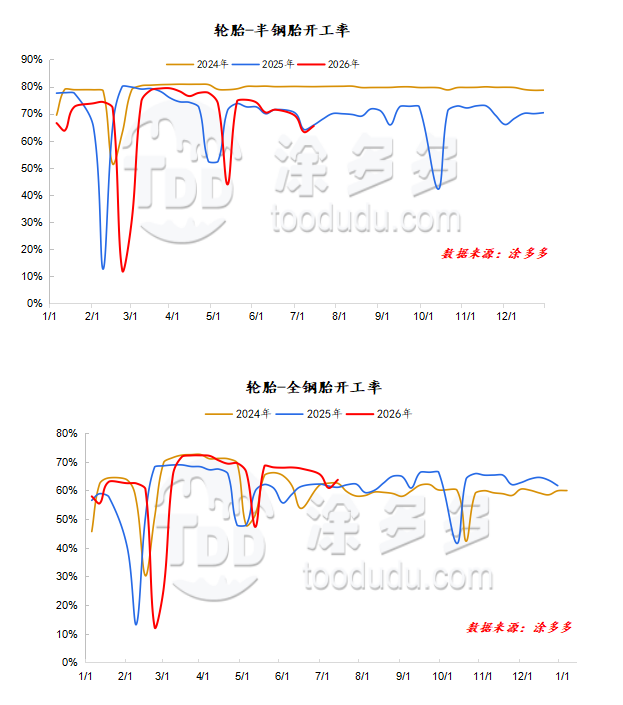
ظلت معدلات التشغيل في المصانع النهائية مرتفعة في أبريل. في بداية الشهر، بالتزامن مع عطلة مهرجان تشينغمينغ، قامت بعض الشركات بترتيب حوالي ثلاثة أيام من الصيانة، بينما قامت أخرى بتعديل جداول الإنتاج بشكل معتدل، مما أدى إلى انخفاض طفيف في الإنتاج وسحب معدلات التشغيل قليلاً.
مع دخول منتصف الشهر، أظهرت معدلات تشغيل شركات الإطارات اتجاهات مختلطة. استأنفت شركات الإطارات شبه الفولاذية التي خضعت للصيانة في الأيام العشرة الأولى من الشهر الإنتاج المستقر تدريجيًا، وبالتزامن مع دعم طلبات الإطارات الثلجية الخارجية، ارتفعت معدلات التشغيل الإجمالية قليلاً.
أما شركات الإطارات الفولاذية بالكامل، فقد شهدت تأثيرًا سلبيًا على معدلات التشغيل الإجمالية بسبب ترتيبات الصيانة لبعض الشركات النموذجية. ومع اقتراب نهاية الشهر، بدأت الشركات التي خضعت للصيانة أو خفضت الإنتاج في الإطارات الفولاذية بالكامل في استئناف الإنتاج تدريجيًا، مما وفر بعض الدعم لمعدل التشغيل الإجمالي. معظم شركات الإطارات شبه الفولاذية لديها جداول إنتاج مستقرة، مع تقلبات معدلات التشغيل الإجمالية ضمن نطاق ضيق.
خلال عطلة عيد العمال، قامت بعض الشركات النموذجية بجدولة الصيانة من الأول إلى الخامس من مايو، واستأنفت الإنتاج كما هو مخطط له في السادس من مايو. أدى ذلك إلى انخفاض كبير في معدل التشغيل الإجمالي. لم يكن عدد أيام الصيانة لشركات الإطارات شبه الفولاذية خلال عطلة عيد العمال مختلفًا بشكل كبير عن العام الماضي. ومع انتهاء عطلة عيد العمال، استأنفت الشركات النموذجية التي خضعت للصيانة الإنتاج تدريجيًا حوالي السادس من مايو. كانت طلباتهم التجارية الخارجية تؤدي بشكل جيد، وبالتزامن مع انخفاض مستويات مخزون المنتجات النهائية، استأنفت معظم الشركات الإنتاج بسرعة.
حاليًا، شهدت شركات الإطارات شبه الفولاذية تعافيًا مستقرًا في الإنتاج بعد الانتهاء من الصيانة، مما أدى إلى زيادة طفيفة في معدلات التشغيل. ومع ذلك، لا تزال بعض الشركات تسيطر بنشاط على الإنتاج، مما يحد من الزيادة. أما شركات الإطارات الفولاذية بالكامل، فقد كانت أيام الصيانة أقل بكثير مقارنة بنفس الفترة من العام الماضي، مما يظهر تباينًا في البيانات على أساس سنوي.
مع انتهاء عطلة عيد العمال، استأنف مصنعو الإطارات النموذجية الإنتاج تدريجيًا حوالي السادس من مايو. كانت الطلبات التصديرية تؤدي بشكل معقول، وبالتزامن مع انخفاض مستويات مخزون المنتجات النهائية، استأنفت معظم الشركات الإنتاج بسرعة. حاليًا، انخفض معدل التشغيل الإجمالي لمصنعي الإطارات الفولاذية بالكامل إلى حد ما بسبب توقف الصيانة في بعض الشركات النموذجية.
شهد معدل التشغيل الإجمالي لمصنعي الإطارات في يونيو زيادة طفيفة على أساس شهري، ويرجع ذلك أساسًا إلى أن المزيد من شركات الإطارات خضعت لصيانة المعدات خلال عطلة عيد العمال مقارنة بعطلة مهرجان قوارب التنين. حيث شملت كلا الشهرين عطلات، مما وفر بعض الدعم للإنتاج القوي. ومع ذلك، واجهت شركات الإطارات ضغوطًا متعددة في يونيو، بما في ذلك ارتفاع تكاليف المواد الخام وانخفاض الطلبات مما أدى إلى تباطؤ الشحنات، مما زاد من ضغوط الإنتاج والتشغيل.
قامت بعض الشركات بجدولة توقف الصيانة لمدة 3-5 أيام خلال عطلة مهرجان قوارب التنين، بينما خفضت أخرى الإنتاج خلال الشهر، مما ساهم أيضًا في الحفاظ على معدل التشغيل الإجمالي عند مستوى منخفض نسبيًا في يونيو.
5. مراجعة وتحليل مخزون المطاط الطبيعي
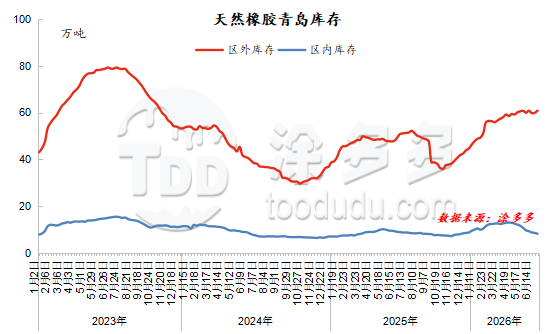
في أوائل أبريل، تقلب مخزون المطاط في تشينغداو بين التراكم والنفاد. في بداية الشهر، أظهرت وصولات المطاط من جنوب شرق آسيا بالدولار الأمريكي انخفاضًا موسميًا، مما أدى إلى انخفاض إجمالي تدفقات المخزون في ميناء تشينغداو. استمرت معدلات التشغيل النهائية في الانخفاض على أساس شهري، مع التركيز على شراء المخزون السابق، باستثناء بعض الاحتياجات الفورية. ومع انخفاض أسعار المطاط، زادت شركات الإطارات بشكل كبير من مشترياتها، مما حفز بعض التدفقات الخارجة، لكن المخزون الإجمالي لا يزال يظهر اتجاهًا للتراكم. في منتصف الشهر، أظهرت وصولات المطاط من جنوب شرق آسيا بالدولار الأمريكي انخفاضًا موسميًا، واستمرت تدفقات المخزون الإجمالية في ميناء تشينغداو في الانخفاض.
انخفضت أسعار المطاط الطبيعي، وقامت شركات الإطارات بشراء نشط بأسعار منخفضة، مما أدى إلى زيادة معدلات التدفق الخارجي لكل من المستودعات المربوطة والتجارة العامة، مما أدى إلى نفاد إجمالي المخزون في ميناء تشينغداو. نحو نهاية الشهر، أظهرت وصولات المطاط من جنوب شرق آسيا بالدولار الأمريكي انخفاضًا موسميًا، واستمرت التدفقات الداخلة المربوطة في ميناء تشينغداو في الانخفاض. ارتفعت أسعار المطاط الطبيعي، وأصبحت شركات الإطارات حذرة في تخزينها، مما أدى إلى انخفاض معدلات التدفق الخارجي لكل من المستودعات المربوطة والتجارة العامة، مما أدى إلى تراكم إجمالي المخزون في ميناء تشينغداو.
كان اتجاه المخزون في مايو عكس أبريل، حيث أظهر نمطًا من النفاد-التراكم-النفاد. كان النفاد الأولي في بداية الشهر بسبب انخفاض موسمي في وصولات المطاط من جنوب شرق آسيا، مما أدى إلى استمرار انخفاض تدفقات المخزون في ميناء تشينغداو، مع تجاوز الانخفاض التوقعات.
قبل العطلة، ارتفعت أسعار المطاط الطبيعي، وخلال عطلة عيد العمال، قامت العديد من شركات الإطارات النهائية بجدولة الصيانة من الأول إلى الخامس من مايو، مما أدى إلى تدفقات مركزة للمخزون قبل العطلة وخفض إجمالي المخزون في ميناء تشينغداو. ومع ذلك، بعد العطلة، مع استئناف العمل والإنتاج، استمرت أسعار المطاط الطبيعي في الوصول إلى مستويات جديدة. استمرت شركات الإطارات النهائية في شراء ما تحتاجه فقط أو في استهلاك المخزون الحالي، ولم يكن هناك تخزين واسع النطاق بعد العطلة.
شهدت مستودعات التجارة العامة تراكمًا كبيرًا للمخزون، مما أدى إلى العودة إلى التراكم في ميناء تشينغداو. تدريجيًا، مع استئناف الصناعات النهائية للعمل والإنتاج، تحسنت معدلات التشغيل الإجمالية بشكل كبير، واستأنفت معظم الشركات النهائية الإنتاج بسرعة. حافظت المصانع على رغبتها في إعادة التخزين بأسعار منخفضة، مما أدى إلى تجاوز تدفقات المخزون الخارجة التدفقات الداخلة، مما أدى إلى اتجاه نفاد المخزون في ميناء تشينغداو.
مع دخول يونيو، ظلت حالة المخزون الاجتماعي للمطاط الطبيعي في تشينغداو دون تغيير إلى حد كبير. في بداية الشهر، أدى ارتفاع طفيف في الشحنات الخارجية بالدولار الأمريكي إلى تعزيز تدفقات المخزون الإجمالية. أدت عوامل إيجابية متعددة في سوق المطاط الطبيعي إلى استمرار ارتفاع أسعار المطاط خلال الدورة. ومع ذلك، أدى الشراء الحذر في سوق اليوان إلى انخفاض كبير على أساس شهري في التدفقات الخارجة الإجمالية، مع تراكم مخزون التجارة العامة أكثر من المتوقع، مما أدى إلى زيادة إجمالي المخزون الفوري في ميناء تشينغداو.
مع انخفاض الشحنات الخارجية بالدولار الأمريكي مرة أخرى، انخفضت تدفقات المخزون الإجمالية على أساس شهري. علاوة على ذلك، أدى الضغط الهبوطي على أسعار المطاط الطبيعي إلى تحفيز شركات الإطارات على إعادة تخزينها بأسعار منخفضة، مما أدى إلى اتجاه نفاد المخزون الإجمالي في ميناء تشينغداو. في النصف الأخير من الشهر، مع الانخفاض السريع في الأسعار الفورية واستمرار ضعف الطلب النهائي، تبنت شركات الإطارات عمومًا نظرة متشائمة، وقامت بإعادة تخزينها فقط حسب الحاجة، مما أدى إلى تباطؤ عملية نفاد المخزون.
6. توقعات السوق
في الربع الثالث، ستدخل مناطق إنتاج المطاط الطبيعي المحلية والدولية تدريجيًا إلى مناطق ذروة إنتاج المطاط، ومن المتوقع أن يصبح إطلاق المواد الخام أكثر وضوحًا. يتحسن إنتاج المواد الخام، وتبدأ أسعار المواد الخام في الانخفاض، مما يوفر دعمًا كبيرًا للتكاليف.
من ناحية الطلب، ستدخل مصانع المعالجة النهائية موسم الذروة التقليدي "سبتمبر الذهبي وأكتوبر الفضي" في الربع الثالث، ومن المتوقع أن يتحسن طلب الشراء. فيما يتعلق بالواردات، تحسن إنتاج المطاط في الربع الثاني، ومن المتوقع أن يزيد حجم الواردات الإجمالي مقارنة بالربع الثاني. بشكل عام، سيشهد الربع الثالث عوامل صعودية وهبوطية، ولكن الشعور الهبوطي أقوى نسبيًا، ومن المرجح أن تظل أسعار المطاط ضعيفة ومتقلبة.
منصتنا تربط مئات من الموردين الكيميائيين الصينيين المعتمدين بالمشترين حول العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن سلع بالجملة، مواد كيميائية متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.
-
Titanium Product Market Quotation(Sep 16)7109
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7823
-
ارتفاع العقود الآجلة للمطاط الطبيعي: هل السوق في حالة انتعاش؟ (16 سبتمبر)8037
-
عرض أسعار سوق منتجات التيتانيوم (15 سبتمبر)9690
-
كربون بلاك اليومي: عروض ثابتة، معاملات "باردة" (15 سبتمبر)8142









