
تحليل سعر السوق لمطاط طبيعي
تحليل أسعار أسواق المطاط الطبيعي
1. تحليل أسعار سوق المطاط
جاف مطاط
في أكتوبر، شهد سوق المطاط الطبيعي تصحيحًا بعد انخفاضه. في بداية الشهر، تراجعت الأمطار في جنوب شرق آسيا، مما أدى إلى توقعات قوية بزيادة الإنتاج في المناطق المنتجة. وواجهت أسعار المواد الخام ضغوطًا، مما أضعف الدعم التكاليفي للمطاط. كانت عمليات المستودعات محدودة خلال العطلة، مع التركيز على إعادة التعبئة بعد العطلة كنشاط رئيسي.
اعتمدت مصانع الإطارات نهج الانتظار قبل إعادة التخزين، ما قد يؤدي إلى تراكم طفيف في المخزون بتشينغداو. ارتفع النشاط في السوق بعد العطلة، مما أدى إلى اتجاه صعودي ضيق في سوق المطاط الطبيعي. ومع ذلك، مع تحسن الطقس في شمال شرق تايلاند، تعززت التوقعات بزيادة الإنتاج في المناطق المنتجة، مما وضع ضغطًا هبوطيًا على أسعار كأس اللومبي.
بالإضافة إلى عدم اليقين المحيط بتعريفات الولايات المتحدة والصين، هيمن توجه هبوطي على سوق المطاط الطبيعي، ما أنهى الاتجاه الصعودي القصير وحوّل السعر للانخفاض شهريًا. واستمر هذا الاتجاه الهبوطي حتى نهاية الشهر.
أثرت الأعاصير والأمطار المتكررة على المناطق المنتجة، ما أعاق إنتاج المطاط الجديد، وتسبب في ارتفاع أسعار شراء المواد الخام، ما زاد من التكاليف ودفع بأسعار المطاط للارتفاع. علاوة على ذلك، أدت الانخفاض الكبير في المخزون الاجتماعي للمطاط الطبيعي وتحسن المشهد الكلي إلى دفع أسعار المطاط للأعلى بشكل كبير بسبب عوامل إيجابية متعددة، ما نتج عنه ارتفاع قوي في الأسعار.
اللاتكس الطبيعي
أظهر سوق اللاتكس الطبيعي في الصين اتجاهًا على شكل "V" في أكتوبر. في بداية الشهر، كان معدل إنتاج المطاط الجديد في المناطق المنتجة الخارجية بطيئًا، وظلت أسعار شراء المواد الخام مرتفعة، وكانت شركات المعالجة في جنوب شرق آسيا غير راغبة في خفض الأسعار لتصريف المخزون، مما حافظ على الدعم التكاليفي. وفي الوقت نفسه، لم يكن الضغط على السيولة في السوق الفورية في المناطق المستهلكة مرتفعًا، وحافظ التجار على موقف ثابت تجاه الأسعار.
في منتصف الشهر، عادت العوامل السلبية الكلية إلى الظهور، ما تسبب في تقلبات وهبوط في سوق المطاط الطبيعي. من الناحية الأساسية، خفضت شركات المعالجة في جنوب شرق آسيا أسعار شحناتها، مما خفّف الدعم التكاليفي وزاد من الحالة السلبية، ما جرّ أسعار السوق الفورية للأسفل. نحو نهاية الشهر، تحسّن المناخ في السوق الكلي، وارتفعت أسعار العقود الآجلة، ما عزز التفاؤل في السوق.
أساسيًا، ظلت أسعار المواد الخام والتكاليف في المناطق الرئيسية المنتجة في جنوب شرق آسيا مرتفعة، وضغط المخزون لدى الشركات منخفضًا، ورفعت الشركات أسعار الشحنات المقومة بالدولار الأمريكي. في الوقت نفسه، لم يكن الضغط على الاستيراد في المناطق المستهلكة مرتفعًا، ما دفع أسعار السوق الفورية للصعود. اعتمد مصنعو المنتجات النهائية موقف الانتظار، ما أدى إلى نشاط شرائي منخفض بشكل عام وحجم معاملات متوسط.
توقعات السوق:
1. في نوفمبر، من المتوقع أن تتراجع الأمطار في المناطق المنتجة العالمية الرئيسية، ما يؤدي إلى تحسن إنتاج المواد الخام.
2. من المتوقع أن تتحسن معدلات التشغيل لدى عينة من مصنعي الإطارات في نوفمبر.
3. من المتوقع أن يستمر انخفاض المخزون الاجتماعي للمطاط الطبيعي في نوفمبر.
2. مقارنة أسعار سوق المطاط هذا الشهر
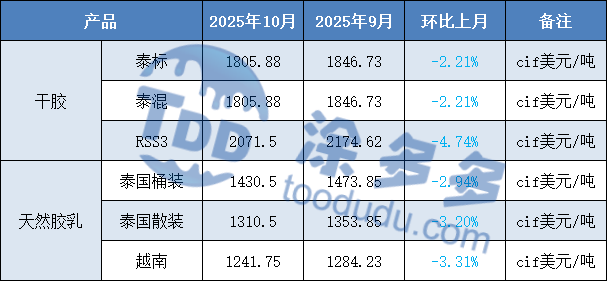
السوق الدولي
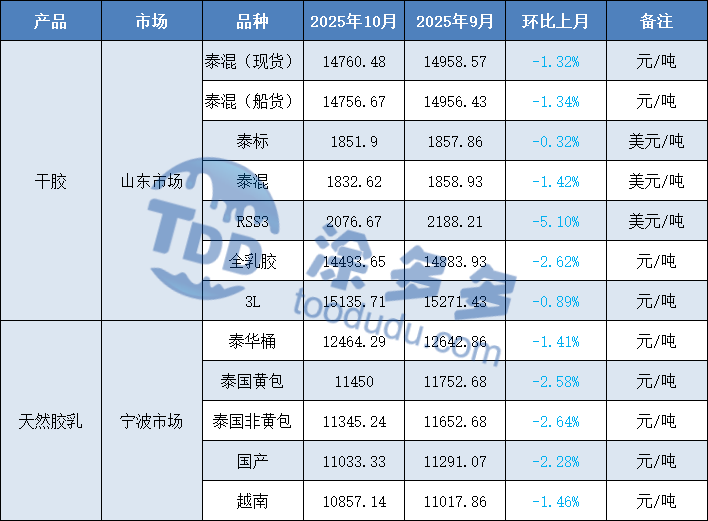
السوق المحلي
3. رسوم بيانية لتحليل أسعار سوق المطاط
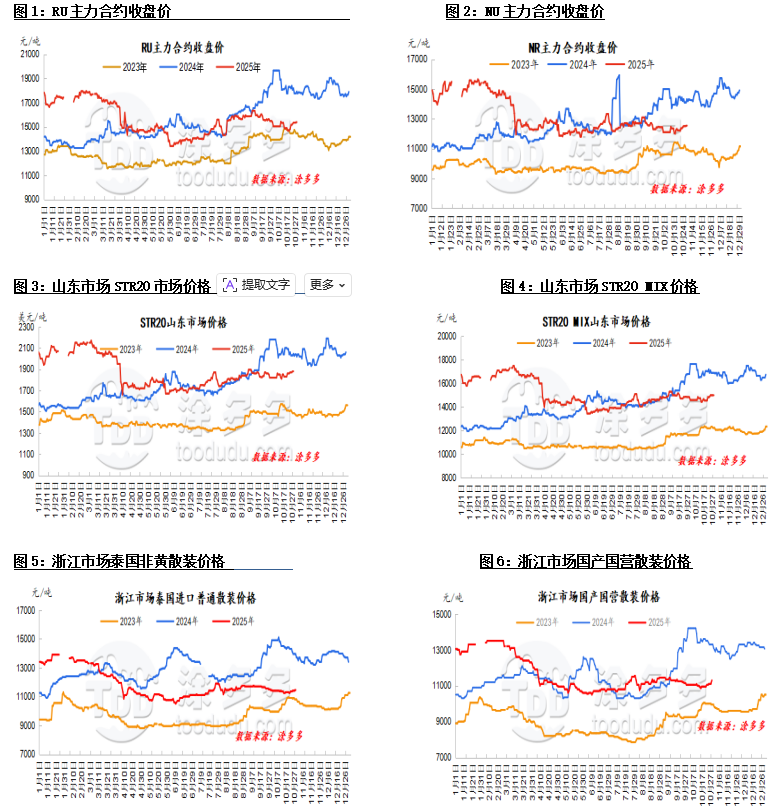
تحليل إمدادات المطاط الطبيعي
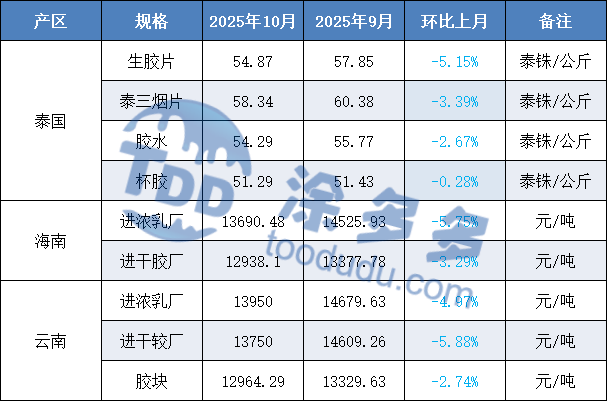
1. منطقة إنتاج تايلاند
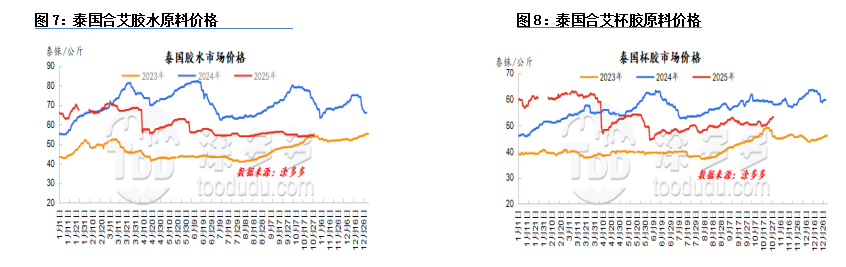
ظلت أسعار اللاتكس التايلاندي في أكتوبر ضمن نطاق ضيق بشكل عام، مع اتجاه صعودي طفيف نحو نهاية الشهر. تراجعت الأمطار في شمال شرق وشمال تايلاند في العشرة أيام الأولى من الشهر، ما سمح بعملية جمع المطاط بشكل طبيعي، ما أدى إلى انخفاض كبير في أسعار كأس اللومبي للمواد الخام. أما في جنوب تايلاند، فقد أثرت الأمطار غير المنتظمة على إمدادات المواد الخام، ما جعل أسعار اللاتكس تتوقف عن الهبوط وتعود للارتفاع.
في الجزء الأخير من الشهر، تراجعت الاضطرابات الجوية في شمال شرق تايلاند، ما أدى إلى زيادة المعروض. لكن الإعصار تسبب بأمطار غزيرة في مناطق الإنتاج الجنوبية، ما أعاق إطلاق المواد الخام، مما دفع المصانع لرفع الأسعار، ما أدى إلى ارتفاع كل من أسعار اللاتكس وكأس اللومبي.
تراوحت مخزونات المواد الخام في المصانع بين 30 إلى 60-90 يومًا، وكانت مستويات المخزون الإجمالية أقل من نفس الفترة من العام الماضي. حافظت المصانع على الإنتاج الطبيعي وتسليم العقود طويلة الأجل، رغم أن بعض المصانع أفادت بأنها تخطط لتأجيل الشحنات هذا الشهر.
2. منطقة إنتاج فيتنام
ظلت أسعار المواد الخام في فيتنام ثابتة في أكتوبر. مع تحسن الأحوال الجوية في فيتنام في العشرة أيام الأولى من الشهر، عاد إمداد اللاتكس إلى طبيعته، مما خفّف الضغط السابق الناتج عن نقص العرض. ودعم الطلب المحلي من المصانع استقرار أسعار اللاتكس ضمن نطاق محدود. في الجزء الثاني من الشهر، تأثرت منطقة إنتاج المطاط الفيتنامية بالأمطار الناتجة عن الإعصار، ما أخلّ بعمليات جمع المطاط بشكل متقطع، وقيد إجمالي إمداد المواد الخام. واصلت مصانع المعالجة شراء المواد لضمان تنفيذ الطلبات، ما دعم استقرار أسعار اللاتكس نسبيًا. حاليًا، طلبات المطاط 3L ضعيفة، مع تركيز الإنتاج على تنفيذ الطلبات السابقة. على الرغم من أن أرباح المصانع قد تعافت جزئيًا بسبب انخفاض الأسعار السابق، وزادت المصانع من شحناتها إلى الصين، فإن تقبل السوق للمواد الخام ذات الأسعار المرتفعة محدود، ما أدى إلى تعاملات ضعيفة نسبيًا. لا تزال بعض مصانع المعالجة تركز على توريد السوق المحلية الفيتنامية والأسواق الخارجية مثل أوروبا والولايات المتحدة.
3. منطقة إنتاج يوننان
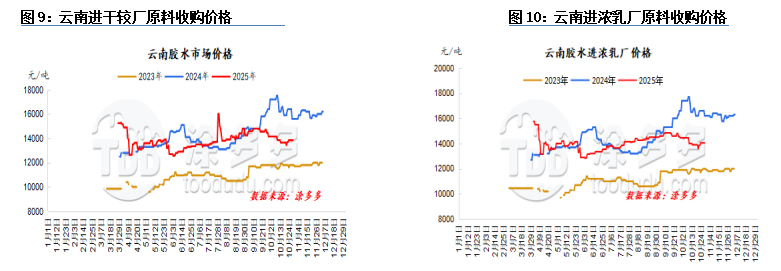
حافظت أسعار المواد الخام في منطقة إنتاج يوننان على اتجاه على شكل "V" في أكتوبر. في العشرة أيام الأولى من الشهر، استمرت الأمطار في يوننان في التسبب باضطرابات، لكن التأثير الكلي لم يكن كبيرًا. تشديد طفيف في إمدادات المواد الخام، وبعض مصانع معالجة اللاتكس المركز تقلصت معدلات تشغيلها قليلًا. حافظت مصانع المطاط القياسي على تكاليف تشغيل عالية، ما أدى إلى عكس أرباح واسع النطاق.
بدافع ضغط الربحية، تصرفت المصانع بحذر في شراء المواد الخام، مع تشغيل خطوط إنتاج اللاتكس الكاملة بمستويات معتدلة. استمر إنتاج مطاط الإطارات بشكل طبيعي، ويُذكر أن بعض المصانع الحكومية كانت لديها مخزون مواد خام يقارب 7-10 أيام. في أواخر أكتوبر، تراجعت الاضطرابات الفينولوجية في منطقة إنتاج يوننان، وعاد إنتاج المواد الخام إلى طبيعته، واستؤنف الاتجاه الصعودي للعرض.
ومع ذلك، بفضل قوة أسواق العقود الآجلة والسوق الفوري، ارتفعت أسعار شراء المواد الخام قليلًا، وازدادت الأسعار الفورية، وتحسنت أرباح التسليم. لا يزال المزارعون نشطين نسبيًا في إعادة تعبئة مخزون المواد الخام، ولكن عوامل الربحية أدت إلى تدفق كبير للاتكس إلى مصانع اللاتكس المركز، ما جعل خطوط إنتاج اللاتكس المركز تعمل بمستويات عالية، بينما تعمل خطوط إنتاج اللاتكس الكامل بمستويات معتدلة.
4. منطقة إنتاج هاينان
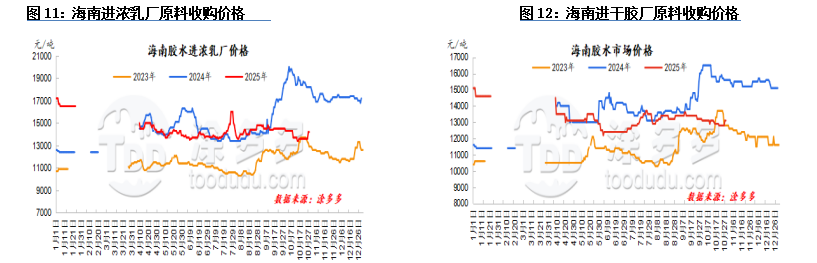
على الرغم من أن أسعار المواد الخام في منطقة إنتاج هاينان شهدت تقلبات صعودية قصيرة في أكتوبر، إلا أن الاتجاه العام بقي هبوطيًا. في أوائل أكتوبر، تفاقمت الأمطار المستمرة في منطقة إنتاج هاينان لتؤثر على عمليات جمع المطاط، ما أعاق بشدة إنتاج المواد الخام، وأدى إلى زيادة بطيئة في العرض. تحت ضغط الخسائر المستمرة في أرباح المعالجة، كانت رغبة المصانع المحلية في شراء المواد الخام منخفضة عمومًا، ما أدى إلى انخفاض أسعار شراء اللاتكس. ومع تعافي الطلبات النهائية وتحسين طفيف في أرباح المعالجة، زاد الطلب من مصانع المعالجة على إعادة تعبئة المواد الخام، ما دفع أسعار شراء المواد الخام للتوقف عن الهبوط والبدء في الارتفاع. في الجزء الثاني من الشهر، تأثرت منطقة إنتاج المطاط في هاينان بإعصار فنغشين، ما نتج عنه أمطار غزيرة وانخفاض في درجات الحرارة. هذا أدى إلى تضييق كبير في إمدادات اللاتكس الطازج في الجزيرة، ما حد من عمليات الشراء الفعلية للمواد الخام من قبل المصانع المحلية، وانعدام التقارير حول أسعار الشراء.
الاستيراد والتصدير
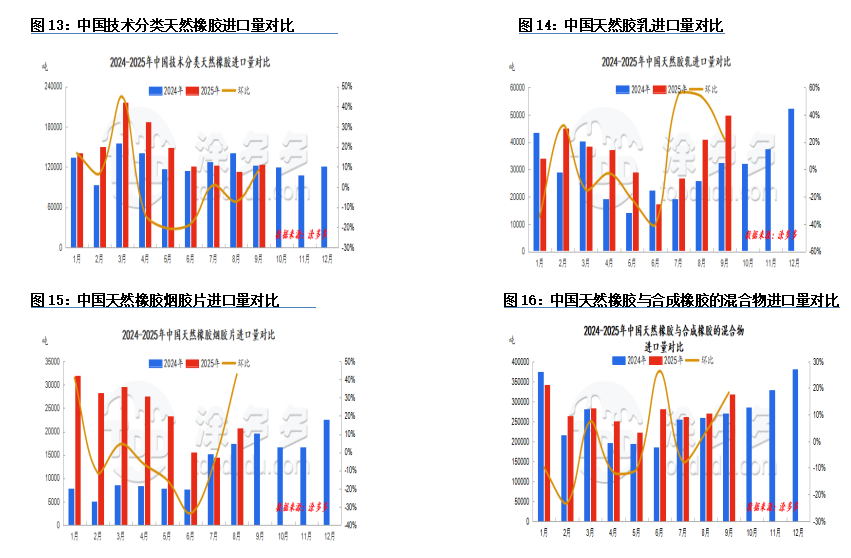
وفقًا لبيانات الجمارك، بلغت واردات الصين من المطاط الطبيعي (بما في ذلك التصنيفات التقنية، واللاتكس، وألواح المدخن، والأشكال الأولية، والمطاط المختلط، والمطاط المركب) في سبتمبر 2025 ما مقداره 595,900 طن، بزيادة 14.41% عن الشهر السابق و20.92% عن نفس الشهر من العام السابق. من يناير إلى سبتمبر 2025، بلغ إجمالي الواردات 4,717,200 طن، بزيادة سنوية تراكمية قدرها 19.65%.
في سبتمبر، بلغت صادرات الصين من المطاط الطبيعي (بما في ذلك التصنيفات التقنية، واللاتكس، وألواح المدخن، والأشكال الأولية، والمطاط المختلط، والمطاط المركب) 7,400 طن، بزيادة 23.95% عن الشهر السابق وانخفاض 3.23% عن نفس الشهر من العام السابق. من يناير إلى سبتمبر 2025، بلغ إجمالي الصادرات 73,700 طن، بزيادة سنوية تراكمية قدرها 20.77%.
التصنيف التقني للمطاط الطبيعي
في سبتمبر 2025، بلغت واردات الصين من المطاط الطبيعي، بما في ذلك التصنيفات التقنية، 122,600 طن، بزيادة 8.44% عن الشهر السابق و1.10% عن العام السابق.
اللاتكس الطبيعي
في سبتمبر 2025، بلغت واردات اللاتكس الطبيعي 49,700 طن، بزيادة 21.86% عن الشهر السابق و54.22% عن العام السابق.
ألواح المطاط الطبيعي المدخن
في سبتمبر 2025، بلغت واردات ألواح المطاط الطبيعي المدخن 20,600 طن، بزيادة 42.82% عن الشهر السابق و19.20% عن العام السابق.
خليط المطاط الطبيعي والصناعي
في سبتمبر 2025، بلغت واردات الصين من خليط المطاط الطبيعي والصناعي 317,500 طن، بزيادة 18.29% عن الشهر السابق و17.71% عن العام السابق.
2. اتجاهات الاستيراد والتصدير
إنتاج المطاط العالمي
يتوقع التقرير الأخير لجمعية مصدري المطاط الطبيعي الآسيوية (ANRPC) لشهر أغسطس 2025 أن ينخفض إنتاج المطاط الطبيعي العالمي في أغسطس بنسبة 0.7% ليصل إلى 1.379 مليون طن، بزيادة 3.8% مقارنة بالشهر السابق؛ ومن المتوقع أن تنخفض استهلاك المطاط الطبيعي بنسبة 1% إلى 1.256 مليون طن، بزيادة 0.8% مقارنة بالشهر السابق. بالنسبة للثمانية أشهر الأولى، من المتوقع أن ينخفض الإنتاج التراكمي العالمي للمطاط الطبيعي بنسبة 0.03% ليصل إلى 8.856 مليون طن، وأن ينخفض الاستهلاك التراكمي بنسبة 0.6% إلى 10.146 مليون طن.
من المتوقع أن يزيد إنتاج المطاط الطبيعي العالمي في 2025 بنسبة 0.5% مقارنة بالعام السابق ليصل إلى 14.892 مليون طن. على وجه التحديد، من المتوقع أن تزيد تايلاند بنسبة 1.2%، وإندونيسيا بنسبة 9.8%، والصين بنسبة 6%، والهند بنسبة 5.6%، وفيتنام بنسبة 1.3%، وماليزيا بنسبة 4.2%، وكمبوديا بنسبة 5.6%، وميانمار بنسبة 5.3%، والدول الأخرى بنسبة 3.5%.
من المتوقع أن يزيد استهلاك المطاط الطبيعي العالمي في 2025 بنسبة 1.3% مقارنة بالعام السابق ليصل إلى 15.565 مليون طن. من بينها، شهدت الصين زيادة بنسبة 2.5%، والهند بنسبة 3.4%، وتايلاند بنسبة 6.1%، وإندونيسيا انخفاضًا بنسبة 7%، وماليزيا زيادة بنسبة 2.6%، وفيتنام زيادة بنسبة 1.5%، وسريلانكا زيادة بنسبة 6.7%، وكمبوديا زيادة كبيرة بنسبة 110.3%، والدول الأخرى انخفاضًا بنسبة 3.5%.
ملاحظة: بيانات استهلاك المطاط الطبيعي العالمي تستند إلى أحدث البيانات وهي لأغراض إرشادية فقط.
تحليل مخزون المطاط الطبيعي
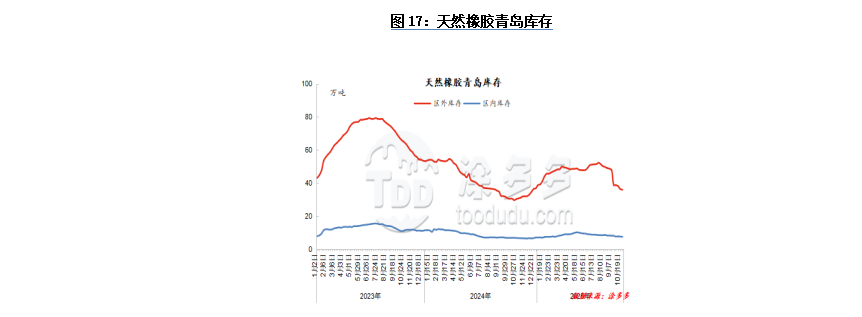
واصلت مخزونات تشينغداو اتجاهها التنازلي في أكتوبر. في بداية الشهر، استمر انخفاض مخزون المطاط الطبيعي، مع ظهور انخفاض أكبر بكثير في المطاط الفاتح مقارنة بالمطاط الداكن. كان انخفاض المخزون في تشينغداو أكثر وضوحًا من السابق للعطلة بسبب العطلة. شهد المطاط الفيتنامي تعديلات صغيرة نسبيًا بشكل عام.
تواصلت أسعار السوق الفورية في الاتجاه الهبوطي بسبب العوامل الخارجية. في النصف الثاني من الشهر، انخفض مخزون المطاط الطبيعي بشكل كبير، مع تراجع كل من المطاط الداكن والفواتح. شهدت المخزونات في تشينغداو انخفاضًا كبيرًا في معدلات التخزين بسبب عوامل مثل الأعاصير التي أثرت على الشحنات. بالإضافة إلى ذلك، زاد إنتاج الإطارات بعد العطلة، وقامت شركات الإطارات بمشتريات معتدلة. من المتوقع أن تعمل أنواع المطاط الأخرى عند مستويات قريبة من الطاقة القصوى.
تحليل الطلب على المطاط الطبيعي
الإطارات
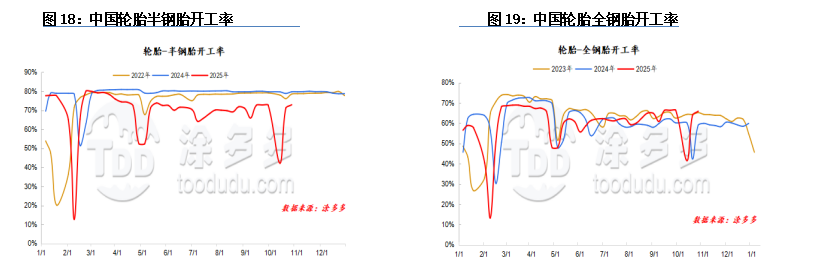
في بداية الشهر، خلال عطلة عيد الوطني، علقت جميع مصانع الإطارات الفولاذية والنصف فولاذية العمليات للصيانة، ما أدى إلى انخفاض قدرة إنتاج الإطارات. بعد العطلة، استأنفت شركات الصيانة العمليات حسب الخطة، مع عودة معظم الشركات إلى مستويات ما قبل العطلة.
تباين أداء الشحنات بشكل عام؛ نفذت بعض الشركات مبيعات ترويجية، ما أدى إلى تحسن الشحنات مقارنة بما قبل العطلة، بينما رفعت شركات أخرى الأسعار، ما أبطأ من وتيرة الشحنات. نحو نهاية الشهر، زادت قدرة إنتاج الإطارات قليلًا.
أدى تساقط الثلوج المبكر في خيلونغجيانغ ومنغوليا الداخلية إلى طلب مركّز على إطارات الثلج، ما دفع مصنعي الإطارات النصف فولاذية إلى جدولة الإنتاج بنشاط، ما عزز معدلات تشغيلهم. عادت مصانع الإطارات الفولاذية بالكامل إلى مستويات الإنتاج الطبيعية، ما أدى إلى زيادة طفيفة في المعدلات التشغيلية الإجمالية.
توفر منصتنا اتصالًا بمئات الموردين الكيميائيين الصينيين الموثوق بهمالموردين الكيميائيين الصينيينمع المشترين حول العالم، وتعزز المعاملات الشفافة، وفرص الأعمال الأفضل، وشراكات القيمة العالية. سواء كنت تبحث عن سلع أساسية بالجملة، أو كيماويات متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global يمكن الوثوق بها لتكون اختيارك الأول.









