
تقرير أسبوعي عن اتجاهات سوق المطاط الطبيعي
1. تحليل سوق المطاط الفوري
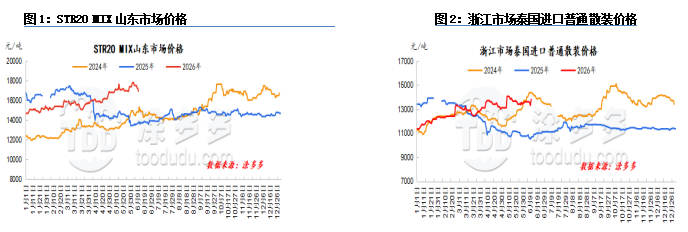
هذا الأسبوع، توقفت أسعار المطاط الطبيعي عن الانخفاض وبدأت في التراجع. مؤخرًا، شهدت مناطق الإنتاج المحلية والدولية تأثيرات متفاوتة بسبب الأحوال الجوية. ومع ذلك، مع توقع زيادة قدرة جمع المطاط في مختلف مناطق الإنتاج، تضغط المصانع العليا لخفض الأسعار، وتستمر أسعار المواد الخام في الضعف.
الدعم التكلفي للمطاط الطبيعي أصبح أكثر تراخيًا. الطلب ضعيف، ومصانع الإطارات في موسم الركود. بعد انخفاض أسعار المطاط الطبيعي الفوري، زادت شحنات السوق، وضغط المشترون لخفض الأسعار، واستمر تركيز التداول في الانخفاض. ينتشر الشعور بالتشاؤم داخل الصناعة، وقد يكون الاتجاه الهبوطي لأسعار المطاط الطبيعي واضحًا.
هذا الأسبوع، كانت أسعار سوق المطاط الطبيعي اللاتكس الفوري ثابتة نسبيًا، مع اتجاه طفيف نحو الارتفاع. مع الإفراج التدريجي عن قدرة جمع المطاط في مختلف مناطق الإنتاج، دخل العرض العالمي للمطاط الطبيعي دورة زيادة، بينما الطلب في موسم الركود الموسمي.
توقع زيادة العرض وضعف الطلب قد قمع معنويات السوق، وتعمل أسعار المطاط الطبيعي اللاتكس بشكل ضعيف. ومع ذلك، فإن الأحوال الجوية الممطرة مؤخرًا في مناطق الإنتاج قد عطلت العرض قصير الأجل للسوق. تباطأت مصانع المعالجة المحلية في وتيرة الشحن. في الوقت نفسه، بعد انخفاض أسعار المطاط، تم الإفراج عن طلب إعادة التخزين في القطاعات الوسطى والنهائية، وقدمت التحسينات الهامشية في الطلب بعض الدعم للأسعار.
توقعات السوق:
1. تحسن هطول الأمطار في مناطق الإنتاج المحلية، مما يؤدي إلى زيادة توقعات العرض؛
2. توقع تحسن معدلات التشغيل لشركات الإطارات النموذجية في الدورة القادمة؛
3. استمرار اتجاه تقليل المخزون في تشينغداو، الصين؛
4. اضطرابات في البيئة الاقتصادية الكلية.
2. تحليل عرض المطاط الطبيعي
2.1 منطقة الإنتاج في تايلاند
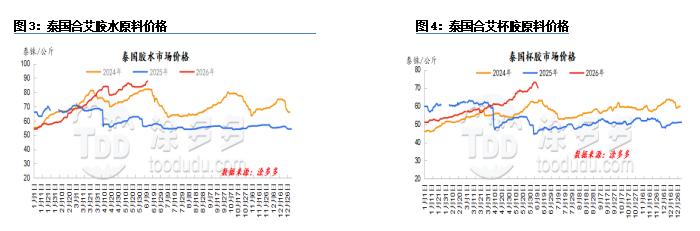
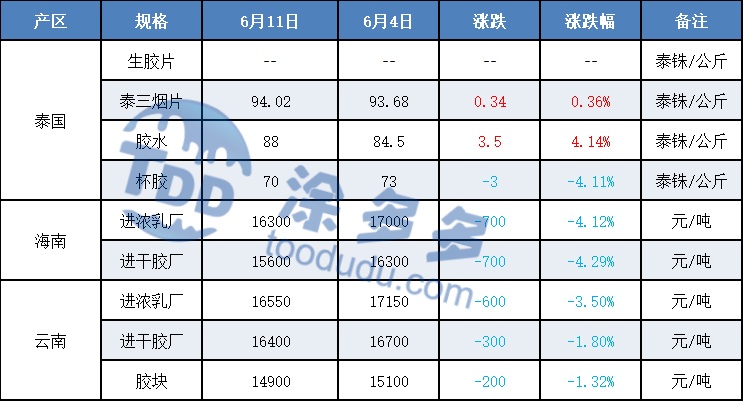
هذا الأسبوع، أدى زيادة هطول الأمطار في جنوب تايلاند إلى استمرار ضيق إنتاج اللاتكس، مما أدى إلى ارتفاع أسعار اللاتكس. في الشمال الشرقي، أدت أحجام الإنتاج الطبيعية إلى ضغط المصانع لشراء المواد الخام، مما وضع ضغطًا هبوطيًا على أسعار قطع الكوب.
2.2 منطقة الإنتاج في فيتنام
هذا الأسبوع، استمر هطول الأمطار في فيتنام في تعطيل جمع المطاط، ولكن زاد إنتاج اللاتكس الخام تدريجيًا بشكل عام. كانت المصانع متحمسة للغاية للإنتاج في المراحل الأولى من هذه الزيادة، واستمرت مصانع معالجة اللاتكس في التنافس على المواد الخام لتلبية الطلب، مما دعم أسعار شراء المواد الخام المرتفعة.
2.3 منطقة الإنتاج في يونان
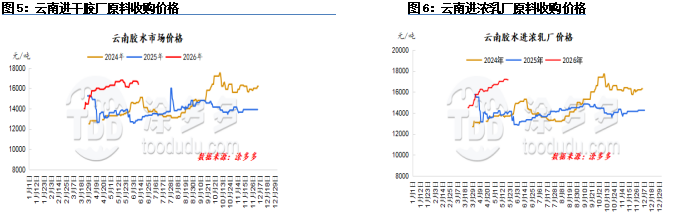
في بداية الأسبوع، أثرت الأمطار المتقطعة في منطقة إنتاج يونان على جمع المطاط إلى حد ما. ومع ذلك، بسبب تقلبات سوق العقود الآجلة، كانت مصانع المعالجة مترددة في تقديم أسعار أعلى، ولم تنتعش أسعار المواد الخام. مع تحسن الأحوال الجوية، زاد إنتاج المواد الخام، ولكن أرباح مصانع المعالجة ظلت تحت الضغط، واستمر الاتجاه الهبوطي لأسعار المواد الخام.
2.4 منطقة الإنتاج في هاينان
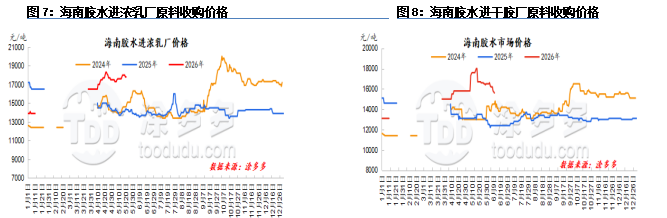
في بداية الأسبوع، عطلت الأمطار المناطق الرئيسية لإنتاج المطاط في هاينان، مما حد من عمليات جمع المطاط وتقليل العرض بشكل كبير من اللاتكس الطازج على الجزيرة. بحلول منتصف الأسبوع، تحسنت الأحوال الجوية، واستؤنف جمع المطاط، وتعافى عرض المواد الخام تدريجيًا إلى المستويات الموسمية. ومع ذلك، بسبب الأداء الضعيف لكل من أسواق العقود الآجلة والفورية، كان لدى مصانع المعالجة المحلية رغبة محدودة في تقديم أسعار أعلى للمواد الخام.
3. تحليل تكلفة وأرباح المطاط الطبيعي
3.1 منطقة الإنتاج الخارجية: تايلاند
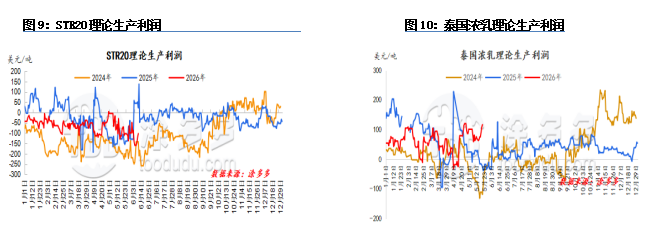
اتسعت الأرباح النظرية لإنتاج المطاط STR20 في تايلاند. هذا الأسبوع، انخفضت أسعار شراء المطاط الكوب، إلى جانب انخفاض قيمة البات التايلاندي، مما خفف من ضغوط تكلفة المواد الخام على المصانع. ومع ذلك، أدى ضعف الطلب إلى انخفاض عروض المصانع، مما أدى إلى خسارة أكثر حدة في الأرباح النظرية لإنتاج المطاط التايلاندي القياسي مقارنة بالفترة السابقة.
3.2 منطقة الإنتاج المحلية: هاينان
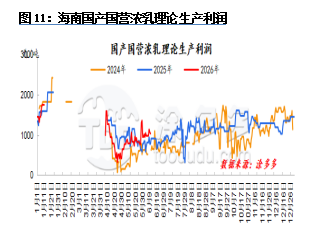
خلال الأسبوع، ازدادت التوقعات بزيادة قدرة جمع المطاط في هاينان، مما أدى إلى انخفاض رغبة مصانع المعالجة المحلية في رفع الأسعار. تم تعديل أسعار المواد الخام تدريجيًا نحو الانخفاض. في سوق المنتجات النهائية، انخفضت أسعار العقود الآجلة، وزاد اختلال التوازن الأساسي بين العرض والطلب من قمع الطلب. كما انخفضت عروض أسعار المطاط المركز المحلي، مما أدى إلى تعديل نطاقي في هوامش أرباح الإنتاج.
4. تحليل طلب المطاط الطبيعي
4.1 المطاط الجاف في القطاع النهائي
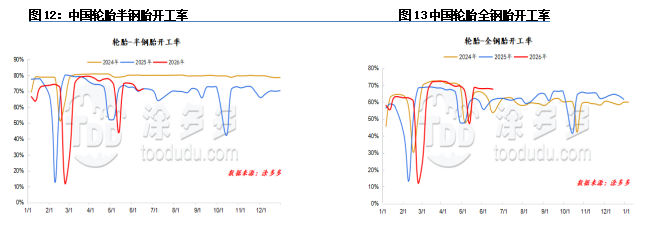
معدل تشغيل الإطارات نصف الفولاذية في الصين هو 72%. معدل تشغيل الإطارات الفولاذية بالكامل في الصين هو 68%.
خلال الفترة، تعافت الإنتاجية في مصانع الإطارات نصف الفولاذية النموذجية التي كانت تخضع للصيانة تدريجيًا، مما أدى إلى زيادة تدريجية في معدلات التشغيل. ومع ذلك، فإن نقص طلبات التجارة الخارجية، إلى جانب انخفاض الشحنات الإجمالية عن التوقعات، أدى إلى تقليل بعض الشركات للإنتاج، مما حد من الزيادة الإجمالية في معدلات التشغيل.
تواجه مصانع الإطارات الفولاذية بالكامل ضغوطًا متزايدة على الإنتاج والمبيعات، إلى جانب استمرار تكاليف المواد الخام. تتحكم بعض الشركات في إنتاج المنتجات الاقتصادية، وتنفذ تخفيضات مرنة في الأسعار أو جداول صيانة، مما يؤدي إلى انخفاض معدل التشغيل الإجمالي لمصانع الإطارات الفولاذية بالكامل.
4.2 القطاع النهائي للاتكس المركز
من المفهوم أن مصانع القفازات في شمال الصين تعمل بطاقة حوالي 50%. تراجعت الاضطرابات السياسية، وبدأت طلبات التجارة الإلكترونية في التعافي تدريجيًا، مما أدى إلى زيادة طفيفة في معدلات تشغيل المصانع؛ ومع ذلك، لا تزال أسعار المواد الخام الحالية مرتفعة، مما يبقي تكاليف الإنتاج تحت الضغط.
حاليًا، كل من مخزونات المواد الخام والمنتجات النهائية منخفضة، ويتوقع السوق عمومًا انخفاض أسعار المواد الخام. تختار معظم الشركات الانتظار والمراقبة، مع التخطيط لتحسين الترتيبات الإنتاجية والتشغيلية ديناميكيًا بعد عودة أسعار المواد الخام إلى نطاق معقول.
من المفهوم أن مصانع الرغوة في ونتشو تعمل بطاقة حوالي 40%. بينما تم استهلاك بعض المواد الخام، فإن مصانع المعالجة محدودة بسبب عدم قدرتها على قبول المواد الخام مرتفعة السعر، مما يحد من نمو الطاقة الإجمالية.
مقيدة بعوامل مثل ضعف توقعات المستهلكين، فإن وتيرة تعديلات أسعار المنتجات النهائية بطيئة، وتستمر الضغوط المزدوجة لنقص الطلب وارتفاع التكاليف في الظهور بشكل بارز للمصانع. مع انخفاض مخزونات المواد الخام تدريجيًا، تقوم بعض المصانع بتجديد مخزونها بناءً على احتياجات الإنتاج الفعلية.
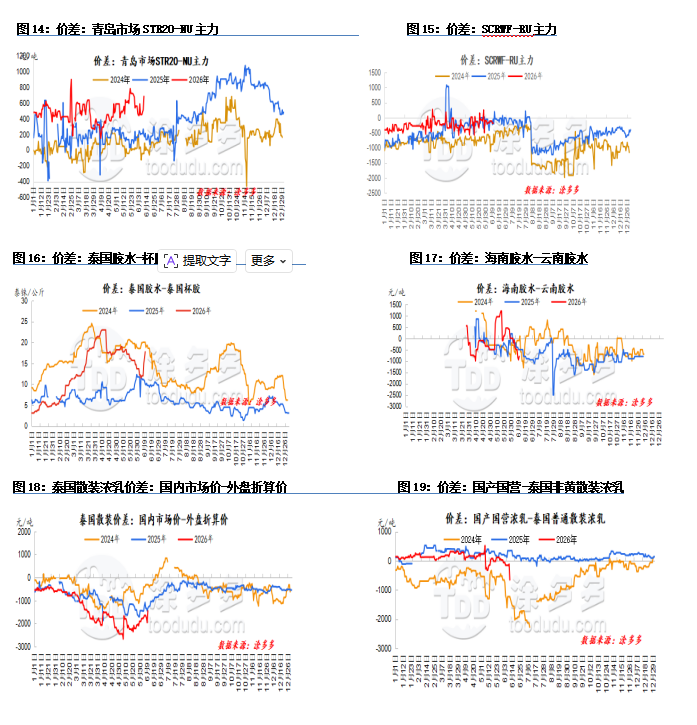
5. مخطط انتشار أسعار المطاط الطبيعي
تربط منصتنا مئات من الموردين الكيميائيين الصينيين المعتمدين بالمشترين في جميع أنحاء العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.
-
اقتباس سوق منتجات التيتانيوم (24 سبتمبر)8689
-
تقرير الكربون الأسود الأسبوعي: الاتجاه النزولي يصعب عكسه (24 سبتمبر)9209
-
تقرير أسبوعي عن المطاط الطبيعي: دعم التكلفة يعود (24 سبتمبر)9326
-
سعر سوق منتجات التيتانيوم (23 سبتمبر)5347
-
كربون بلاك ديلي: انخفاض التكاليف، تراجع الطلب — لم يعد بالإمكان الصمود (23 سبتمبر)6567









