
اتجاه سعر المطاط الطبيعي
[مقدمة]تواجه المناطق المحلية المنتجة للمطاط تأثيرات الأعاصير، ولكن لا توجد تكهنات فورية حول التأثير قصير الأجل للإعصار. من منظور العرض والطلب، فإن الضغوط الصاعدة على أسعار المواد الخام داخليًا وخارجيًا ضعيفة، مما يؤدي إلى عدم كفاية الدعم التكلفي للمطاط. إلى جانب تراكم مخزون المطاط الداكن الذي وصل إلى نقطة تحول، يظل المزاج السلبي في السوق سائدًا، وتظل أسعار المطاط لديها مجال لمزيد من الهبوط.
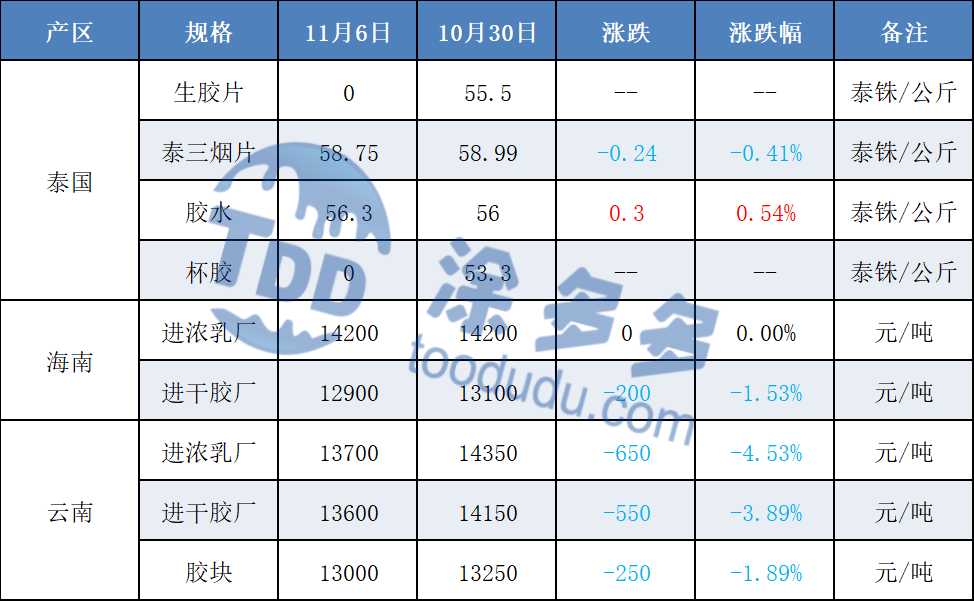
الجانب العرضي:تواصل الأمطار التأثير على إنتاج اللاتكس في جنوب تايلاند، مما أدى إلى ارتفاع السعر مقارنة بالفترة السابقة. في الشمال الشرقي، تسير عملية استخلاص المطاط بشكل طبيعي، ولدى المصانع توقعات قوية بزيادة المعروض لاحقًا. وقد تراجعت الرغبة في رفع الأسعار لشراء خثارة الكأس، مما أدى إلى انخفاض السعر مقارنة بالفترة السابقة. تتراوح مخزونات المواد الخام لدى المصانع بين 30 يومًا و60-90 يومًا، مع مستويات إجمالية للمخزون أقل من نفس الفترة من العام الماضي.
تحافظ المصانع على الإنتاج الطبيعي وعلى تسليم العقود الطويلة الأجل. في فيتنام، تستمر المناطق المتضررة من الأعاصير في هطول الأمطار والفيضانات، مع هطول أمطار غزيرة في الجنوب، مما يبطئ وتيرة توريد المواد الخام. خلال موسم الذروة الإنتاجي، من غير المرجح أن يشهد العرض زيادة كبيرة. وتواصل مصانع التجهيز الشراء باعتدال لضمان تنفيذ الطلبات، مما يدعم أسعار المواد الخام نسبيًا، لكنه يضع أيضًا ضغطًا كبيرًا على تكاليف إنتاج هذه المصانع.
انخفضت أسعار المواد الخام في مقاطعة يوننان في البداية قبل أن ترتفع. وأدى ازدياد التغير اليومي في درجات الحرارة في يوننان إلى تراجع المحتوى الجاف، ما دعم إلى حد ما استقرار الأسعار نسبيًا. تدريجيًا، تراجعت هذه الحالة، مما وضع ضغطًا على عمليات الاستخلاص. وفي نهاية الأسبوع، ساهم التحسن العام في سوق المطاط في ظهور اتجاه طفيف صاعد في أسعار المواد الخام.
في مقاطعة هاينان، أعاقت الأعاصير والأمطار الغزيرة العمليات، بل وحدثت فيضانات في المناطق الوسطى والشرقية. وقد عرقل ذلك الأنشطة الطبيعية لاستخلاص المطاط في الجزيرة، مما أدى إلى نقص حاد في إنتاج المواد الخام. ومع ذلك، فقد انخفضت كل من الأسعار الآجلة والسعر الفوري، ونتيجة لضغط التكاليف المرتفعة، خفّضت مصانع التجهيز المحلية رغبتها في تقديم أسعار أعلى لتأمين الإمدادات، ما أدى إلى انخفاض أسعار المواد الخام. وفقًا للمسح، كان متوسط حجم شراء المطاط اليومي خلال الفترة أقل من 1000 طن.
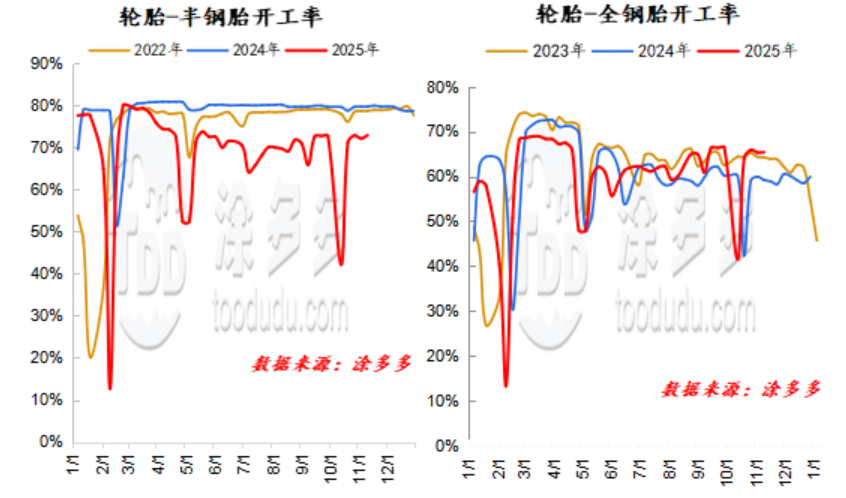
الجانب الطلب:بلغ معدل تشغيل مصنعي الإطارات شبه الفولاذية في الصين 73%. وبلغ معدل تشغil مصنعي الإطارات الفولاذية الكاملة 65%. استأنفت بعض الشركات التي كانت متوقفة عن العمل الصيانة مستويات الإنتاج الطبيعية الأسبوع الماضي، ما أدى إلى زيادة طفيفة في المعدل الكلي للتشغيل. واستمرت معظم المصانع الأخرى في العمل بشكل مستقر. وارتكزت المبيعات بشكل رئيسي على الأنماط الطبيعية خلال الفترة، مع تقلب طفيف في المخزون العام.
توقعات السوق:على المدى القصير، ستستمر المناطق المنتجة الخارجية في التأثر بالأمطار، ولكنها تمر بموسم ذروة الإنتاج، ومن المتوقع أن يكون إنتاج المواد الخام قويًا نسبيًا، مما يترك مجالًا لانخفاض أسعار المواد الخام. في الوقت نفسه، تدخل المناطق المنتجة المحلية تدريجيًا فترة تقل فيها الإنتاجية بسبب انخفاض درجات الحرارة، مما يوفر دعمًا من ناحية التكلفة. بعد انخفاضأسعار المطاط، يتبع المشترون في القطاعات السفلية نهجًا حذرًا، ومن المتوقع أن يدخل سوق المطاط الطبيعي مرحلة تداول ضمن نطاق محدد في المدى القريب.
توفر منصتنا اتصالاً بمئات الموردين الكيميائيين الصينيين الموثوق بهممع المشترين حول العالم، وتعزز المعاملات الشفافة، وفرص الأعمال الأفضل، وشراكات القيمة العالية. سواء كنت تبحث عن سلع أساسية بالجملة، أو كيماويات خاصة، أو خدمات مشتريات مخصصة، فإن TDD-Global هي الخيار الموثوق الأول لك.
-
سعر سوق منتجات التيتانيوم (23 سبتمبر)5324
-
كربون بلاك ديلي: انخفاض التكاليف، تراجع الطلب — لم يعد بالإمكان الصمود (23 سبتمبر)6542
-
المطاط الطبيعي اليومي: تخفيض المخزون + ملخص المشتريات (23 سبتمبر)6180
-
سعر سوق منتجات التيتانيوم (22 سبتمبر)8262
-
تقرير السوق الفصلي للكربون الأسود في الصين للربع الثالث (سبتمبر 22)6694









