
مطاط طبيعي أسبوعي: مخاطر التراجع تلوح في الأفق (3 سبتمبر)
تقرير الأسبوعي للمطاط الطبيعي: بعد انقشاع الأمطار، تظهر مخاطر التراجع
1. تحليل سوق المطاط الفوري
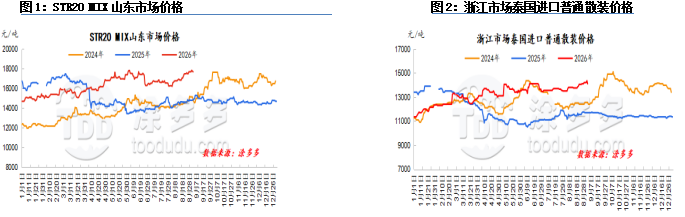
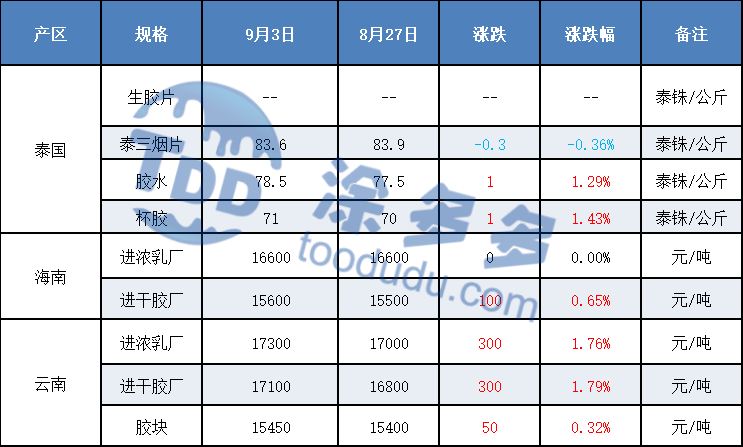
هذا الأسبوع، أظهر المطاط الطبيعي علامات طفيفة على التراجع لكنه ظل عند مستويات مرتفعة. يشهد مشهد العرض والطلب في سوق المطاط الطبيعي تغييرات طفيفة، والمنطق الذي دعم الارتفاع سابقًا أصبح أقل صلابة. من جانب العرض، تتلاشى تدريجيًا اضطرابات الأمطار في مناطق الإنتاج المحلية والخارجية، وعادت عمليات جمع المطاط إلى طبيعتها، وتباطأت مكاسب أسعار المواد الخام بشكل واضح، مع انخفاض الأسعار في بعض المناطق. الدعم من جانب التكلفة يضعف. من ناحية المخزون، تراكمت المخزونات الاجتماعية لبعض درجات المطاط تدريجيًا، مما أدى إلى ارتفاع إجمالي المخزونات الاجتماعية بشكل مرحلي، مع زيادة الضغط من جانب العرض الذي يضغط على أسعار المطاط. بشكل عام، ضعف الدعم الأساسي قصير الأجل لسوق المطاط الطبيعي، والزخم الصعودي أصبح واضحًا غير كافٍ، ويجب الحذر من مخاطر التراجع في الأسعار.
هذا الأسبوع، أظهرت أسعار السوق الفورية للمطاط الطبيعي اللاتكس تقلبًا محدودًا بشكل عام، مع نمط توطيد مشدود عند مستويات مرتفعة. تتلاشى تدريجيًا اضطرابات الأمطار في مناطق الإنتاج المحلية والخارجية، وتباطأت وتيرة ارتفاع أسعار شراء اللاتكس الطازج، مما أدى إلى تخفيف الدعم من جانب التكلفة قليلاً. تواجه شركات المنتجات النهائية ضغطًا مزدوجًا من الطلبات والتكاليف، مع شعور قوي بتجنب المخاطر وانتظار الموقف تجاه المواد الخام ذات الأسعار المرتفعة. وتيرة التداول في السوق بطيئة، مما يضغط على سوق اللاتكس الطبيعي. ومع ذلك، تظل تدفقات البضائع المستوردة إلى مناطق التوزيع منخفضة بشكل مستمر، ويعتمد العرض الفوري بشكل رئيسي على اللاتكس المركز المحلي، ولا يمثل ضغط العرض الفعلي في السوق أهمية كبيرة. إلى جانب تكاليف الاحتفاظ العالية للتجار ومحدودية مجال التنازلات السعرية، يظل الدعم من الجانب السفلي لأسعار المطاط قويًا.
توقعات السوق:
1. تحسن ظروف الأمطار في مناطق الإنتاج المحلية، مع توقعات بزيادة العرض؛
2. من المتوقع أن ترتفع معدلات تشغيل شركات تصنيع الإطارات النموذجية الأسبوع المقبل؛
3. تستمر مخزونات تشينغداو، الصين في اتجاه تقليل المخزون؛
4. اضطرابات في مشاعر الاقتصاد الكلي.
2. تحليل عرض المطاط الطبيعي
2.1 مناطق الإنتاج في تايلاند
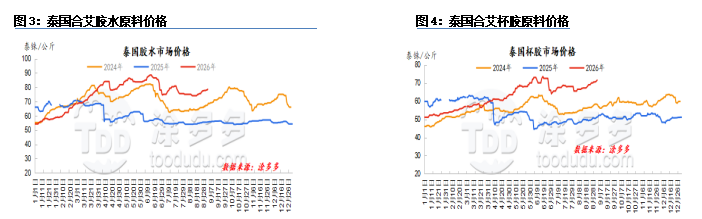
في الثلث الأول من الفترة، تأثرت مناطق الإنتاج في تايلاند بالأمطار، مما أدى إلى تعطيل عمليات جمع المطاط. أظهرت مصانع المعالجة والمجمعون الثانويون رغبة قوية في إعادة التخزين، مما أدى إلى ارتفاع أسعار شراء المواد الخام. مع دخول الثلث الأخير، تحسن الطقس في مناطق الإنتاج إلى حد ما، وزادت شحنات المجمعين الثانويين في بعض المناطق، واستعادت مصانع المعالجة حجم الشراء، واستقرت أسعار شراء المواد الخام بعد الارتفاع.
2.2 مناطق الإنتاج في فيتنام
هذا الأسبوع، حافظت مناطق الإنتاج في فيتنام على نمط موسم الأمطار، مع أمطار متفرقة في الغالب دون عواصف مستمرة واسعة النطاق. يمكن أن تستمر عمليات جمع المطاط خلال النهار، لكن اضطرابات الأمطار المتكررة تعني أن وتيرة إطلاق المطاط الجديد كانت أقل من التوقعات الموسمية. حافظت أسعار شراء مطاط الكوب على مستوياتها المرتفعة السابقة، مع ضغط تكاليف المواد الخام المرتفعة على هوامش مصانع المعالجة.
2.3 مناطق الإنتاج في يونان
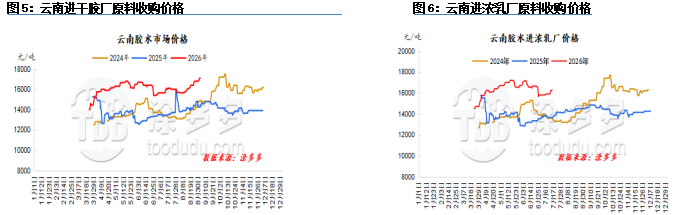
تحسنت الأمطار في مناطق الإنتاج في يونان، وبدأت المواد الخام في الدخول إلى مرحلة زيادة العرض. ومع ذلك، أدت ارتفاع أسعار المنتجات النهائية إلى دفع أسعار الشراء إلى الأعلى، مع ظهور علامات على تخفيف بعض أسعار الشراء نحو نهاية الأسبوع.
2.4 مناطق الإنتاج في هاينان
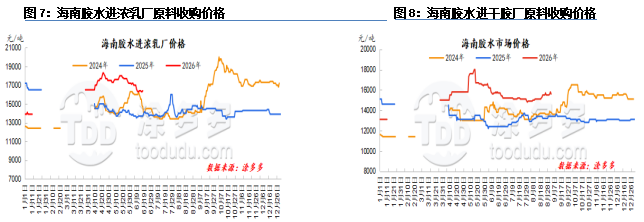
هذا الأسبوع، استمرت مناطق الإنتاج في هاينان في مواجهة أمطار متقطعة، مما أدى إلى تعطيل استمرارية عمليات جمع المطاط. على الرغم من تحسن الطقس تدريجيًا نحو نهاية الأسبوع، ظلت وتيرة الإنتاج الإجمالية بطيئة. خلال الأسبوع، تقلبت أسعار العقود الآجلة عند مستويات مرتفعة، مع استمرار مكاتب المراجحة والتجار في بناء المراكز وسلوك إعادة التخزين. حافظت مصانع المعالجة المحلية على وتيرة شحن جيدة نسبيًا، ولضمان استمرارية إنتاجها، ظلت رغبتها في دفع علاوات للمواد الخام دون تغيير، مع استمرار أسعار شراء المواد الخام عند مستويات مرتفعة.
3. تحليل تكلفة وأرباح المطاط الطبيعي
3.1 مناطق الإنتاج الخارجية: تايلاند
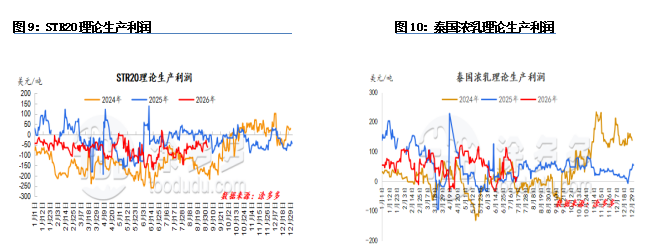
تحسن الربح النظري لإنتاج STR20 في تايلاند مقارنة بالأسبوع السابق. خلال هذه الفترة، ارتفع مركز ثقل أسعار مطاط الكوب، مما زاد من الضغط على تكاليف المواد الخام للمصانع. على الرغم من التراجع عند مستويات مرتفعة في سوق العقود الآجلة، وبدعم من تكاليف المواد الخام المرتفعة للمصانع، ظلت العروض الفورية ثابتة نسبيًا، واستعاد الربح النظري لمعالجة المطاط القياسي التايلاندي مقارنة بالأسبوع السابق.
3.2 مناطق الإنتاج المحلية: هاينان
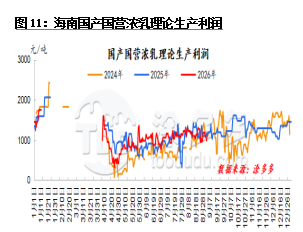
هذا الأسبوع، انخفض الربح النظري لإنتاج اللاتكس المركز المحلي في هاينان بشكل طفيف. تقلبت أسعار العقود الآجلة عند مستويات مرتفعة، واستمرت مكاتب المراجحة والتجار في بناء المراكز وسلوك إعادة التخزين، وظلت رغبة مصانع المعالجة المحلية في دفع علاوات للمواد الخام دون تغيير. استمرت أسعار شراء المواد الخام عند مستويات مرتفعة، بينما أظهرت الأسعار الفورية رغبة محدودة في التعديل نحو الأعلى، مما أدى إلى قمع النمو المستمر في أرباح الإنتاج إلى حد ما.
4. تحليل طلب المطاط الطبيعي
4.1 المطاط الجاف في الصناعات النهائية
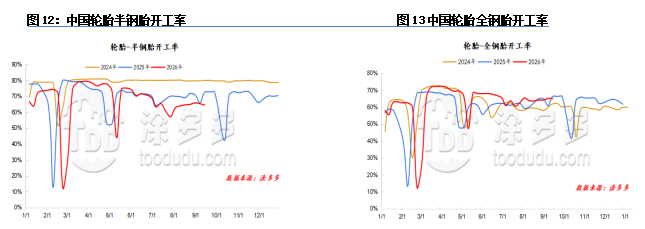
بلغ معدل تشغيل الإطارات شبه الفولاذية في الصين 64%. بلغ معدل تشغيل الإطارات الفولاذية بالكامل في الصين 65%.
هذا الأسبوع، انخفض معدل تشغيل الإطارات شبه الفولاذية قليلاً، حيث قامت بعض الشركات النموذجية بأعمال صيانة خلال الفترة، مما أدى إلى انخفاض معدل التشغيل. حافظت معظم شركات الإطارات الفولاذية بالكامل على التحكم المرن في الإنتاج، مع تقلب معدل التشغيل ضمن نطاق ضيق.
4.2 اللاتكس المركز في الصناعات النهائية
تم الإبلاغ عن أن معدلات تشغيل مصانع القفازات في شمال الصين كانت تقريبًا عند مستوى 50-60%. كانت طلبات التصدير للمنتجات النهائية مستقرة نسبيًا، لكن الطلب في السوق المحلية كان ضعيفًا إلى حد ما، حيث أفادت بعض المصانع أن الطلبات المحلية تقلصت بنسبة تقارب 50% مقارنة بالعام الماضي. حاليًا، تعتمد شحنات المصانع بشكل رئيسي على استهلاك مخزونات القفازات السابقة، مع وجود طلبات جديدة محدودة. تحت الضغط المزدوج لتكاليف المواد الخام المرتفعة وتأثير المنتجات منخفضة الجودة على السوق، تقلصت هوامش أرباح المصانع. في مواجهة المواد الخام ذات الأسعار المرتفعة، تحولت مواقف الشراء إلى الحذر، وكانت مخزونات المواد الخام منخفضة بشكل عام، وتركزت المشتريات بشكل رئيسي على إعادة التخزين المحدودة للاحتياجات العاجلة، دون وجود رغبة في التخزين على نطاق واسع في الوقت الحالي.
كانت معدلات تشغيل مصانع الفوم في ونتشو تقريبًا حوالي 50%. بعد إجراء تعديلات مرحلية على الطاقة الإنتاجية، أكملت صناعة منتجات الفوم المحلية إلى حد كبير إزالة الطاقة الزائدة، مع قيام بعض مصانع المعالجة بإضافة خطوط إنتاج جديدة لخيوط المطاط لتحسين هياكل المنتجات. تأثرت أداء طلبات المنتجات النهائية التقليدية للمصانع ببيئة الاستهلاك النهائية، بينما زادت تدريجيًا نسبة الطلبات المخصصة بمواصفات متعددة. كانت معظم المصانع قد أكملت سابقًا بعض احتياطيات المواد الخام مسبقًا، وفي مواجهة ارتفاع أسعار المواد الخام الأخيرة، أظهرت المصانع شعورًا قويًا بتجنب المخاطر مع ضعف رغبة الشراء الفعلية.
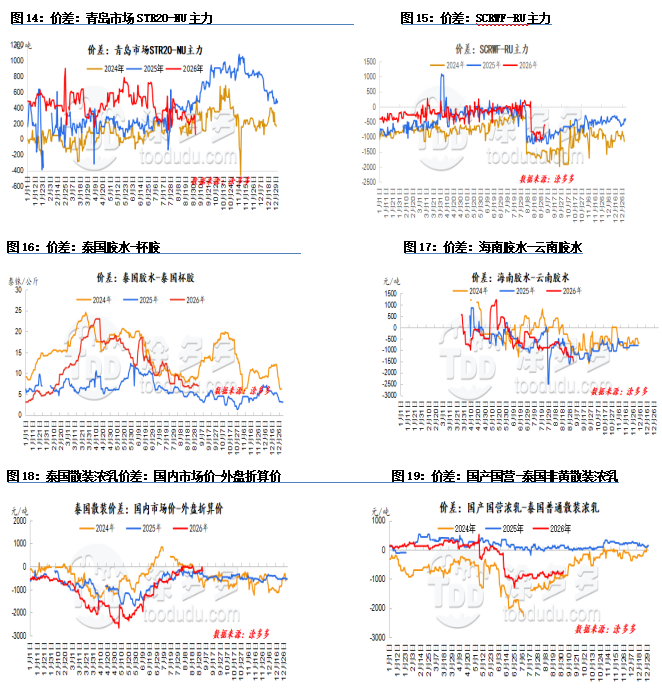
5. إحصائيات فروق أسعار المطاط الطبيعي
6. أبرز أحداث الصناعة هذا الأسبوع
إيرادات مجموعة سايلون في النصف الأول تتجاوز 20 مليار يوان
في 30 أغسطس، أصدرت مجموعة سايلون (601058.SH) تقريرها المؤقت لعام 2026. بلغت الإيرادات في النصف الأول 20.027 مليار يوان، بزيادة 13.88% على أساس سنوي؛ بلغ صافي الربح العائد للشركة الأم 2.160 مليار يوان، بزيادة 17.97% على أساس سنوي، مع نمو الأرباح متجاوزًا نمو الإيرادات. اعتبارًا من نهاية يونيو، بلغت الأصول الإجمالية 51.359 مليار يوان، وبلغت الأصول الصافية العائدة للشركة الأم 22.662 مليار يوان، وظلت الأسس التشغيلية قوية.
تعززت زخم النمو في الربع الثاني بشكل أكبر، حيث بلغت الإيرادات الفصلية 10.566 مليار يوان، بزيادة 15.16% على أساس سنوي وبزيادة 11.68% على أساس ربع سنوي؛ بلغ صافي الربح العائد للشركة الأم 1.103 مليار يوان، بزيادة 39.26% على أساس سنوي، مع استمرار تحسين جودة الأرباح.
فيما يتعلق بالإنتاج والمبيعات، بلغ إنتاج الإطارات في النصف الأول 46.9749 مليون وحدة، بزيادة 15.70% على أساس سنوي؛ بلغ حجم المبيعات 45.0135 مليون وحدة، بزيادة 14.99% على أساس سنوي، وكلاهما سجل أعلى مستويات تاريخية لنفس الفترة. حققت الأعمال الخارجية إيرادات بلغت 15.242 مليار يوان، بزيادة 13.63% على أساس سنوي، منها إيرادات مصانع فيتنام وكمبوديا مجتمعة بلغت 9.050 مليار يوان، بزيادة 16.25% على أساس سنوي؛ بلغ صافي الربح العائد للشركة الأم 1.774 مليار يوان، بزيادة 40.33% على أساس سنوي.
استمر تحسين نشر الطاقة الإنتاجية العالمية. دخلت مصانع فيتنام وكمبوديا مرحلة الإنتاج المستقر والعالي، وتعمل مصانع إندونيسيا والمكسيك على زيادة الطاقة الإنتاجية، ويتقدم مشروع مصر بثبات. خططت الشركة لإجمالي طاقة إنتاجية تبلغ 12.75 مليون وحدة من الإطارات الفولاذية بالكامل، و89 مليون وحدة من الإطارات شبه الفولاذية، و130,000 طن من طاقة إنتاج إطارات OTR في الخارج، مما يجعلها شركة الإطارات الصينية ذات أكبر بصمة إنتاجية خارجية.
على صعيد المنتجات، تم تحقيق ترقية شاملة للأبعاد. تم تزويد إطارات Liquid Gold، التي تتميز بمزايا أساسية مثل مقاومة التدحرج الفائقة ومقاومة التآكل العالية، لشركات السيارات الرئيسية مثل BYD، جيلي، شيري، سينوتراك، ويوتونغ. أطلقت الإطارات الفولاذية بالكامل نماذج متخصصة جديدة لسيناريوهات الطاقة الجديدة، الثقيلة، والتعدين؛ تم إنتاج منتجات UHP شبه الفولاذية عالية الجودة بنجاح، وحصلت نماذج متعددة من إطارات الشتاء على شهادة أوروبية موثوقة؛ أكملت إطارات الهندسة OTR ترقيات التكنولوجيا الأساسية، مع تصنيف إيرادات الأعمال في المرتبة الأولى في الصناعة المحلية.
في عام 2026، احتلت سايلون المرتبة العاشرة في قائمة قيمة العلامات التجارية للإطارات العالمية بقيمة علامة تجارية بلغت 1.239 مليار دولار أمريكي، وهي أعلى علامة تجارية للإطارات الصينية مرتبة، بزيادة 37% على أساس سنوي، مما يجعلها واحدة من العلامات التجارية الأسرع نموًا في الصناعة.
اقترحت الشركة توزيع أرباح نقدية بقيمة 0.15 يوان للسهم الواحد (شاملة الضرائب)، بإجمالي حوالي 493 مليون يوان، مما يمثل السنة الثالثة على التوالي لتوزيع الأرباح المؤقتة.
مشروع نقل الإطارات بقيمة 584 مليون يوان لشركة تشونغوي للمطاط يبدأ العمل
في 30 أغسطس، أقيم حفل وضع حجر الأساس لمشروع نقل إطارات OTR عالية الأداء لشركة Weihai Zhongwei Rubber Co., Ltd. في موقع المصنع الجديد في حديقة تشوكين تاون الصناعية، منطقة التكنولوجيا العالية في ويهاي. يبلغ إجمالي استثمار المشروع 584 مليون يوان، بمساحة إجمالية تزيد عن 88,000 متر مربع، ومساحة بناء مخططة تزيد عن 106,000 متر مربع. سيتم بناء المشروع على مرحلتين، مع الانتهاء والتشغيل الكامل المخطط لهما في عام 2028.
تم تأسيس مصنع منتجات المطاط تشونغوي، سلف شركة Weihai Zhongwei Rubber، في عام 1927. ستقوم هذه العملية بنقل خطوط الإنتاج القديمة في الموقع الأصلي وبناء ورش خلط ذكية جديدة، ورش إنتاج إطارات عالية الجودة، ومرافق تخزين ومرافق مساعدة، مما يحل العقبات مثل محدودية مساحة التطوير ونقص الطاقة الإنتاجية في منطقة المصنع القديمة الحضرية. سيستفيد المشروع من معدات الإنتاج الذكية وعمليات التصنيع الصديقة للبيئة، مع التركيز على البحث والتطوير وإنتاج إطارات OTR عالية الأداء، مع تطبيق المنتجات على نطاق واسع في مجالات الهندسة، التعدين، المعدات الخاصة، وغيرها. صرحت شركة Zhongwei Rubber بأنها ستبني مصنعًا ذكيًا أخضر حديثًا عالي الجودة، مما يضع أساسًا قويًا لتطوير الشركة عالي الجودة على مدار القرن القادم.
كانت تاريخ نقل المشروع مليئة بالتحديات. تم إصدار إعلان المناقصة لأول مرة في عام 2023، وتم إدراج المشروع في مشاريع البناء الرئيسية لمقاطعة شاندونغ في عام 2024، لكنه أُزيل من القائمة في أغسطس من نفس العام. يمثل هذا الحفل بداية دخول المشروع، الذي تأخر لأكثر من عامين، إلى مرحلة البناء الفعلية. عند التشغيل، سيدفع المشروع تطوير الصناعات المرتبطة مثل المواد الجديدة للمطاط المحلي، التصنيع الدقيق، والخدمات اللوجستية الداعمة، مما يضخ زخمًا جديدًا في مجموعة الصناعات الجديدة للمواد والمعدات عالية الجودة في منطقة التكنولوجيا العالية في ويهاي.
منصتنا تربط مئات الموردين الصينيين المعتمدين للمواد الكيميائية بالمشترين حول العالم، مما يعزز المعاملات الشفافة، ويوفر فرصًا تجارية أفضل، وشراكات ذات قيمة عالية. سواء كنت تبحث عن السلع بالجملة، أو المواد الكيميائية المتخصصة، أو خدمات الشراء المخصصة، فإن TDD-Global جديرة بأن تكون خيارك الأول.
-
اقتباس سوق منتجات التيتانيوم (16 سبتمبر)7111
-
سوق الكربون الأسود ينتظر توجيهات المواد الخام (16 سبتمبر)7825
-
ارتفاع العقود الآجلة للمطاط الطبيعي: هل السوق في حالة انتعاش؟ (16 سبتمبر)8039
-
عرض أسعار سوق منتجات التيتانيوم (15 سبتمبر)9692
-
كربون بلاك اليومي: عروض ثابتة، معاملات "باردة" (15 سبتمبر)8142









