
المطاط الأسبوعي: إيجابيات محدودة
1. تحليل سوق المطاط الفوري
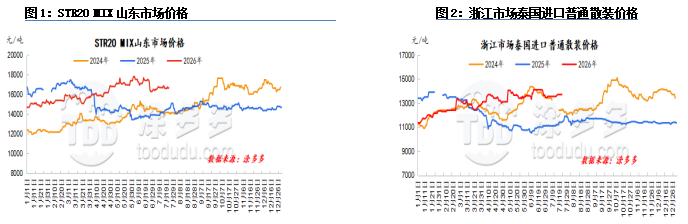
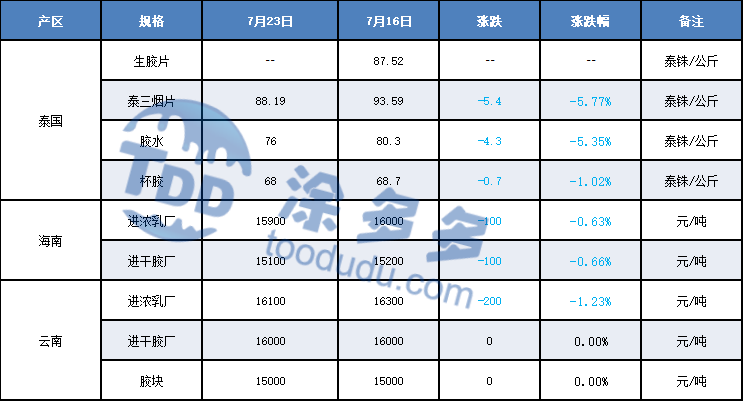
هذا الأسبوع، أظهرت أسعار المطاط الطبيعي اتجاهًا تصاعديًا طفيفًا. تحسنت الظروف الجوية في المناطق الرئيسية المنتجة خلال هذه الفترة، مما أدى إلى زيادة موسمية في العرض من المنبع. أسعار شراء المواد الخام لديها مجال لمزيد من الانخفاض، مما أضعف دعم التكلفة للمطاط. تحسنت الاستفسارات من المصب قليلاً، لكن المشترين ظلوا حذرين مع الاحتياجات الفورية، مما أدى إلى ضعف عام في المعاملات الفعلية. على المدى القصير، يفتقر سوق المطاط الطبيعي إلى محركات إيجابية كبيرة، ومن المرجح أن تستمر أسعار المطاط في التقلب ضمن نطاق معين.
هذا الأسبوع، أظهر سوق اللاتكس الطبيعي الفوري اتجاهًا واضحًا للتقلب. أدى تحسن الطقس في المناطق المنتجة إلى زيادة تدريجية في إنتاج المطاط الجديد، مما تسبب في تخفيف وانخفاض أسعار المواد الخام والتكاليف. ومع ذلك، ظل الطلب من المصب ضعيفًا، مع نقص الرغبة في شراء المواد الخام للمعاملات الفعلية. توقع ضعف توازن العرض والطلب ضغط على أسعار المطاط. علاوة على ذلك، فإن العوامل الاقتصادية الكلية الحالية لها ارتباط قوي مع أسواق السلع، مما يزيد من تقلب السوق. حافظت الأسعار الفورية في الغالب على نطاق ضيق من التقلب دون تغييرات كبيرة.
توقعات السوق:
1. تحسن هطول الأمطار في المناطق المنتجة المحلية، مما يؤدي إلى زيادة توقعات العرض؛
2. توقع تحسن معدلات تشغيل شركات عينات الإطارات في الدورة القادمة؛
3. استمرار اتجاه تقليل المخزون في تشينغداو، الصين؛
4. اضطرابات في البيئة الاقتصادية الكلية.
2. تحليل عرض المطاط الطبيعي
2.1 منطقة الإنتاج في تايلاند
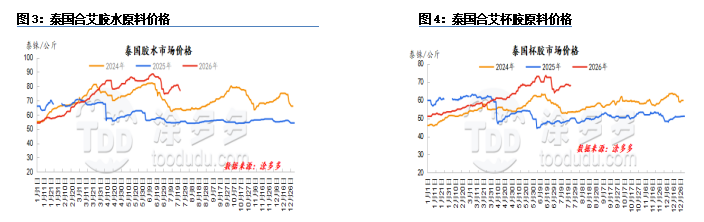
هذا الأسبوع، أدى انخفاض هطول الأمطار في مناطق الإنتاج في تايلاند إلى تسهيل عمليات جمع المطاط بسلاسة، مما أدى إلى إطلاق تدريجي لإنتاج المواد الخام وضغط على أسعار اللاتكس. قام التجار الثانويون ببيع مخزونهم السابق بنشاط، مما أدى إلى مستويات منخفضة من المخزون. قامت مصانع معالجة المطاط الجاف والتجار الثانويون بتجديد مخزونهم لتلبية الاحتياجات الفورية، مما حافظ على أسعار قطع المطاط بشكل عام مرتفعة.
2.2 منطقة الإنتاج في فيتنام
هذا الأسبوع، كانت مناطق الإنتاج في فيتنام في دورة زيادة موسمية، مع تقدم العرض بشكل عام بسلاسة. ومع ذلك، فإن هطول الأمطار القصير المتكرر في المناطق الرئيسية المنتجة أعاق عمليات جمع المطاط، مما حد من إطلاق المواد الخام الفعلي.
2.3 منطقة الإنتاج في يونان
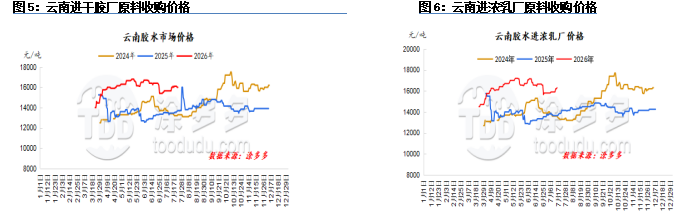
هذا الأسبوع، تحسنت الظروف الفينولوجية في منطقة الإنتاج في يونان بشكل كبير مقارنة بالأسبوع الماضي، مما سمح بعمليات جمع المطاط بشكل طبيعي. بشكل عام، كانت عملية جمع المطاط جيدة، وزيادة العرض من المواد الخام أدت إلى تخفيف طفيف في أسعار الشراء.
2.4 منطقة الإنتاج في هاينان
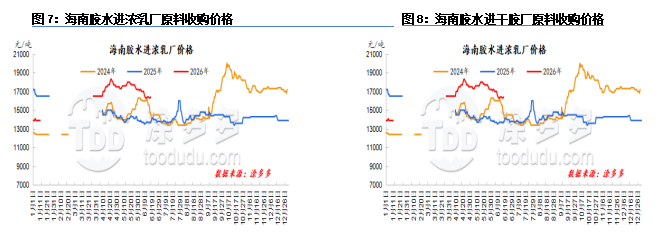
هذا الأسبوع، تحسنت الظروف الجوية في منطقة الإنتاج في هاينان تدريجيًا، واستؤنفت عمليات جمع المطاط. أظهر إنتاج المواد الخام في الجزيرة زيادة أسبوعية. ومع عودة وتيرة عرض المطاط الجديد تدريجيًا إلى الوضع الطبيعي، تم تخفيف الضغط على مصانع المعالجة المحلية لتجديد المواد الخام. بالإضافة إلى الضغط على أرباح المعالجة من أسعار المواد الخام المرتفعة سابقًا، انخفضت بشكل كبير حمى السوق لشراء المواد الخام، مما أدى إلى انخفاض مركز الجاذبية لأسعار شراء المواد الخام.
3. تحليل تكلفة وأرباح المطاط الطبيعي
3.1 منطقة الإنتاج الخارجية: تايلاند
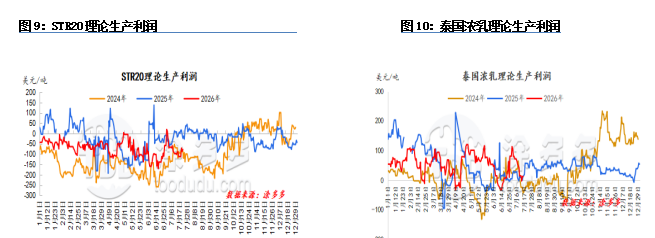
تحسن الربح النظري لإنتاج المطاط التايلاندي STR20 بشكل طفيف مقارنة بالأسبوع الماضي. ظلت أسعار شراء قطع المطاط مستقرة نسبيًا خلال هذه الفترة. ساهم انخفاض قيمة البات التايلاندي في تخفيف ضغط تكلفة المواد الخام على مصانع المعالجة، وتقلص هامش الربح لمصانع المعالجة التايلاندية مقارنة بالفترة السابقة.
3.2 مناطق الإنتاج المحلية: هاينان
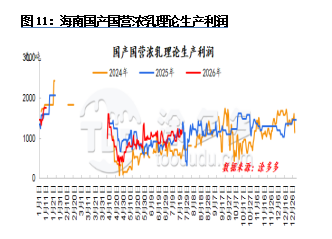
هذا الأسبوع، أظهر الربح النظري لإنتاج المطاط المركز المحلي المملوك للدولة في هاينان اتجاهًا تصاعديًا طفيفًا. تحسنت الظروف الجوية تدريجيًا، واستؤنفت عمليات جمع المطاط، وأظهر إنتاج المواد الخام في الجزيرة زيادة شهرية، مما أدى إلى انخفاض مركز الجاذبية لأسعار شراء المواد الخام. وفي الوقت نفسه، ظلت الأسعار الفورية ثابتة نسبيًا، مما أدى إلى تحسن الربح النظري لإنتاج المطاط المركز.
4. تحليل طلب المطاط الطبيعي
4.1 المصب من المطاط الجاف
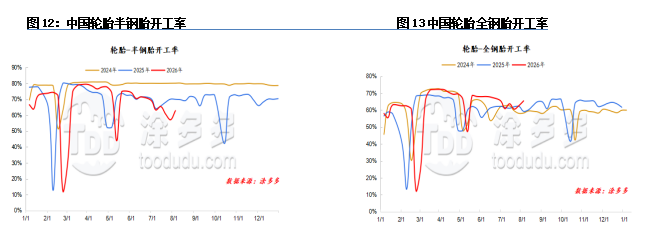
معدل تشغيل الإطارات شبه الفولاذية في الصين هو 63%. معدل تشغيل الإطارات الفولاذية بالكامل في الصين هو 65%.
هذا الأسبوع، استأنفت شركات إصلاح الإطارات الإنتاج تدريجيًا، مما أدى إلى انتعاش تصاعدي في معدل التشغيل الإجمالي. حاليًا، تعاني العديد من الشركات من ضعف أداء الطلبات وبطء الشحنات. لا تزال هناك تدابير مؤقتة للصيانة والتحكم في الإنتاج، مما يحد من الزيادة الإجمالية في معدلات التشغيل.
4.2 المصب من المطاط المركز
تعمل مصانع القفازات في شمال الصين بنسبة تشغيل تتراوح بين 30-40%، مع إغلاق بعض المصانع بالفعل وتخطيط البعض الآخر لتقليل أو وقف العمليات. الأسباب الرئيسية لذلك هي: أولاً، درجات الحرارة المرتفعة التي تحد من كفاءة الإنتاج في الورش؛ ثانيًا، موسم الركود التقليدي للطلب يؤدي إلى تقلص الطلبات الجديدة من المستخدمين النهائيين، مما يقلل من رغبة المصنعين في التشغيل. في الوقت نفسه، أدى الانخفاض المستمر في أسعار المواد الخام من المنبع إلى تعزيز موقف المصانع الانتظاري تجاه الشراء، مع تجديد صغير النطاق لتلبية الاحتياجات الفورية فقط.
من المفهوم أن مصانع الرغوة في ونتشو تعمل بنسبة تشغيل تبلغ حوالي 50%. تحسنت طلبات المنتجات النهائية مقارنة بالفترة السابقة. بالإضافة إلى الانخفاض المستمر في أسعار المواد الخام والانتعاش التدريجي في أرباح المعالجة، ارتفعت معدلات التشغيل بشكل طفيف، وتسارعت دوران مخزون المواد الخام.
مؤخرًا، قامت بعض مصانع المعالجة بشراء المواد الخام، ولكن بكميات صغيرة لتلبية الاحتياجات الفورية بأسعار منخفضة. تظهر الدراسات أن بعض المصانع الكبيرة لديها مخزون كافٍ من المواد الخام لدعم الإنتاج لمدة نصف شهر تقريبًا، بينما تحتفظ المصانع الصغيرة بمستويات منخفضة من المخزون، وتشتري المواد الخام حسب الحاجة.
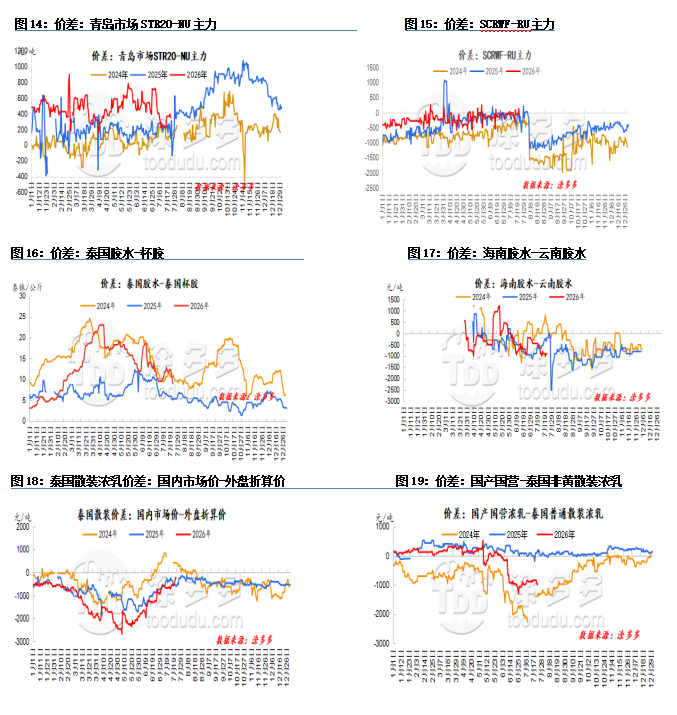
5. مخطط فرق أسعار المطاط الطبيعي
منصتنا تربط مئات من موردين المواد الكيميائية الصينيين الموثوق بهم مع المشترين في جميع أنحاء العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية خاصة، أو خدمات شراء مخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.









