
التقرير الأسبوعي للمطاط الطبيعي: انخفاض الأسعار
1. تحليل سوق المطاط الفوري
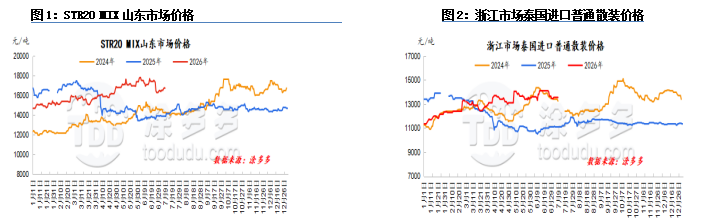
هذا الأسبوع، أظهرت أسعار المطاط الطبيعي اتجاهًا تصاعديًا طفيفًا. أدت اضطرابات الطقس في المناطق الرئيسية المنتجة خلال هذه الفترة إلى منع التعافي الكامل لعملية جمع المطاط، مما أبقى أسعار شراء المواد الخام مرتفعة وحافظ على دعم التكلفة القوي نسبيًا. إلى جانب الحجم المحدود للتسليم الفعلي لمطاط TSR20، أصبح هيكل القوة القريبة والضعف البعيد أكثر وضوحًا مرة أخرى، واستمر الشعور الإيجابي في السوق. ومع ذلك، من غير المرجح أن يتغير الضعف الموسمي لمصنعي الإطارات في الصين، مما يضعف قليلاً الدافع التصاعدي لأسعار المطاط، والتي من المتوقع أن تظل ضمن نطاق محدود على المدى القصير.
هذا الأسبوع، أظهر سوق اللاتكس الطبيعي الفوري استقرارًا ضمن نطاق معين. منعت الأحوال الجوية غير الطبيعية في المناطق الرئيسية المنتجة محليًا ودوليًا العودة إلى عملية جمع المطاط بشكل طبيعي، مما أبقى أسعار شراء اللاتكس مرتفعة. علاوة على ذلك، لا تزال الإمدادات في مناطق الاستهلاك تعتمد بشكل رئيسي على اللاتكس المركز المحلي، مما أدى إلى ضغط منخفض نسبيًا على إمدادات السوق الفورية ودعم أسعار اللاتكس الطبيعي. ومع ذلك، فإن الطلب الضعيف من مصنعي المنتجات النهائية حد من حماسهم لشراء المواد الخام. في الوقت نفسه، يتم فتح نافذة الاستيراد المحلية تدريجيًا، مما يزيد من احتمال دخول اللاتكس المركز المستورد إلى السوق المحلية، والذي سيستمر في وضع ضغط تصاعدي على أسعار المطاط.
توقعات السوق:
1. تحسن هطول الأمطار في مناطق الإنتاج المحلية، مما يؤدي إلى زيادة توقعات الإمدادات؛
2. توقع تحسن معدلات تشغيل شركات تصنيع الإطارات في الدورة القادمة؛
3. استمرار اتجاه تقليل المخزون في تشينغداو، الصين؛
4. اضطرابات في البيئة الاقتصادية الكلية.
2. تحليل إمدادات المطاط الطبيعي
2.1 منطقة إنتاج تايلاند
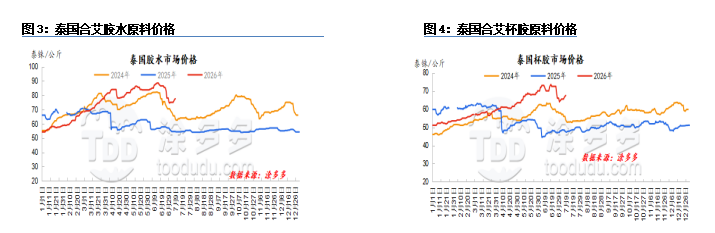
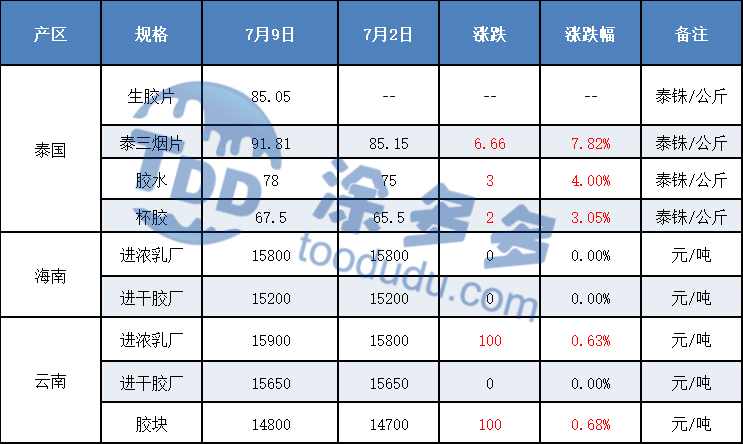
تسببت العواصف القوية في أجزاء من تايلاند في تعطيل جدول جمع المطاط بشكل عام. قامت المصانع والتجار الثانويون بتخزين المواد، مما أدى إلى نقص مؤقت في إمدادات المواد الخام وارتفاع جديد في أسعار المواد الخام. تراوحت مخزونات المواد الخام في المصانع من حوالي شهر إلى ثلاثة أشهر، مع قيام بعض المصانع بزيادة احتياطياتها تدريجيًا بشكل طفيف. ظلت مخزونات المنتجات النهائية منخفضة بشكل عام.
2.2 منطقة إنتاج فيتنام
هذا الأسبوع، كانت فيتنام في دورة زيادة الإنتاج الموسمية، مع عودة إمدادات المواد الخام إلى طبيعتها. ومع ذلك، أثرت الأمطار المتكررة خلال الأسبوع على عمليات جمع المطاط وإنتاج المواد الخام. واجهت مصانع معالجة المطاط الفيتنامية هوامش ربح محدودة، مما جعلها غير راغبة في شراء المواد الخام بأسعار مرتفعة، وركزت بدلاً من ذلك على أسعار شراء أقل. هذا الأسبوع، استمرت أسعار شراء اللاتكس في التراجع بشكل طفيف.
2.3 منطقة إنتاج يونان
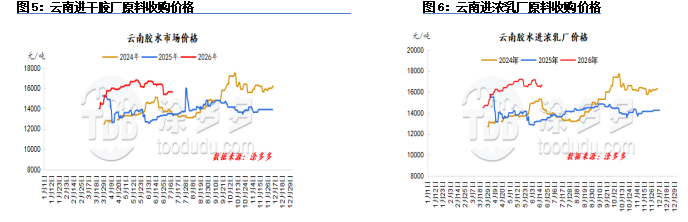
هذا الأسبوع، أظهرت أسعار المواد الخام في منطقة إنتاج يونان اتجاهًا قويًا نسبيًا ولكنه مستقر. السبب الرئيسي هو استمرار هطول الأمطار الذي يعطل جمع المطاط، مما يجعل من الصعب على مصانع المعالجة المحلية الحصول على المواد الخام، مما أدى إلى تشغيل متقطع على نطاق واسع.
2.4 منطقة إنتاج هاينان
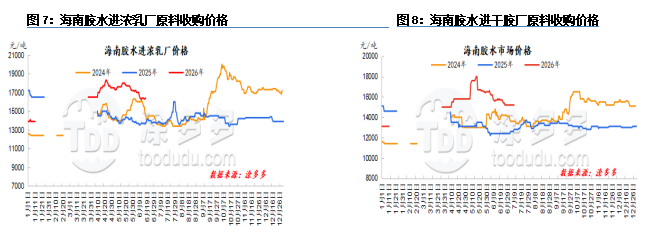
هذا الأسبوع، لا تزال منطقة إنتاج هاينان متأثرة بالأعاصير والعوامل الجوية الأخرى. أدى استمرار هطول الأمطار إلى تعطيل عمليات جمع المطاط. فقط خلال فترة قصيرة من التحسن الطفيف في الطقس في منتصف الأسبوع، ظلت الدورة العامة للمواد الخام غير كافية، واستمر انخفاض زيادة إمدادات المطاط الجديدة.
3. تحليل تكلفة وأرباح المطاط الطبيعي
3.1 منطقة الإنتاج الخارجية: تايلاند
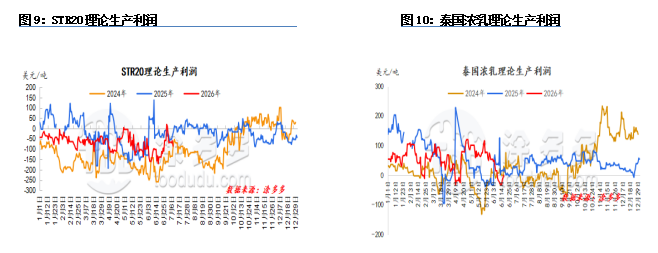
كان الربح النظري لإنتاج مطاط STR20 في تايلاند سلبيًا مقارنة بالأسبوع الماضي. توقفت أسعار شراء قطع الكوب عن الانخفاض وارتفعت خلال الأسبوع، مما أبرز بشكل أكبر ضغط تكلفة المواد الخام على مصانع المعالجة. بينما ارتفعت عروض المنتجات النهائية، ضغط المشترون في الأسواق المحلية والدولية لخفض الأسعار، مما أدى إلى زيادة أسعار شراء المواد الخام بشكل يفوق أسعار المنتجات النهائية. أدى ذلك إلى توسيع هامش الخسارة لمصانع المعالجة القياسية في تايلاند.
3.2 منطقة الإنتاج المحلية: هاينان
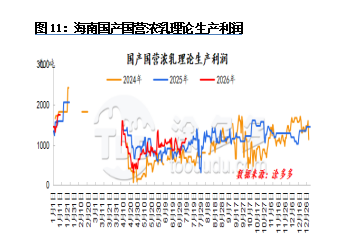
هذا الأسبوع، لا تزال منطقة إنتاج هاينان متأثرة بعوامل الطقس مثل الأعاصير، مما أدى إلى نقص عام في دورة المواد الخام. ظل إنتاج المطاط الجديد منخفضًا، وكان الطلب من المصب ضعيفًا بشكل عام. كانت مصانع المعالجة المحلية حذرة بشأن تجديد مخزوناتها من المواد الخام، وظلت العلاوة على المشتريات مستقرة. ارتفعت الأسعار الفورية بشكل طفيف، مما أدى إلى تحسن طفيف في أرباح المطاط المركز إلى حد ما.
4. تحليل طلب المطاط الطبيعي
4.1 المطاط الجاف في المصب
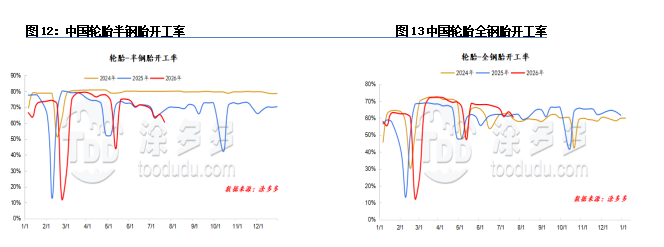
بلغ معدل تشغيل الإطارات نصف الفولاذية في الصين 61%. وبلغ معدل تشغيل الإطارات الفولاذية بالكامل في الصين 61%.
هذا الأسبوع، انخفضت معدلات تشغيل الإطارات مقارنة بالأسبوع السابق. أظهرت شركات الإطارات أداءً متباينًا في الإمدادات. حافظت الشركات الرائدة على معدلات تشغيل جيدة نسبيًا، لكن البعض كان يعاني من تخفيضات في الإنتاج بسبب انخفاض الطلبات. كانت معظم الشركات في شاندونغ تتحكم في الإنتاج. منذ أوائل يوليو، كانت الشركات تقوم بصيانة دورية بناءً على ظروفها الخاصة، مما أدى إلى انخفاض العرض العام. مؤخرًا، كانت الشحنات التصديرية جيدة نسبيًا، لكن المبيعات المحلية تواجه ضغوطًا.
4.2 المصب لللاتكس المركز
تعمل مصانع القفازات في شمال الصين بنسبة تشغيل تبلغ حوالي 30-40%، مع إغلاق بعضها بالفعل وتخطيط البعض الآخر لتقليل أو وقف الإنتاج. الأسباب الرئيسية لذلك هي: أولاً، درجات الحرارة المرتفعة التي تحد من كفاءة الإنتاج في الورش؛ ثانيًا، موسم الركود في الطلب الذي يؤدي إلى تقلص الطلبات الجديدة، مما يقلل من رغبة المصنعين في التشغيل. في الوقت نفسه، أدى الانخفاض المستمر في أسعار المواد الخام في المنبع إلى تعزيز موقف الانتظار والترقب للمصانع تجاه الشراء، مما أدى إلى الحفاظ على التوريد بكميات صغيرة لتلبية الاحتياجات الفورية فقط.
من المفهوم أن مصانع الرغوة في ونتشو تعمل بنسبة تشغيل تبلغ حوالي 40%، حيث تحافظ معظمها على جداول الإنتاج للعملاء الحاليين، مع اتباع نهج حذر تجاه تعديلات خطوط الإنتاج. أداء إنتاج الصفائح المعدنية أفضل من طلبات القوالب. أدى الانخفاض المستمر السابق في أسعار المواد الخام إلى استعادة فعالة لربحية قطاعات معالجة المصانع، وقد أكملت معظم المصانع جولة من تجديد المواد الخام بشكل مرحلي. حاليًا، الرغبة العامة في شراء المواد الخام ضعيفة، مع تقليل كبير في المشتريات الجديدة. وفقًا للاستطلاعات، تمتلك بعض المصانع الكبيرة مخزونًا من المواد الخام يكفي لنصف شهر تقريبًا، بينما تحافظ المصانع الصغيرة على مستويات مخزون منخفضة، وتعتمد بشكل أساسي على شراء المواد الخام حسب الحاجة.
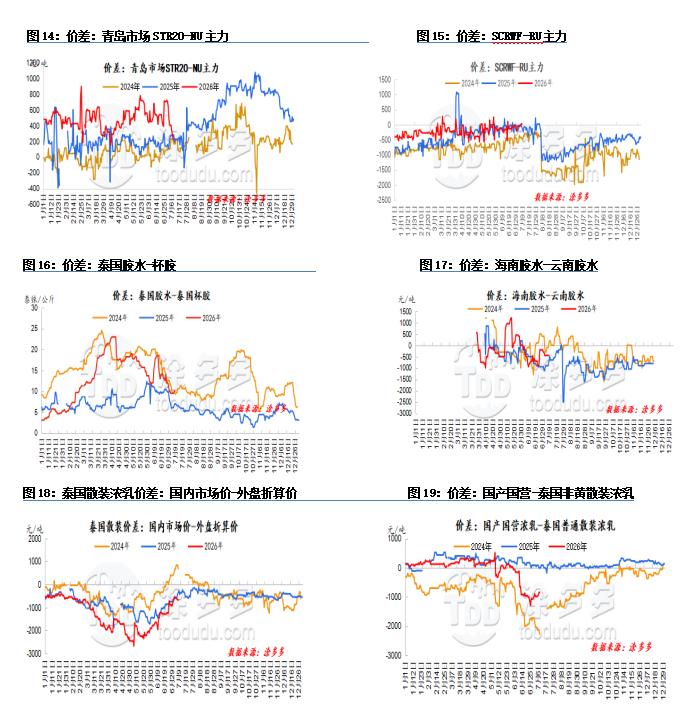
5. مخطط انتشار أسعار المطاط الطبيعي
تربط منصتنا مئات من موردين المواد الكيميائية الصينيين المعتمدين بالمشترين في جميع أنحاء العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن السلع بالجملة، أو المواد الكيميائية المتخصصة، أو خدمات الشراء المخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.
-
Titanium Product Market Quotation(Sep 16)7109
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7823
-
ارتفاع العقود الآجلة للمطاط الطبيعي: هل السوق في حالة انتعاش؟ (16 سبتمبر)8037
-
عرض أسعار سوق منتجات التيتانيوم (15 سبتمبر)9690
-
كربون بلاك اليومي: عروض ثابتة، معاملات "باردة" (15 سبتمبر)8142









