
تقرير أسبوعي من المطاط الطبيعي: ارتفاع الأسعار مرة أخرى
1. تحليل سوق المطاط الفوري
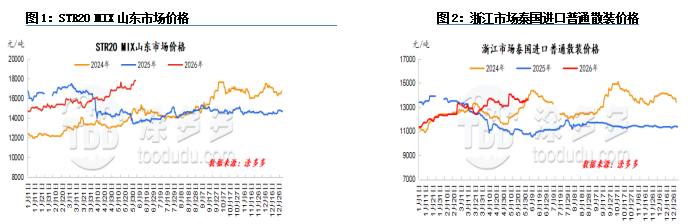
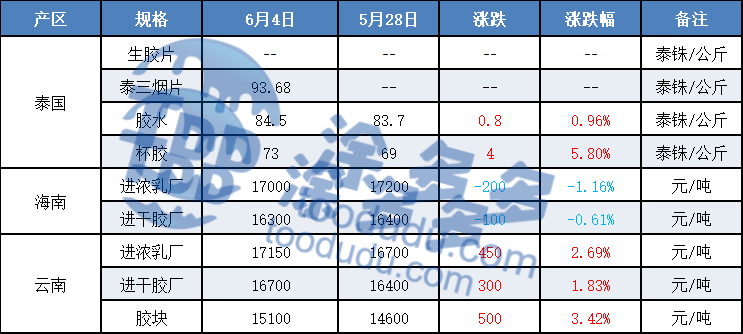
هذا الأسبوع، أظهرت أسعار المطاط الطبيعي اتجاهًا تصاعديًا طفيفًا. استمر التوسع في الإنتاج في المناطق المنتجة المحلية والدولية، ولكن المصانع الخارجية، التي تعمل بنشاط لتلبية الطلبات، حافظت على طلب قوي على المواد الخام، مما أدى إلى ارتفاع أسعار شراء المواد الخام. كان هذا الدعم من جانب التكلفة لأسعار المطاط قويًا، مما تسبب في ارتفاع الأسعار الفورية إلى مستويات جديدة. ومع ذلك، مع وصول الأسعار الفورية إلى مستويات جديدة، تباطأ اهتمام السوق بالشراء، مما أضعف الزخم التصاعدي. على المدى القصير، من المرجح أن يتذبذب سوق المطاط الطبيعي عند مستويات مرتفعة.
هذا الأسبوع، ظلت أسعار سوق المطاط الطبيعي اللاتكس الفوري ثابتة نسبيًا، مع الحفاظ على اتجاه متذبذب في الغالب. على الرغم من أن المناطق المنتجة المحلية والدولية دخلت مرحلة من زيادة العرض، إلا أن أسعار المواد الخام والتكاليف لا تزال مرتفعة. في الوقت نفسه، تتقلص إمدادات المطاط المستورد في مناطق الاستهلاك تدريجيًا، مما يواصل الظروف المواتية من جانب العرض والتكلفة ويدعم رغبة التجار في الحفاظ على الأسعار. ومع ذلك، مع زيادة إنتاج المواد الخام في المناطق المنتجة تدريجيًا، يواجه العرض ضغطًا متزايدًا، بينما تستمر معدلات تشغيل الشركات المصنعة للمنتجات النهائية في الضعف، مما يؤدي إلى ضعف الرغبة في شراء اللاتكس المركز بالأسعار الحالية. من الصعب إتمام المعاملات ذات الأسعار المرتفعة، ويؤدي تباطؤ دوران الموانئ بشكل كبير إلى قمع أسعار المطاط.
توقعات السوق:
1. تحسن هطول الأمطار في المناطق المنتجة المحلية، مما يؤدي إلى زيادة توقعات العرض؛
2. توقع تحسن معدلات تشغيل شركات تصنيع الإطارات في الدورة القادمة؛
3. استمرار اتجاه تقليل المخزون في تشينغداو، الصين؛
4. اضطرابات في البيئة الاقتصادية الكلية.
2. تحليل إمدادات المطاط الطبيعي
2.1 منطقة الإنتاج في تايلاند
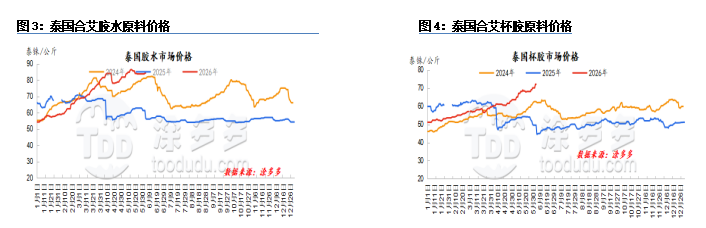
هذا الأسبوع، شهدت أجزاء من فيتنام عواصف رعدية وهطول أمطار غزيرة قصيرة الأجل، مما أدى أحيانًا إلى تعطيل عمليات جمع المطاط. ومع ذلك، فإن المنطقة عمومًا في دورة زيادة الإنتاج. المنافسة على المواد الخام شرسة، حيث تقدم المطاحن الحكومية والخاصة أسعارًا مرتفعة للحصول على المواد الخام. بعض المطاحن لديها طلبات على مطاط اللاتكس المركز محجوزة حتى يوليو، مما يعطي الأولوية لإنتاج اللاتكس.
2.2 منطقة الإنتاج في فيتنام
هذا الأسبوع، كان التقدم العام في جمع المطاط في فيتنام جيدًا، مع استمرار ارتفاع معدل الجمع. زاد إنتاج المطاط الجديد بشكل مطرد على أساس شهري، ولكن كان معدل الإطلاق العام معتدلًا. من المتوقع إطلاق مركز للمطاط الجديد في يونيو.
2.3 منطقة الإنتاج في يونان
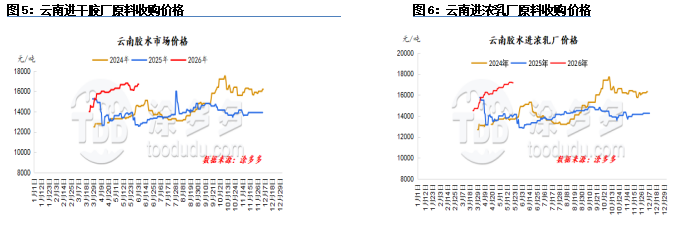
في بداية الأسبوع، أثرت الأمطار المتقطعة في منطقة إنتاج يونان على جمع المطاط إلى حد ما. تدفقت المواد الخام بشكل رئيسي إلى مصانع اللاتكس المركز، واستمر التهافت على الشراء من قبل مصانع المعالجة، مما أدى إلى ارتفاع أسعار المواد الخام. نحو نهاية الأسبوع، تحسنت الظروف الجوية في منطقة الإنتاج، لكن التهافت على الشراء من قبل مصانع المعالجة استمر، مما أبقى أسعار المواد الخام قوية نسبيًا.
2.4 منطقة الإنتاج في هاينان
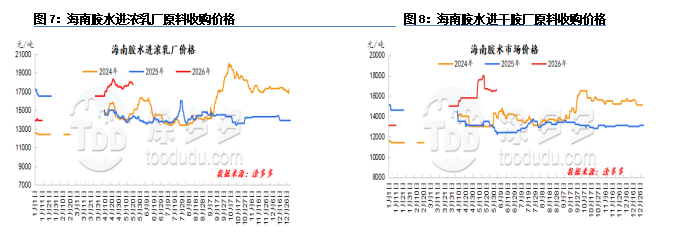
في بداية الأسبوع، شهدت منطقة إنتاج هاينان هطول أمطار متفرقة، لكن التأثير على إنتاج المواد الخام كان محدودًا نسبيًا. بحلول منتصف الأسبوع، انتهى هطول الأمطار، وكانت الظروف الجوية جيدة. استمر إنتاج المواد الخام في الحفاظ على اتجاهه الموسمي المرتفع. مع زيادة إنتاج المواد الخام، واجهت مصانع المعالجة المحلية ضغطًا متزايدًا لشحن منتجاتها، وهدأ التهافت على شراء المواد الخام بأسعار مرتفعة، مما أدى إلى استقرار أسعار شراء المواد الخام عند مستويات مرتفعة.
3. تحليل وضع تكلفة وأرباح المطاط الطبيعي
3.1 منطقة الإنتاج الخارجية: تايلاند
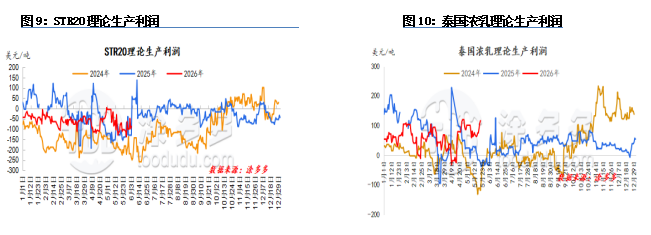
ظل الربح النظري لإنتاج STR20 في تايلاند غير مربح. هذا الأسبوع، استمرت أسعار شراء كتل الكوب في الارتفاع، مما زاد من ضغط تكلفة المواد الخام على المصانع. كان التداول في السوق الصينية ضعيفًا، مما جعل من الصعب على المصانع تأمين معاملات بأسعار مرتفعة. ظل الربح النظري لإنتاج المطاط القياسي التايلاندي غير مربح طوال الأسبوع.
3.2 منطقة الإنتاج المحلية: هاينان
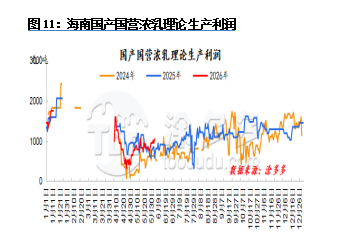
الطقس في هاينان ملائم، ويستمر إنتاج المواد الخام في اتجاهه الموسمي التصاعدي، مما يحافظ على أسعار المواد الخام قوية. ومع ذلك، فإن السعر الفوري للاتكس المركز ضعيف ويتراجع، مما يضغط على هوامش أرباح مصانع المعالجة المحلية.
4. تحليل طلب المطاط الطبيعي
4.1 المطاط الجاف في المصب
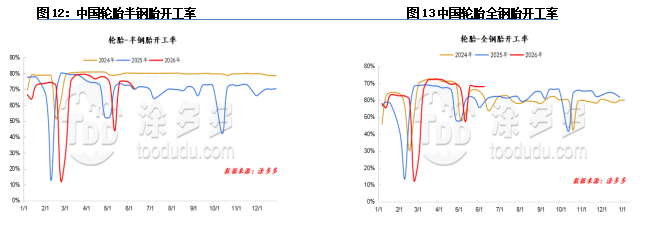
معدل تشغيل الإطارات نصف الفولاذية في الصين هو 70%. معدل تشغيل الإطارات الفولاذية بالكامل في الصين هو 68%.
كانت الشحنات الإجمالية من الشركات خلال هذه الفترة ضعيفة، ومستويات المخزون في ارتفاع. لم تقم معظم شركات الإطارات المحلية بعد بوضع سياسات تسعيرها الشهرية، مع قيام عدد قليل فقط بإطلاق أنشطة تعديل الأسعار الشهرية. معظم الشركات تتبنى موقف الانتظار والترقب. الطلب المحلي الإجمالي من المستخدمين النهائيين ضعيف، مما يستمر في سحب الطلب على استبدال الإطارات. أشارت بعض الشركات إلى انخفاض في طلبات التصدير، مما قد يزيد من الضغط على الإنتاج والمبيعات بشكل عام، إلى جانب استمرار ضغط تكاليف المواد الخام. تتوقع بعض الشركات انخفاضًا إضافيًا في معدلات التشغيل.
4.2 اللاتكس المركز في المصب
من المفهوم أن مصانع القفازات في شمال الصين تعمل بطاقة حوالي 50%. تراجعت الاضطرابات السياسية، وبدأت طلبات التجارة الإلكترونية في التعافي تدريجيًا، مما أدى إلى انتعاش طفيف في معدلات تشغيل الشركات.
ومع ذلك، لا تزال أسعار المواد الخام مرتفعة، مما يبقي تكاليف الإنتاج تحت الضغط. حاليًا، كل من مخزونات المواد الخام والمنتجات النهائية منخفضة، وهناك توقع عام بمزيد من الانخفاض في أسعار المواد الخام في السوق. تختار معظم الشركات الانتظار والترقب، وتخطط لتحسين ترتيبات الإنتاج والتشغيل بشكل ديناميكي بمجرد عودة أسعار المواد الخام إلى نطاق معقول.
من المفهوم أن مصانع الرغوة في ونتشو تعمل بطاقة حوالي 40%. في حين تم استهلاك بعض المواد الخام، إلا أن مصانع المعالجة محدودة بسبب عدم قدرتها على قبول المواد الخام ذات الأسعار المرتفعة، مما يحد من زيادات السعة الإجمالية.
بسبب عوامل مثل ضعف توقعات المستهلكين، فإن وتيرة تعديلات أسعار المنتجات النهائية بطيئة، وتستمر الضغوط المزدوجة لنقص الطلب وارتفاع التكاليف في التأثير على المصانع. مع انخفاض مخزونات المواد الخام تدريجيًا، بدأت بعض المصانع في تجديد مخزونها بناءً على احتياجات الإنتاج الفعلية.
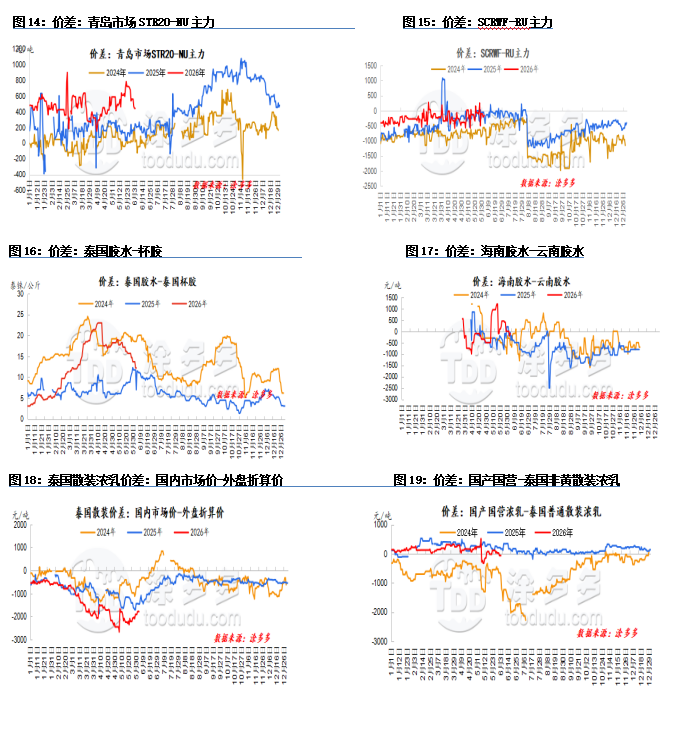
5. المطاط الطبيعي مخطط فروق الأسعار
منصتنا تربط مئات من الموردين الكيميائيين الصينيين المعتمدين بالمشترين حول العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.









