
التقرير الأسبوعي للمطاط الطبيعي: انخفاض الأسعار
1. تحليل سوق المطاط الفوري
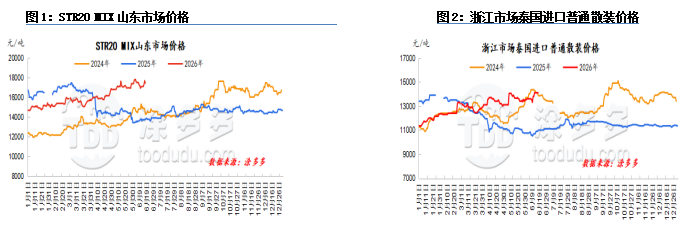
هذا الأسبوع، أظهرت أسعار المطاط الطبيعي اتجاهًا على شكل حرف V مقلوب. في بداية الأسبوع، كانت أسعار المواد الخام الخارجية قوية، مما وفر دعمًا قويًا نسبيًا للتكاليف. إلى جانب ظهور علامات جديدة على تقليل المخزون في موانئ تشينغداو، كان السوق الفوري متفائلًا، وبدأت الأسعار في الاتجاه التصاعدي بدعم أساسي. ومع ذلك، أظهرت الشركات في المصب زيادة في تجنب المخاطر عند الأسعار المرتفعة، مما أدى إلى ضعف نوايا إعادة التخزين وبقاء التداول العام عند الحد الأدنى. بينما كان سوق المطاط الطبيعي يتمتع بزخم تصاعدي، كان الدعم العام غير كافٍ، مما أدى إلى تراجع ضيق نحو نهاية الأسبوع.
هذا الأسبوع، ظلت أسعار سوق المطاط الطبيعي اللاتكس الفوري ثابتة نسبيًا، مع تخفيف طفيف في مستويات الدعم العليا. ظلت أسعار المواد الخام والتكاليف الخارجية مرتفعة نسبيًا، بينما شهد السوق المحلي نقصًا في إمدادات المطاط المستورد. سيطر المطاط المحلي على الإمدادات الفورية في مناطق البيع، مما أدى إلى ضغط منخفض نسبيًا على الإمدادات العامة.
في الوقت نفسه، أظهرت الشركات المصنعة للمنتجات في المصب علامات على إعادة التخزين، مما أدى إلى تحسين الطلب ودعم أسعار المطاط. ومع ذلك، فإن وتيرة إنتاج المطاط الجديد في مناطق الإنتاج المحلية والدولية تتسارع تدريجيًا، مما يضع ضغطًا هبوطيًا على أسعار المواد الخام ويزيد من ضغط الإمدادات، مما سيستمر في كبح أسعار المطاط.
توقعات السوق:
1. تحسن هطول الأمطار في مناطق الإنتاج المحلية، مما يؤدي إلى زيادة توقعات الإمدادات؛
2. توقع تحسن معدلات التشغيل لشركات عينات الإطارات في الدورة القادمة؛
3. استمرار اتجاه تقليل المخزون في تشينغداو، الصين؛
4. اضطرابات في البيئة الاقتصادية الكلية.
2. تحليل إمدادات المطاط الطبيعي
2.1 منطقة الإنتاج في تايلاند
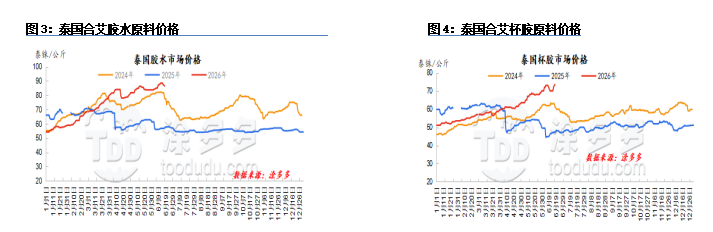
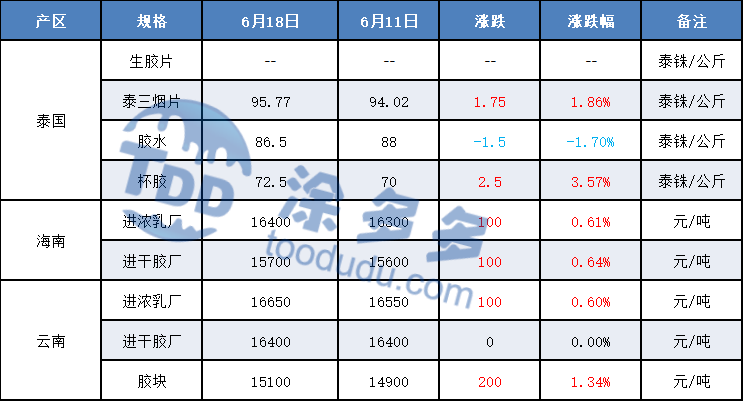
هذا الأسبوع، استمرت جنوب تايلاند في مواجهة اضطرابات هطول الأمطار، مما حافظ على نقص اللاتكس الحالي. أدى الارتفاع الكبير في أسعار العقود الآجلة للمطاط الدولي هذا الأسبوع إلى تعزيز المطاط المدخن (SRS)، مما تسبب في تدفق بعض اللاتكس إلى SRS، مما أدى إلى انخفاض طفيف في أسعار شراء اللاتكس خلال الدورة. كانت الإمدادات في الشمال الشرقي طبيعية، وارتفعت الأسعار الدولية في سنغافورة خلال الدورة، حيث اندفعت مصانع المعالجة لشراء المواد الخام، مما أدى إلى تسجيل أسعار جديدة مرتفعة لكتل الكوب.
2.2 منطقة الإنتاج في فيتنام
كان هذا الأسبوع مهيمنًا على هطول أمطار متقطعة، مع تركيز الأمطار في الليل، مما أبطأ الإفراج العام عن المواد الخام. ظل إنتاج اللاتكس الطازج ضيقًا، مع تعافي الإمدادات العامة إلى حوالي 50% من المستويات الطبيعية.
2.3 منطقة الإنتاج في يونان
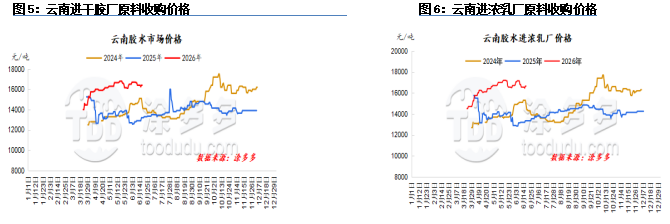
هذا الأسبوع، شهدت منطقة إنتاج يونان هطول أمطار متقطعة، مما عطل عمليات جمع المطاط. تحسنت أرباح تسليم اللاتكس الكامل، واستمرت رغبة مصانع المعالجة في دفع أسعار أعلى للمطاط في الارتفاع، مما أدى إلى زيادة أسعار شراء المواد الخام.
2.4 منطقة الإنتاج في هاينان
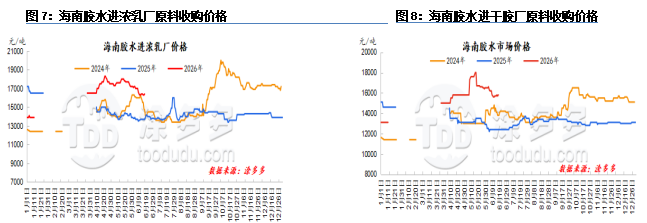
هذا الأسبوع، شهدت بعض المناطق في منطقة إنتاج هاينان اضطرابات بسبب هطول الأمطار، مما أعاق عمليات جمع المطاط وأبطأ الزيادة الموسمية في إنتاج المواد الخام. واجهت مصانع المعالجة المحلية ضغطًا متزايدًا لشحن منتجاتها، مما أدى إلى نقص في الرغبة في دفع أسعار أعلى للمواد الخام، وانخفاض طفيف في أسعار شراء المواد الخام.
3. تحليل تكلفة وأرباح المطاط الطبيعي
3.1 منطقة الإنتاج الخارجية: تايلاند
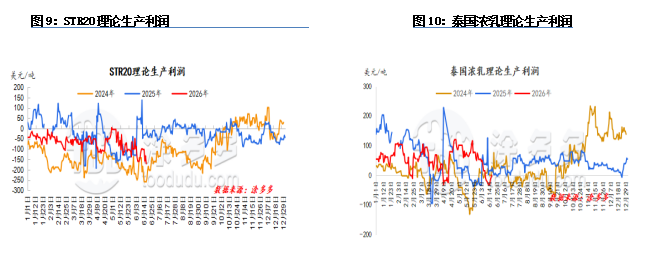
اتسعت خسارة الأرباح النظرية لإنتاج STR20 في تايلاند مقارنة بالفترة السابقة. خلال الفترة، استمرت أسعار شراء كتل الكوب في الارتفاع، مما وضع ضغطًا كبيرًا على تكاليف المواد الخام للمصانع. كانت العديد من المصانع مترددة في البيع بأسعار منخفضة، ولكن كانت المعاملات الفعلية عند الأسعار المرتفعة صعبة، مما أدى إلى اتساع خسارة الأرباح النظرية لإنتاج STR20 مقارنة بالفترة السابقة.
3.2 منطقة الإنتاج المحلية: هاينان
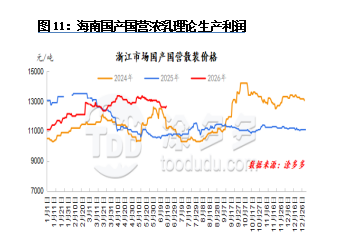
حاليًا، إطلاق قدرة إنتاج المطاط الجديد في هاينان واضح، مما يزيد من الضغط على مصانع المعالجة المحلية لشحن منتجاتها. رغبتهم في شراء المواد الخام بأسعار أعلى منخفضة، مما أدى إلى انخفاض طفيف في أسعار شراء المواد الخام. مع ارتفاع أسعار العقود الآجلة مرة أخرى هذا الأسبوع، زاد بعض المضاربين من نشاطهم، مما أدى إلى تحسين الطلب ووضع الأرباح لمصانع معالجة اللاتكس المركز المحلي.
4. تحليل طلب المطاط الطبيعي
4.1 المطاط الجاف في المصب
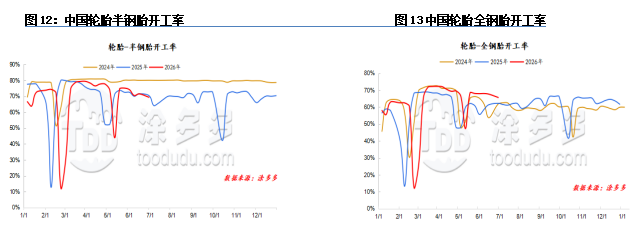
معدل تشغيل الإطارات نصف الفولاذية في الصين هو 69%. معدل تشغيل الإطارات الفولاذية بالكامل في الصين هو 66%.
هذا الأسبوع، انخفض معدل تشغيل الإطارات مقارنة بالأسبوع السابق. قامت بعض الشركات بالصيانة أو خفضت معدلات التشغيل خلال الأسبوع، مما أدى إلى انخفاض معدل التشغيل العام. كانت المبيعات المحلية ضعيفة خلال الدورة، بينما لا تزال المبيعات التصديرية توفر بعض الدعم.
4.2 اللاتكس المركز في المصب
من المفهوم أن مصانع القفازات في شمال الصين تعمل بطاقة تتراوح بين 50-60%. تلاشت الاضطرابات السياسية السابقة، وبدأت طلبات التجارة الإلكترونية في التعافي تدريجيًا، مما أدى إلى زيادة طفيفة في معدلات تشغيل المصانع. ومع ذلك، لا تزال أسعار المواد الخام الحالية مرتفعة، مما يبقي تكاليف الإنتاج تحت الضغط.
حاليًا، مخزونات المصانع من المواد الخام والمنتجات النهائية منخفضة. هذا الأسبوع، مع انخفاض أسعار اللاتكس الطبيعي، زادت المصانع من جهود إعادة التخزين، مما أدى إلى بعض إعادة تعبئة مخزونات المواد الخام.
من المفهوم أن مصانع الرغوة في ونتشو تعمل بطاقة حوالي 40%، حيث تحافظ في الغالب على جداول الإنتاج للعملاء الحاليين. هم حذرون بشأن تعديل خطوط الإنتاج. أداء إنتاج الصفائح المعدنية أفضل من طلبات القوالب.
تأثرت القطاعات المعالجة باستمرار ارتفاع أسعار المواد الخام في المصب، مما أدى إلى وضع خسارة معكوسة في التكاليف. مستويات مخزون المواد الخام والمنتجات النهائية في مصانع المعالجة منخفضة بشكل عام، مع مخزون المواد الخام القابل للاستخدام يعادل تقريبًا أقل من نصف شهر من الاستخدام. خلال الأسبوع، قامت بعض المصانع بشراء اللاتكس المركز المحلي لتجديد مخزوناتها بناءً على احتياجات الإنتاج الفعلية.
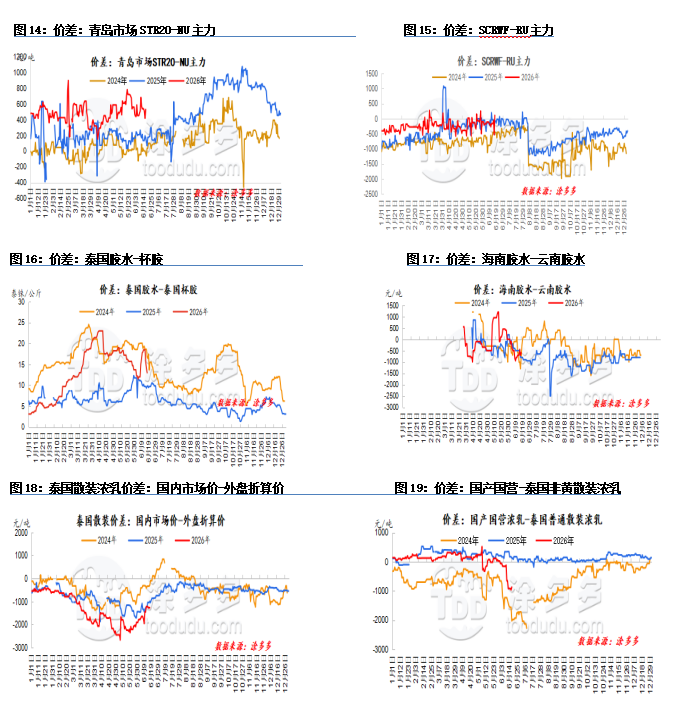
5. مخطط انتشار أسعار المطاط الطبيعي
منصتنا تربط مئات من الموردين الكيميائيين الصينيين المعتمدين بالمشترين في جميع أنحاء العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.
-
Titanium Product Market Quotation(Sep 16)7109
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7823
-
ارتفاع العقود الآجلة للمطاط الطبيعي: هل السوق في حالة انتعاش؟ (16 سبتمبر)8037
-
عرض أسعار سوق منتجات التيتانيوم (15 سبتمبر)9690
-
كربون بلاك اليومي: عروض ثابتة، معاملات "باردة" (15 سبتمبر)8142









