
تقرير أسبوعي من المطاط الطبيعي: تضعف الأسعار
1. تحليل سوق المطاط الفوري
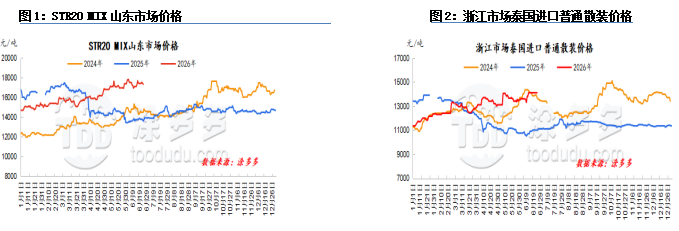
هذا الأسبوع، حافظت أسعار المطاط الطبيعي بشكل عام على اتجاه هبوطي ضيق. من ناحية العرض، دخلت تايلاند دورة زيادة الإنتاج الموسمية، لكن الأمطار المستمرة في الجنوب أعاقت عمليات جمع المطاط. على الرغم من انخفاض أسعار المواد الخام، إلا أنها ظلت مرتفعة. علاوة على ذلك، استمر ظاهرة النينيو في التفاقم، مما أثار مخاوف بشأن العرض المستقبلي. واجه مصنعو الإطارات في المصب مبيعات محلية بطيئة، مما أدى إلى ضعف الإقبال على الشراء وتبني موقف الانتظار والترقب.
هذا الأسبوع، ظلت أسعار السوق الفورية لللاتكس الطبيعي ثابتة نسبيًا. مع تحسن الطقس تدريجيًا في مناطق الإنتاج في جنوب شرق آسيا، بدأت أسعار المواد الخام والتكاليف في الانخفاض، واستمرت التوقعات بزيادة العرض في الارتفاع. واجهت مصانع المعالجة في الخارج ضغطًا على المبيعات، مما وضع ضغطًا هبوطيًا على أسعار اللاتكس الطبيعي. ومع ذلك، يهيمن السوق الفوري المحلي حاليًا على اللاتكس المركز المنتج محليًا، مما يحد من الضغط الفعلي على العرض في الموانئ. في الوقت نفسه، تحسن الطلب على إعادة التخزين في المصب مقارنة بالفترة السابقة، مما وفر دعمًا لأسعار المطاط.
توقعات السوق:
1. تحسن هطول الأمطار في مناطق الإنتاج المحلية، مما أدى إلى زيادة توقعات العرض؛
2. توقعات بتحسن معدلات تشغيل شركات الإطارات في الدورة القادمة؛
3. استمرار اتجاه تقليل المخزون في تشينغداو، الصين؛
4. اضطرابات في البيئة الاقتصادية الكلية.
2. تحليل عرض المطاط الطبيعي
2.1 منطقة الإنتاج في تايلاند
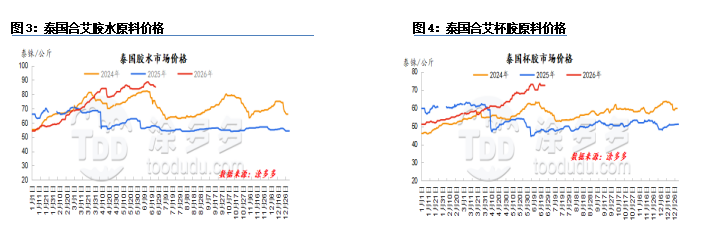
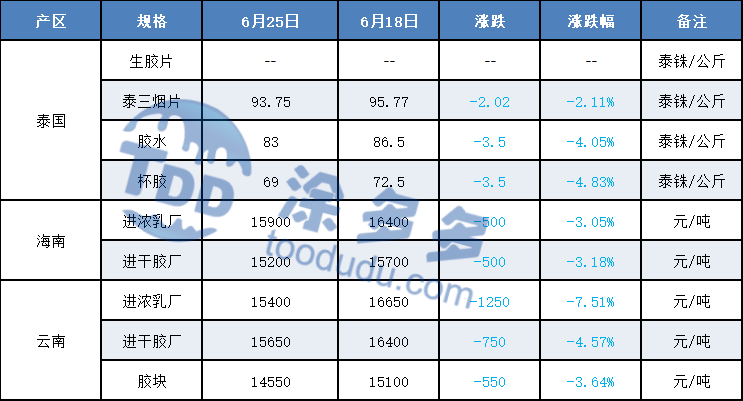
هذا الأسبوع، شهد جنوب تايلاند هطول أمطار متقطعة، مما أدى إلى انخفاض إنتاج اللاتكس. ظل الطلب على اللاتكس في الخارج عند مستوى أساسي، مما قلل من الطلب على اللاتكس. ومع توقعات بزيادة العرض في مناطق الإنتاج شهرًا بعد شهر، أدى هذا الضغط إلى انخفاض أسعار اللاتكس. انخفضت الأمطار في الشمال الشرقي، وفي بداية الأسبوع، حافظت مصانع المعالجة على اندفاع قوي لشراء المواد الخام، مما أبقى أسعار قطع الكوب مرتفعة. نحو نهاية الأسبوع، خفض بعض المصنعين الكبار أسعارهم للبيع، مما أدى إلى انخفاض أسعار شراء قطع الكوب.
2.2 منطقة الإنتاج في فيتنام
هذا الأسبوع، انخفضت اضطرابات الأمطار في مناطق الإنتاج في فيتنام، مع انخفاض الأمطار الليلية. تعافى إنتاج اللاتكس بشكل مطرد، وظل ضمن دورة زيادة الإنتاج الموسمية. ومع ذلك، تأثرت مصانع المعالجة بضعف سوق العقود الآجلة المحلي، مما جعلها أكثر ميلاً لخفض أسعار الشراء، مما أدى إلى انخفاض أسعار شراء اللاتكس من المستويات المرتفعة السابقة.
2.3 منطقة الإنتاج في يونان
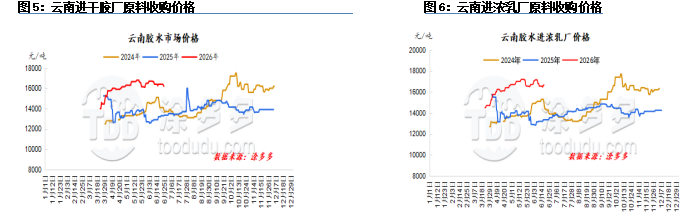
هذا الأسبوع، كانت اضطرابات الطقس في مناطق الإنتاج في يونان محدودة نسبيًا، مع استمرار إنتاج المواد الخام في اتجاه تصاعدي ثابت. زادت رغبة مصانع المعالجة في خفض أسعار الشراء، إلى جانب انخفاض كبير في أسعار العقود الآجلة والأسعار الفورية نحو نهاية الأسبوع، مما دفع أسعار المواد الخام إلى اتجاه هبوطي.
2.4 منطقة الإنتاج في هاينان
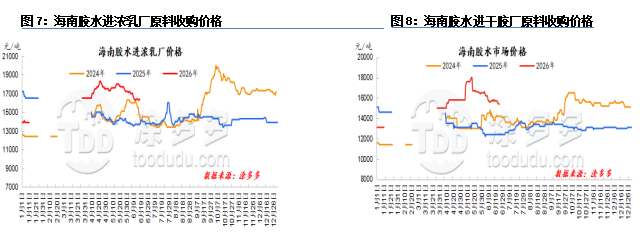
هذا الأسبوع، استمرت درجات الحرارة المرتفعة في مناطق الإنتاج في هاينان. وبالتزامن مع عوامل مثل ازدهار اللاتكس، تعرقلت عمليات جمع المطاط، مما أدى إلى تباطؤ الزيادة الموسمية في عرض المواد الخام. ومع ذلك، انخفضت أسعار العقود الآجلة والأسعار الفورية، مما وضع ضغطًا على هوامش أرباح مصانع المعالجة المحلية وقلل من رغبتها في دفع أسعار أعلى للمواد الخام، مما أدى إلى انخفاض الأسعار.
3. تحليل تكلفة وأرباح المطاط الطبيعي
3.1 مناطق الإنتاج الخارجية: تايلاند
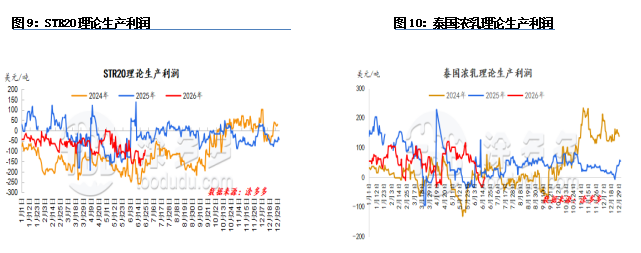
اتسعت خسائر الأرباح النظرية لإنتاج STR20 في تايلاند مقارنة بالفترة السابقة. ظلت أسعار شراء قطع الكوب مرتفعة خلال الفترة، وواجهت المصانع ضغطًا مستمرًا على تكاليف المواد الخام. حدثت معاملات بأسعار منخفضة في السوق الصينية في نهاية الأسبوع، مما زاد من خسائر الأرباح النظرية لإنتاج STR20 مقارنة بالفترة السابقة.
3.2 مناطق الإنتاج المحلية: هاينان
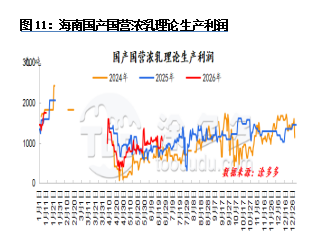
حاليًا، تباطأت الزيادة الموسمية في عرض المواد الخام في هاينان، مما وفر بعض الدعم لأسعار المواد الخام. ومع ذلك، نحو نهاية الأسبوع، ومع الانخفاض المتزامن في أسعار العقود الآجلة والأسعار الفورية، بدأت هوامش أرباح مصانع المعالجة المحلية تتعرض للضغط.
4. تحليل طلب المطاط الطبيعي
4.1 المصب من المطاط الجاف
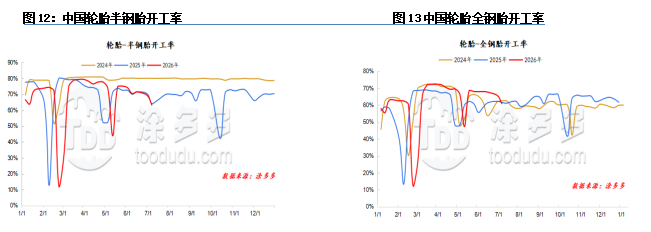
معدل تشغيل الإطارات شبه الفولاذية في الصين هو 63%. معدل تشغيل الإطارات الفولاذية بالكامل في الصين هو 61%.
هذا الأسبوع، انخفض معدل تشغيل الإطارات مقارنة بالأسبوع السابق. الإنتاج في بعض شركات الإطارات شبه الفولاذية التي خضعت للصيانة خلال مهرجان قوارب التنين يستأنف تدريجيًا، بينما لا تزال بعض الشركات تحت الصيانة. شهد معدل استخدام القدرة الإجمالية للصناعة تحسنًا محدودًا. حاليًا، المبيعات في السوق المحلية بطيئة، بينما توفر بعض المناطق الخارجية دعمًا، ويظل الضغط على المبيعات المحلية قائمًا.
4.2 المصب من اللاتكس المطاطي المركز
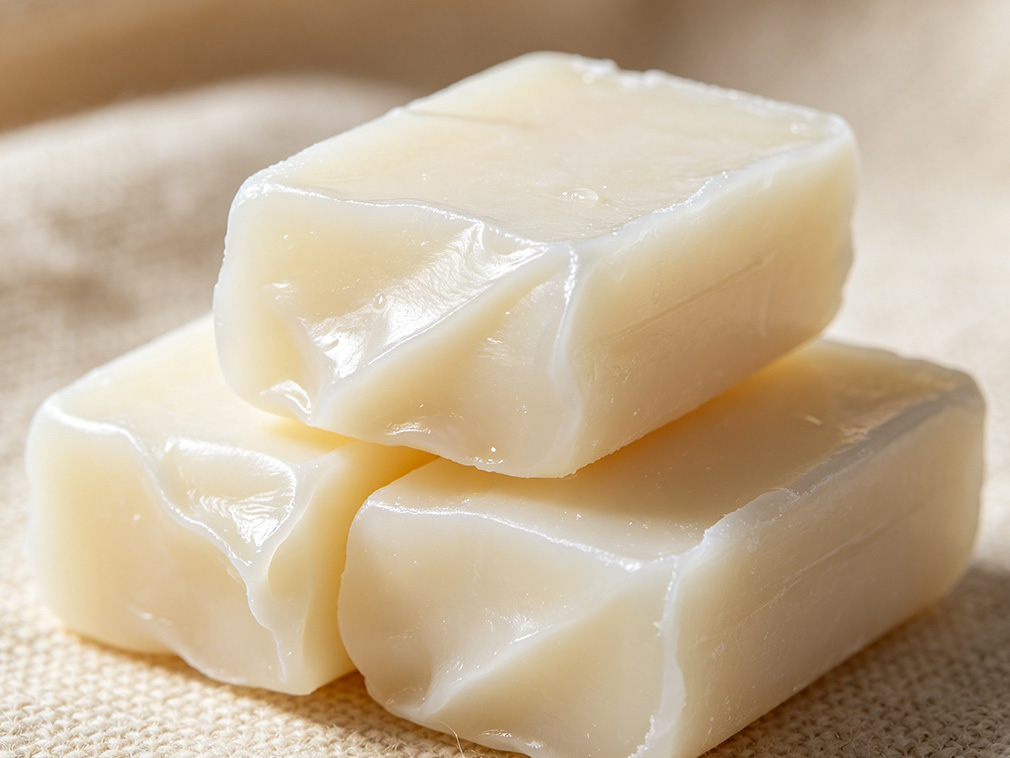
من المفهوم أن مصانع القفازات في شمال الصين تعمل بنسبة تشغيل تتراوح بين 50-60%. تأثير الاضطرابات السياسية السابقة قد تلاشى، وبدأت طلبات التجارة الإلكترونية في التعافي تدريجيًا، مما أدى إلى زيادة طفيفة في معدلات تشغيل المصانع. ومع ذلك، تظل أسعار المواد الخام الحالية مرتفعة، مما يبقي تكاليف الإنتاج تحت الضغط.
حاليًا، مخزون المصانع من المواد الخام والمنتجات النهائية منخفض. هذا الأسبوع، مع انخفاض أسعار اللاتكس الطبيعي، زادت المصانع من جهود إعادة التخزين، مما أدى إلى بعض إعادة تعبئة مخزون المواد الخام.
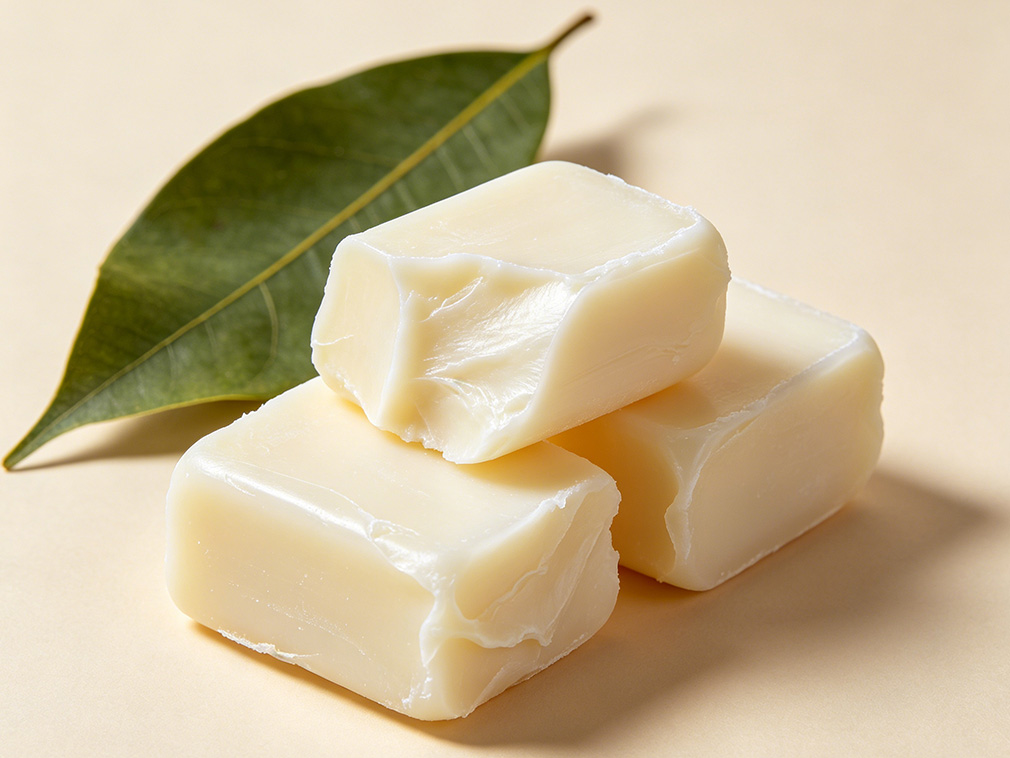
من المفهوم أن مصانع الرغوة في وينزو تعمل بنسبة تشغيل تبلغ حوالي 40%، حيث تركز بشكل أساسي على جداول الإنتاج للعملاء الحاليين. تتوخى الحذر بشأن تعديل خطوط الإنتاج. أداء إنتاج المطاط الورقي أفضل من الطلبات على القوالب. تأثرت المرحلة الحالية من المعالجة باستمرار ارتفاع أسعار المواد الخام في المصب، مما أدى إلى تحسين محدود في الخسائر.
حاليًا، تمتلك مصانع المعالجة عمومًا مستويات منخفضة من مخزون المواد الخام والمنتجات النهائية، مع مخزون المواد الخام القابل للاستخدام يعادل تقريبًا نصف شهر من الاستخدام. خلال الأسبوع، قامت بعض المصانع بشراء المطاط المركز المحلي بشكل متتابع لتجديد مخزونها بناءً على احتياجات الإنتاج الفعلية.
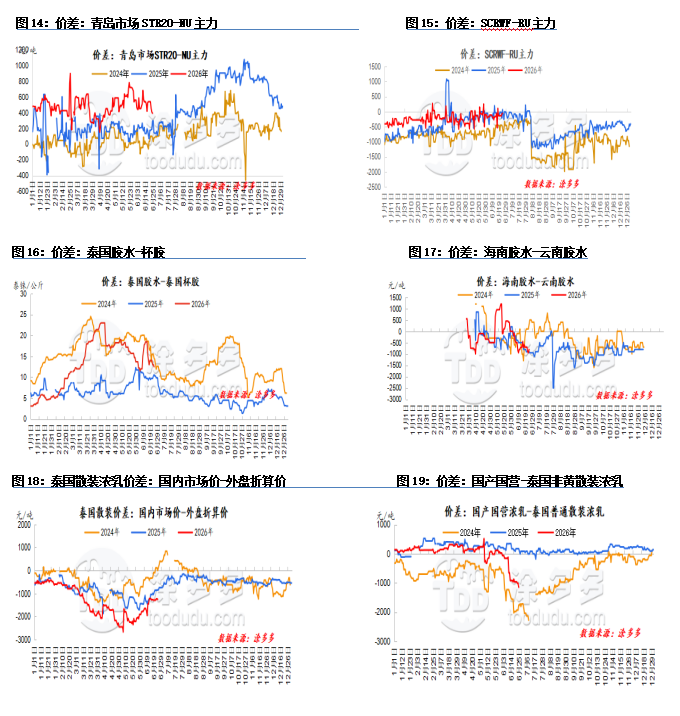
5. المطاط الطبيعي مخطط فرق الأسعار
منصتنا تربط مئات من الموردين الكيميائيين الصينيين المعتمدين بالمشترين حول العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن السلع بالجملة، أو المواد الكيميائية المتخصصة، أو خدمات الشراء المخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.
-
Titanium Product Market Quotation(Sep 16)7109
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7823
-
ارتفاع العقود الآجلة للمطاط الطبيعي: هل السوق في حالة انتعاش؟ (16 سبتمبر)8037
-
عرض أسعار سوق منتجات التيتانيوم (15 سبتمبر)9690
-
كربون بلاك اليومي: عروض ثابتة، معاملات "باردة" (15 سبتمبر)8142









