
تقرير المطاط الطبيعي الأسبوعي: أداء ضعيف
1. تحليل سوق المطاط الفوري
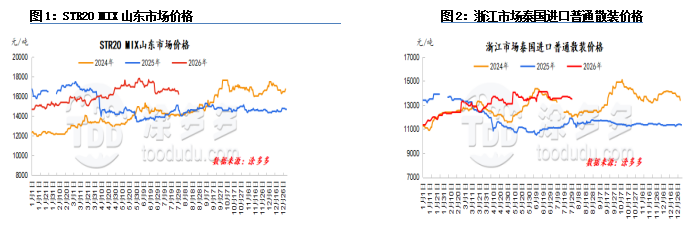
شهدت أسعار المطاط الطبيعي هذا الأسبوع انخفاضًا طفيفًا. في بداية الأسبوع، أدى هطول الأمطار المتقطع في المناطق الرئيسية المنتجة محليًا ودوليًا إلى تعطيل جداول النقر، مما أوقف انخفاض أسعار شراء المواد الخام. قدمت التكاليف المرتفعة دعمًا قويًا لأسعار المطاط.
مع تحسن الظروف الجوية، زادت إمدادات المواد الخام تدريجيًا، مما أتاح مجالًا لمزيد من تخفيض الأسعار. أظهرت المصانع الخارجية أداءً قويًا في المبيعات، مما أدى تدريجيًا إلى إضعاف دعم التكلفة. ومع ضعف البيئة الاقتصادية الكلية الخارجية، كان الدعم قصير الأجل لأسعار المواد الخام للمطاط الطبيعي ضعيفًا، وساهم انخفاض الطلب بشكل كبير في اتجاه الأسعار الضعيف والمتقلب.
شهد سوق المطاط الطبيعي هذا الأسبوع انخفاضًا طفيفًا. من المتوقع هطول أمطار في المناطق المنتجة محليًا ودوليًا، مما يعطل جدول إنتاج المطاط الجديد ويحد من إمكانيات انخفاض أسعار المواد الخام. وفي الوقت نفسه، أدى نقص واردات اللاتكس المركز من الخارج إلى تعزيز السوق، مما أدى إلى انخفاض ضغط العرض في مناطق الاستهلاك.
كانت تكاليف الاحتفاظ لدى التجار مرتفعة، مما قلل من رغبتهم في تقديم خصومات. ومع ذلك، أظهر مصنعو المنتجات النهائية طلبًا ضعيفًا وموقفًا مترقبًا تجاه المواد الخام. علاوة على ذلك، تفاقمت العوامل الاقتصادية الكلية الأخيرة، مما أدى إلى سوق العقود الآجلة الضعيف والمتقلب، مما زاد من قمع رغبة الشراء وأبطأ التداول في السوق، مما أدى إلى انخفاض أسعار المطاط.
توقعات السوق:
1. تحسن هطول الأمطار في المناطق الإنتاجية المحلية، مما يؤدي إلى زيادة توقعات العرض؛
2. توقع انخفاض معدلات تشغيل شركات عينات الإطارات في الدورة القادمة؛
3. استمرار اتجاه تقليل المخزون في تشينغداو، الصين؛
4. اضطرابات في البيئة الاقتصادية الكلية.
2. تحليل إمدادات المطاط الطبيعي
2.1 منطقة الإنتاج في تايلاند
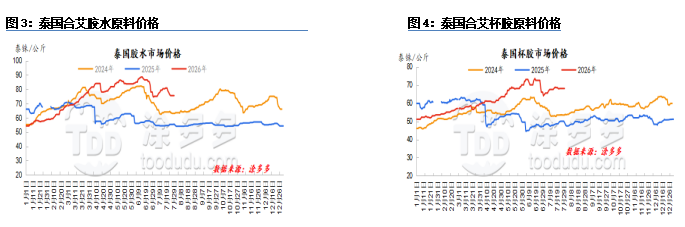
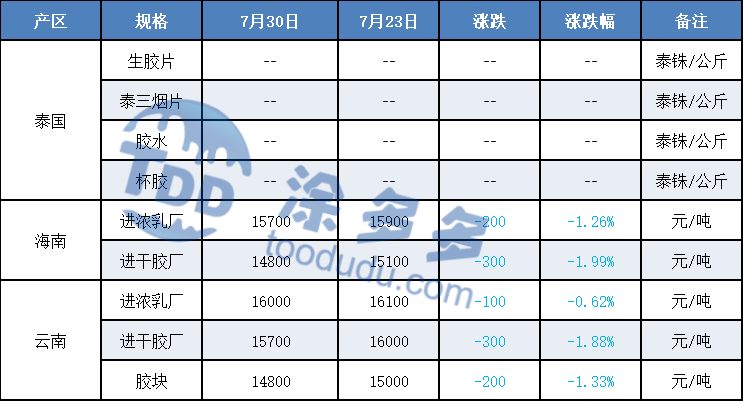
شهدت تايلاند هذا الأسبوع زيادة في هطول الأمطار بشكل عام مقارنة بالأسبوع السابق، ولكن كان التداول في السوق ضعيفًا إلى حد ما بسبب العطلة. أظهرت مصانع المعالجة رغبة قليلة في شراء المواد الخام، حيث قامت فقط بتجديد مخزونها للاحتياجات الفورية. بالإضافة إلى توقعات السوق المستمرة بزيادة العرض، استمرت أسعار شراء المواد الخام في الانخفاض.
2.2 منطقة الإنتاج في فيتنام
هذا الأسبوع، كانت منطقة الإنتاج في فيتنام في دورة زيادة موسمية، مع تقدم الإمدادات بشكل مستقر بشكل عام. ومع ذلك، أدى هطول الأمطار المتكرر قصير الأجل في المناطق الرئيسية المنتجة إلى عرقلة عمليات النقر على المطاط بشكل متقطع، مما حد من إطلاق المواد الخام الفعلي.
2.3 منطقة الإنتاج في يونان
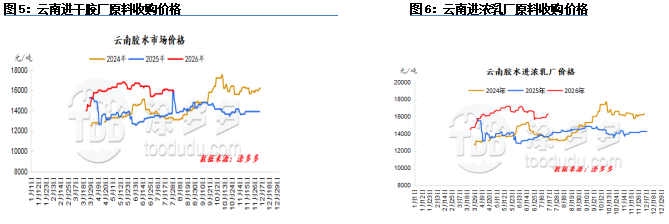
هذا الأسبوع، استمرت منطقة الإنتاج في يونان في التأثر بهطول الأمطار، مما أدى إلى انخفاض إجمالي إنتاج المواد الخام عن التوقعات. كانت الكمية الفعلية للمواد الخام التي يمكن أن تشتريها مصانع المعالجة المحلية محدودة نسبيًا. ومع ذلك، بسبب ضعف أسعار العقود الآجلة والأسعار الفورية، تم تعديل أسعار شراء المواد الخام نحو الانخفاض.
2.4 منطقة الإنتاج في هاينان
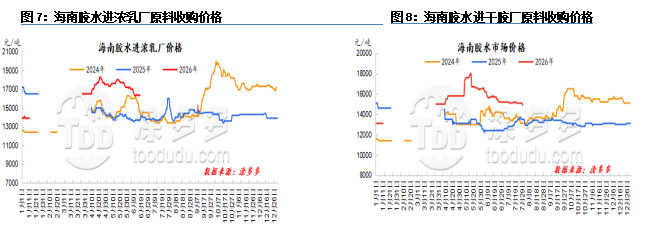
هذا الأسبوع، تحسنت الظروف الجوية في منطقة الإنتاج في هاينان تدريجيًا، واستؤنفت عمليات النقر على المطاط. أظهر إنتاج المواد الخام في الجزيرة زيادة أسبوعية. ومع عودة وتيرة إمدادات المطاط الجديد تدريجيًا إلى الوضع الطبيعي، إلا أنه في نهاية الأسبوع، شهدت بعض المناطق هطول أمطار، مما قيد عمليات النقر على المطاط وأدى إلى انخفاض أسبوعي في إنتاج اللاتكس الطازج. تأثرت بضعف العقود الآجلة وظروف السوق الفورية، قامت مصانع المعالجة المحلية بتخفيض طفيف في العلاوات على شراء المواد الخام.
3. تحليل تكلفة وأرباح المطاط الطبيعي
3.1 منطقة الإنتاج الخارجية: تايلاند
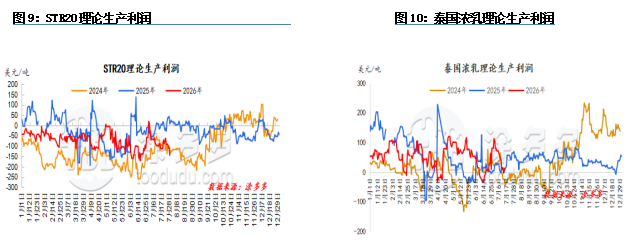
اتسعت الأرباح النظرية لإنتاج المطاط التايلاندي STR20 مقارنة بالأسبوع السابق. استمرت أسعار شراء الكتل في الانخفاض خلال الفترة، وارتفعت قيمة البات التايلاندي، واستمرت مصانع المعالجة في مواجهة ضغوط تكاليف المواد الخام. تقلبت أسعار العقود الآجلة وانخفضت، وكان شعور السوق سلبيًا، مما أدى إلى انخفاض كبير في عروض المصانع. اتسعت هامش خسارة الأرباح لمصانع معالجة المطاط التايلاندي القياسي مقارنة بالفترة السابقة.
3.2 منطقة الإنتاج المحلية: هاينان
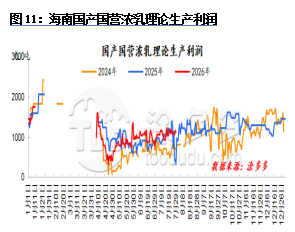
هذا الأسبوع، ظلت الأرباح النظرية لإنتاج اللاتكس المطاطي المركز محليًا في هاينان ثابتة نسبيًا. زاد هطول الأمطار تدريجيًا في منطقة الإنتاج في هاينان، مما أعاق عمليات النقر على المطاط. ومع ذلك، كانت المشتريات الفعلية من قبل مصانع المعالجة محدودة، وانخفضت أسعار المواد الخام قليلاً. بالإضافة إلى ضعف العقود الآجلة والسوق الفوري خلال الأسبوع، ظلت أرباح إنتاج شركات المطاط المركز ثابتة نسبيًا.
4. تحليل طلب المطاط الطبيعي
4.1 المطاط الجاف في المصب
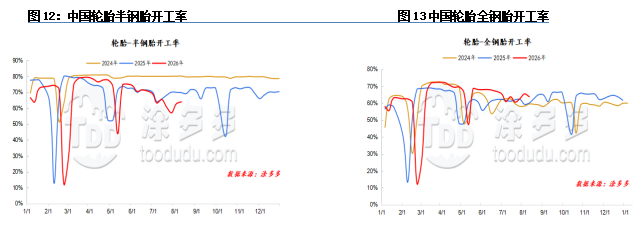
بلغ معدل تشغيل الإطارات شبه الفولاذية في الصين 64%. بلغ معدل تشغيل الإطارات الفولاذية بالكامل في الصين 64%.
تفاوت أداء تشغيل شركات العينات خلال الفترة. استأنفت شركات الإطارات شبه الفولاذية عملياتها بعد الصيانة، مما أدى إلى تعافي معدل التشغيل. ومع ذلك، كانت بعض الشركات الصغيرة لا تزال تخضع للصيانة في نهاية الشهر، مما حد من الزيادة الإجمالية في معدل التشغيل. خططت بعض شركات العينات للإطارات الفولاذية بالكامل للصيانة في نهاية الشهر، مما أدى إلى انخفاض معدل التشغيل.
4.2 المصب من اللاتكس المركز
وفقًا للمعلومات، تعمل مصانع القفازات في شمال الصين بطاقة تشغيلية تبلغ حوالي 40%، حيث أغلقت بعض المصانع بالفعل، وأبلغت بعض المصانع عن خطط لتقليل أو وقف العمليات. أدت درجات الحرارة العالية في الصيف إلى انخفاض كفاءة الإنتاج في الورش، وقاد الموسم التقليدي للركود إلى تقلص الطلبات الجديدة من المستخدمين النهائيين، مما زاد من تثبيط رغبة المصنعين في التشغيل. بالنظر إلى أسعار المواد الخام الحالية، تتبنى المصانع بشكل كبير نهج الانتظار والترقب بسبب ضغوط تكاليف الطلبات، مع الحفاظ فقط على إعادة التخزين على نطاق صغير للاحتياجات الفورية.
وفقًا للمعلومات، تعمل مصانع الرغوة في ونتشو بطاقة تشغيلية تبلغ حوالي 50%. بعد فترة من تعديل الطاقة الإنتاجية في صناعة منتجات الرغوة المحلية، تم التخلص بشكل كبير من الطاقة الزائدة. تقوم بعض مصانع المعالجة بإضافة خطوط إنتاج جديدة للخيوط المطاطية لتحسين هيكل منتجاتها. مؤخرًا، أظهرت الطلبات على منتجات الرغوة النهائية انتعاشًا هامشيًا، لكن المنافسة في قطاع المواد الورقية لا تزال شرسة نسبيًا.
في الوقت نفسه، مع انخفاض أسعار المواد الخام بشكل كبير مقارنة بالفترة السابقة، تحسنت أرباح معالجة المصانع، وزادت معدلات التشغيل الإجمالية قليلاً، مع تسريع دوران مخزون المواد الخام وفقًا لذلك. بدأت مصانع المعالجة مؤخرًا في شراء المواد الخام، لكن إعادة التخزين كانت حذرة، وتركزت بشكل أساسي على إعادة التخزين على نطاق صغير بأسعار منخفضة.
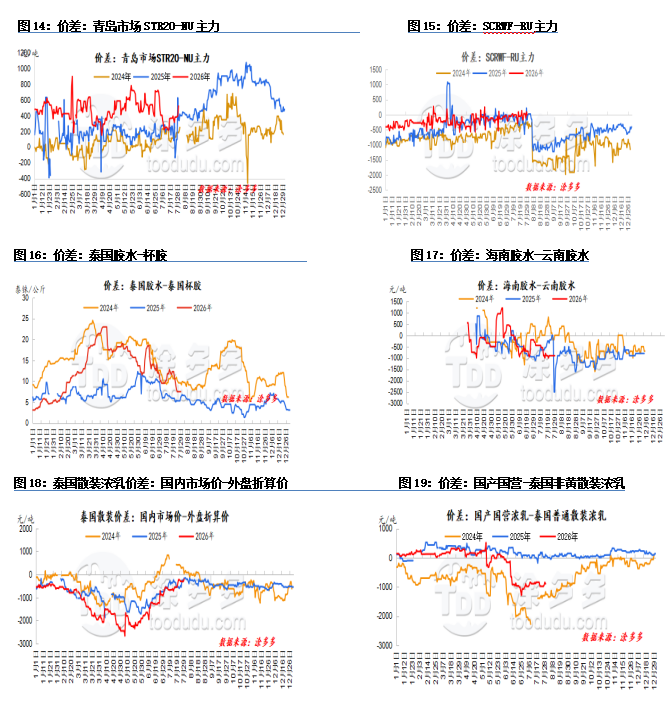
5. مخطط انتشار أسعار المطاط الطبيعي
تربط منصتنا مئات من موردين المواد الكيميائية الصينيين المعتمدين بالمشترين في جميع أنحاء العالم، مما يعزز المعاملات الشفافة، ويوفر فرص أعمال أفضل، وشراكات ذات قيمة عالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global جديرة بأن تكون خيارك الأول.









