
Q1 2026 سوق المطاط الطبيعي
1. مراجعة وتحليل أسعار سوق المطاط الطبيعي
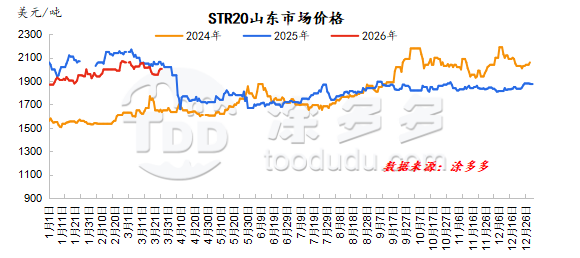
في الربع الأول من عام 2026، ظلت أسعار المطاط الطبيعي مرتفعة ومتقلبة بشكل عام. من يناير إلى فبراير، اتجهت الأسعار عمومًا نحو الارتفاع، ويرجع ذلك أساسًا إلى انتقال تايلاند من ذروة الإنتاج إلى فترة انخفاض العرض بدءًا من يناير. قامت المصانع في المنبع بتجديد مخزوناتها، وأدت الطلبات المحسنة من الاتحاد الأوروبي إلى ارتفاع أسعار المواد الخام في الخارج، مما خلق ضغطًا قويًا على التكاليف. وفي الوقت نفسه، في الصين، توقفت مقاطعة هاينان تمامًا عن النقر في منتصف إلى أواخر يناير، مما أنهى فعليًا العرض المحلي للصين.
انخفض إنتاج المواد الخام المطاطية عالميًا، مما وفر دعمًا قويًا للتكاليف. مع دخول فبراير، دخل الإنتاج التايلاندي تدريجيًا في انخفاضه الموسمي، مما أدى إلى استمرار ارتفاع أسعار شراء المواد الخام وتكاليف مصانع المعالجة، مما حافظ على دعم التكاليف.
أدى عطلة رأس السنة الصينية في منتصف إلى أواخر فبراير، تليها استئناف العمل والإنتاج في المنبع، إلى عودة الأموال إلى السوق ورفع أسعار السلع بشكل عام. تبع المطاط الطبيعي هذا الاتجاه، حيث قام المضاربون الصينيون بزيادة مراكزهم بنشاط، مما أدى إلى ارتفاع قوي في أسعار المطاط الطبيعي. مع دخول مارس، أظهرت أسعار المطاط اتجاهًا ضعيفًا، لكنها ظلت مرتفعة نسبيًا.
دخلت مناطق الإنتاج في الخارج تدريجيًا في موسم الركود في مارس. على الرغم من أن بعض مناطق الإنتاج المحلية بدأت في النقر التجريبي، إلا أن ندرة العرض في المراحل المبكرة تعني أن الإنتاج المحلي لا يمكن أن يلبي احتياجات التشغيل العادية لمصانع المعالجة المحلية. استمر التجار في الاعتماد بشكل أساسي على المشتريات الخارجية.
مع استمرار تشديد العرض للمواد الخام، حافظت أسعار المواد الخام في الخارج أيضًا على اتجاه الارتفاع، وظل دعم التكاليف قويًا. ومع ذلك، مع توقع اقتراب العرض المحلي الجديد، استمرت مخزونات ميناء تشينغداو في اتجاه تراكمها الموسمي، مما حافظ على مستوى مخزون إجمالي مرتفع، مما وضع بعض الضغط الهبوطي على أسعار المطاط. على المستوى الكلي، زادت الاضطرابات الجيوسياسية المتصاعدة في الشرق الأوسط بشكل مباشر من تكلفة المواد الخام المطاطية الاصطناعية، مما خلق دعمًا قويًا للمطاط الطبيعي.
2. مراجعة وتحليل عرض المطاط الطبيعي
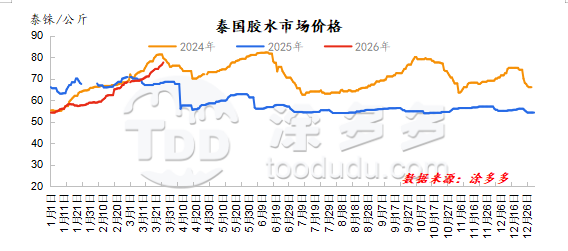
تايلاند: حافظت أسعار المطاط على اتجاه ثابت نحو الارتفاع في الربع الأول، ومن المتوقع أن تخترق هذه الاتجاهات المستويات العالية للسنوات الثلاث الماضية. في يناير، بدأت أشجار المطاط في شمال تايلاند في تساقط أوراقها، مما يشير إلى نهاية موسم النقر. من المتوقع أن تحافظ شمال شرق تايلاند على نشاط النقر المطاطي في الوقت الحالي، مع إظهار المصانع اتجاهًا تناقصيًا في جمع المطاط اليومي. ومع ذلك، لدى المصانع التايلاندية احتياجات لتجديد مخزون المطاط المدخن، مما يؤدي إلى تحويل اللاتكس واستمرار ارتفاع أسعار الشراء.
أدت الطلبات المحسنة من الاتحاد الأوروبي وزيادة المراكز المضاربة في السوق المحلية وتحسن طلبات المصانع أيضًا إلى ارتفاع أسعار الكتل المطاطية. في فبراير، توقفت عمليات النقر واسعة النطاق في شمال وشمال شرق تايلاند، مما أدى إلى ارتفاع قوي في أسعار الكتل المطاطية. توقفت عمليات النقر تدريجيًا في الأجزاء الشمالية من جنوب تايلاند، مما أدى إلى تقلص الإنتاج الإجمالي. كانت لدى المصانع احتياجات لتجديد المخزون، مما أدى إلى نقص في العرض للاتكس واستمرار ارتفاع الأسعار.
تظهر مخزونات المواد الخام في المصانع التايلاندية عمومًا حوالي 2-3 أشهر، مما يظهر اتجاهًا تنازليًا مقارنة بنفس الفترة من العام الماضي، مع شحنات المصانع المقررة لشهر أغسطس/سبتمبر. في مارس، كانت مناطق الإنتاج التايلاندية في موسم الركود الموسمي، مما أدى إلى نقص شديد في المواد الخام. رفعت بعض مصانع معالجة اللاتكس الأسعار لتأمين اللاتكس، مما أدى إلى زيادة كبيرة في أسعار اللاتكس ورفع أسعار المواد الخام في جميع أنحاء المنطقة على أساس شهري.
تظهر مخزونات المواد الخام في المصانع التايلاندية عمومًا حوالي شهرين، أقل من نفس الفترة من العام الماضي. كانت مخزونات المنتجات النهائية في المصانع منخفضة بشكل عام خلال موسم الركود. زادت الاضطرابات الجيوسياسية في الشرق الأوسط، إلى جانب ارتفاع أسعار الطاقة المحلية وزيادة تكاليف الأسمدة في تايلاند، من الضغط على المبيعات. حاليًا، مناطق إنتاج المطاط في تايلاند في قاع عرضها السنوي، مع توقع وصول العرض الجديد من الشمال في أوائل أبريل.
فيتنام: في يناير، دخلت مناطق إنتاج المطاط في فيتنام تدريجيًا في موسم الركود الموسمي، مما أدى إلى انخفاض محتوى المواد الخام الجافة وانخفاض كبير في إنتاج اللاتكس مقارنة بموسم الذروة، مما أدى إلى تقلص مستمر في العرض.
بدعم من انخفاض إنتاج المواد الخام وتخزين المصانع، ظلت أسعار المواد الخام مرتفعة طوال يناير، منتقلة من ارتفاع ثابت في بداية الشهر إلى فترة تقلبات عالية المستوى نحو النهاية. في فبراير، دخلت فيتنام في موسم الركود الكامل للنقر المطاطي، مع استمرار عمليات النقر المحدودة فقط في بعض المزارع الحكومية في الجنوب.
من المتوقع أن يبدأ النقر التجريبي في أوائل أبريل، مع تخطيط بعض مصانع المطاط 3L لبدء العمليات في منتصف أبريل. نحو منتصف مارس، جلب النقر التجريبي المبكر في لاوس تدفقًا صغيرًا من المواد الخام، مما خفف من نقص العرض المحلي، لكن زيادة كبيرة في العرض الجديد للمطاط لم تتحقق بعد.
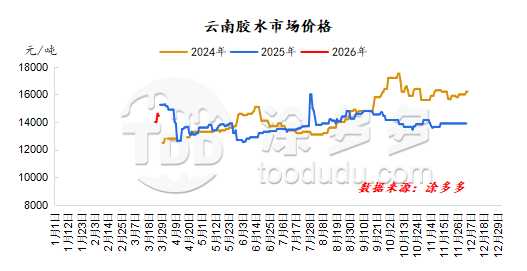
كانت يونان في موسم الركود للنقر المطاطي في يناير وفبراير. مع دخول مارس، شهدت شيشوانغبانا عدة أمطار ربيعية في النصف الأول من الشهر، مما يتماشى مع دورة نمو أشجار المطاط. بشكل عام، نمت الأشجار بشكل جيد نسبيًا، وكان من المتوقع أن يبدأ النقر قبل 5-7 أيام من المعتاد. مع تحسن الطقس، دخلت مناطق الإنتاج تدريجيًا في مرحلة النقر، على الرغم من أن بعض المناطق شهدت جفافًا. بشكل عام، كان الإنتاج الأولي منخفضًا نسبيًا، وكانت معدلات تشغيل مصانع المعالجة التي بدأت بالفعل في العمليات محدودة.
لم تبدأ بعض مصانع معالجة المطاط رسميًا في العمليات بعد. في نهاية الشهر، رفعت بعض مصانع معالجة اللاتكس الأسعار لشراء اللاتكس، مما أدى إلى زيادة طفيفة في أسعار شراء المواد الخام. من المتوقع أن تزيد منطقة النقر وإنتاج اللاتكس في مناطق الإنتاج بشكل كبير بعد مهرجان رش الماء. لا يزال من الضروري مراقبة التغيرات الفينولوجية الأخيرة في مناطق الإنتاج.
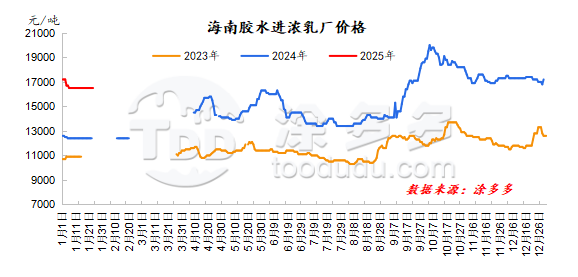
كانت هاينان في موسم الركود للنقر المطاطي في الربع الأول. في يناير، توسعت المنطقة في هاينان التي لم تكن تنقر تدريجيًا، مع بقاء عدد قليل من مزارع المطاط المتناثرة على الطريق الغربي. استمر النقر في بعض المناطق الجنوبية.
كانت مصانع المعالجة الخاصة مغلقة بشكل أساسي، بينما استمرت بعض مصانع المعالجة الحكومية في الإنتاج. بحلول نهاية مارس، توقفت هاينان تمامًا عن النقر. مع دخول مارس، تنمو أشجار المطاط في مناطق الإنتاج في هاينان بشكل جيد نسبيًا. بينما تعاني بعض المناطق من الجفاف والعفن البودري، فإن التأثير العام ضئيل.
تشير الاستطلاعات إلى أن النقر قد بدأ في أواخر مارس في بعض المناطق المشمسة في لينغشوي، باوتينغ، وليدونغ في الجنوب، وكذلك دانتشو وبايشا في الغرب. ومع ذلك، فإن الإنتاج الحالي محدود جدًا، حيث يتم جمع المواد الخام بشكل رئيسي في شكل كتل مطاطية، بما يتماشى مع توقعات النقر الموسمية العادية. من المتوقع أن يبدأ النقر على نطاق واسع في مناطق الإنتاج في هاينان في أوائل أبريل.
تشير توقعات الطقس إلى اضطرابات محتملة في درجات الحرارة العالية في مناطق إنتاج المطاط الرئيسية في هاينان، مما قد يؤثر على عمليات النقر. من الضروري مراقبة الظروف الفينولوجية في بداية النقر.
3. مراجعة وتحليل واردات المطاط الطبيعي
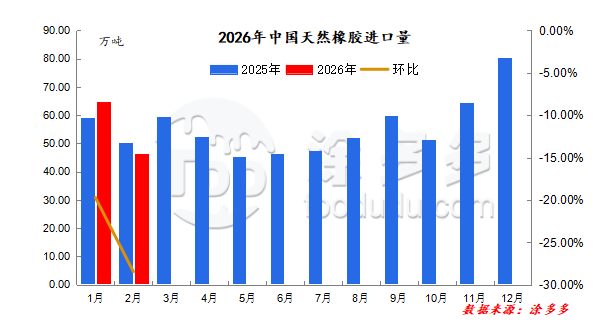
وفقًا لبيانات الجمارك، استوردت الصين 645,000 طن من المطاط الطبيعي (بما في ذلك التصنيفات التقنية، اللاتكس، الأوراق المدخنة، الأشكال الأولية، المطاط المختلط، والمطاط المركب) في يناير 2026، بانخفاض قدره 19.72% على أساس شهري وزيادة قدرها 9.61% على أساس سنوي.
في يناير، انتقل الإنتاج في شمال تايلاند وفيتنام من موسم الذروة إلى فترة انخفاض الإنتاج، مما أدى إلى انخفاض العرض الإجمالي. بدأت شحنات المصانع في الانخفاض، ومع تحسن الطلب الدولي، تم تحويل الإمدادات الخارجية، مما قد يقلل من الكمية المخصصة للصين.
في فبراير 2026، بلغت واردات الصين من المطاط الطبيعي (بما في ذلك التصنيفات التقنية، اللاتكس، الأوراق المدخنة، الأشكال الأولية، المطاط المختلط، والمطاط المركب) 461,500 طن، بانخفاض قدره 28.46% على أساس شهري و8.29% على أساس سنوي.
بلغت الواردات التراكمية لشهري يناير وفبراير 2026 1,106,500 طن، بزيادة قدرها 1.36% على أساس سنوي. دخلت مناطق الإنتاج في جنوب شرق آسيا فترة انتقالية من انخفاض الإنتاج في فبراير، مما أدى إلى انخفاض كبير على أساس شهري في العرض الإجمالي.
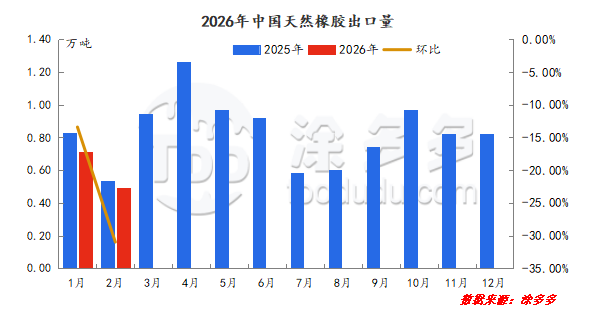
وفقًا لبيانات الجمارك، في يناير 2026، بلغت صادرات الصين من المطاط الطبيعي (بما في ذلك التصنيفات التقنية، اللاتكس، الأوراق المدخنة، الأشكال الأولية، المطاط المختلط، والمطاط المركب) 7,100 طن، بانخفاض قدره 13.13% على أساس شهري و14.28% على أساس سنوي.
4. مراجعة وتحليل طلب المطاط الطبيعي
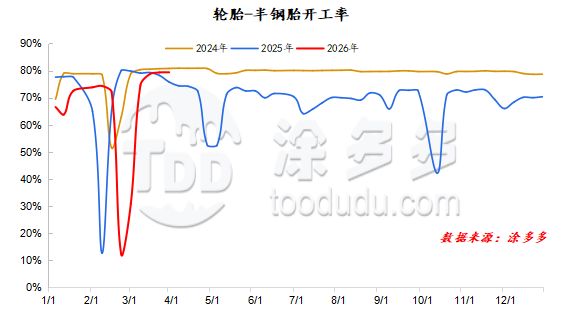
في يناير، بالنسبة لمصنعي الإطارات شبه الفولاذية الذين لديهم نسبة كبيرة من الصادرات إلى الاتحاد الأوروبي، زادت طلبات التجارة الخارجية تدريجيًا، مما أدى إلى زيادة بعض الشركات للإنتاج خلال الشهر. ومع ذلك، حافظت بعض الشركات على إنتاج محكم، مما أدى إلى زيادات محدودة في معدل تشغيل شركات الإطارات شبه الفولاذية النموذجية.
خلال يناير، أظهر سوق الإطارات شبه الفولاذية تمايزًا واضحًا. في الأيام العشرة الأولى من الشهر، كانت سياسات التسعير العامة غير واضحة، وكان شعور السوق حذرًا، وكانت التداولات بطيئة، وكانت نوايا تجديد المخزون ضعيفة. في النصف الثاني من الشهر، بالنظر إلى موسم الذروة قبل رأس السنة الصينية، زادت نشاط تجديد المخزون في السوق.
بالإضافة إلى ذلك، أدى الطقس البارد في شمال شرق وشمال غرب ومنغوليا الداخلية، مع الطرق الزلقة، إلى زيادة الطلب على إطارات الثلج، لكن الشحنات الإجمالية كانت ضعيفة نسبيًا طوال الشهر. شهد فبراير عطلة عيد الربيع، حيث أغلقت معظم الشركات للعطلة، مما أدى إلى نقص في أيام الإنتاج الفعلية وسحب معدل التشغيل مقارنة بالشهر السابق.
حول عيد الربيع، أظهرت شحنات الإطارات شبه الفولاذية أداءً قويًا، مما دعم الإنتاج العام للإطارات. في السوق، أدى ذروة الشحنات قبل العطلة إلى إطلاق المبيعات المبكرة. بعد العطلة، كان الموزعون حذرين في مشترياتهم، مع التركيز بشكل أساسي على تجديد المخزون. أدت الطلبات التصديرية المركزة إلى بطء في استعادة الإنتاج، مما أدى إلى نقص في السوق المحلية.
بعد عيد الربيع، استأنفت شركات تصنيع الإطارات العمليات تدريجيًا من 22 فبراير (اليوم السادس من السنة القمرية الجديدة) إلى 24 فبراير (اليوم الثامن من السنة القمرية الجديدة). بحلول مارس، كانت معظم الشركات قد استعادت مستويات إنتاج عالية؛ إلى جانب موسم الذروة التقليدي لتجديد المخزون، كانت الطلبات المحلية والتصديرية وفيرة. لضمان تلبية الطلبات، قامت الشركات بجدولة الإنتاج بنشاط، مما حافظ على مستوى عرض عام مرتفع.
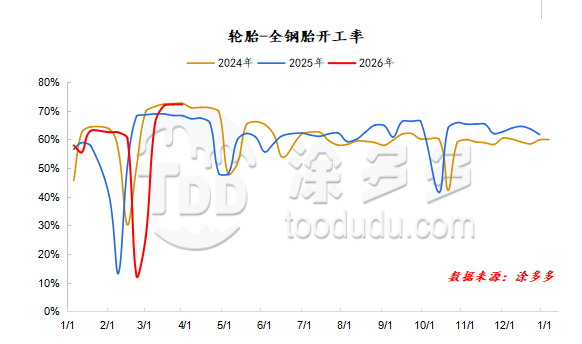
في يناير، كانت الإطارات المصنوعة بالكامل من الصلب في موسمها المنخفض الموسمي، مما أدى إلى تباطؤ الشحنات وارتفاع مستويات المخزون بشكل عام. للسيطرة على نمو المخزون، قامت بعض الشركات النموذجية بتنفيذ ضوابط الإنتاج، مما أدى إلى انخفاض معدلات التشغيل. ركز السوق على جمع النقد، مما أضعف الطلب على الاستبدال، مما أدى إلى تجارة بطيئة وجمع نقدي بطيء. بينما تأثرت نشاط السوق بتوجيهات السياسات، بقيت معظم القطاعات مستقرة.
استمر عطلة عيد الربيع في فبراير طوال الشهر، حيث أخذت معظم الشركات إجازة، مما أدى إلى عدم كفاية أيام الإنتاج الفعلية وانخفاض معدل استخدام القدرة للشركات النموذجية مقارنة بالشهر السابق. قبل وبعد عيد الربيع، كانت شحنات الإطارات المصنوعة بالكامل من الصلب بطيئة.
بعد العطلة، زادت نشاط إعادة التخزين في الأسواق النهائية، لكن الشحنات بشكل عام كانت أضعف مما كانت عليه في يناير. من حيث السوق، كانت الإطارات المصنوعة بالكامل من الصلب في موسمها المنخفض الموسمي قبل العطلة، مع تجارة بطيئة وتركيز على جمع النقد. بعد العطلة، مع إعادة فتح السوق وعقد معارض الطلبات، تعافت التجارة تدريجياً، لكن الطلب من المستخدمين النهائيين كان لا يزال في مرحلة تعافي تدريجي.
بعد عيد الربيع، استأنفت شركات الإطارات العمل تدريجياً من 22 فبراير (اليوم السادس من السنة القمرية الجديدة) إلى 24 فبراير (اليوم الثامن من السنة القمرية الجديدة). مع دخول مارس، تعافت إنتاج معظم الشركات إلى مستويات عالية؛ وبالإضافة إلى موسم الذروة التقليدي للتخزين، كانت الطلبات المحلية والدولية كافية، وقامت الشركات بجدولة الإنتاج بنشاط لضمان تسليم الطلبات، مما حافظ على مستوى عالي من العرض بشكل عام.
5. المخزون
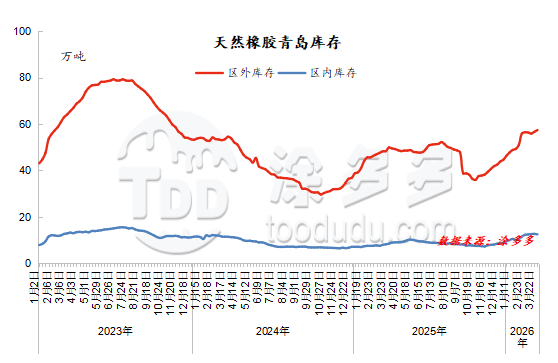
في الربع الأول، بقي مخزون تشينغداو بشكل عام في مرحلة تراكم، ولكن كان هناك اتجاه طفيف لتقليل المخزون في أواخر مارس. حافظ مخزون تشينغداو على اتجاه التراكم في يناير. حافظت الواردات على النمو، بينما استمر المخزون في تراكمه الموسمي.
ظل السوق النهائي فاتراً. بعد أن قامت شركات الإطارات بتجديد مخزونها قبل يوم رأس السنة، شهد يناير تركيزاً على هضم المخزون الحالي وإجراء عمليات إعادة تخزين صغيرة بأسعار منخفضة، مما أدى إلى ارتفاع التوقعات لتراكم المخزون. شهد فبراير استمرار تراكم المخزون الموسمي، حيث تجاوز حجم الواردات إلى تشينغداو بكثير حجم الصادرات. خلال العطلة، استمرت الشحنات الخارجية في الوصول إلى الميناء، وبعد العطلة، كان من المتوقع استمرار تراكم المخزون.
شهد أوائل مارس تراكم مخزون تشينغداو بشكل رئيسي. خلال عيد الربيع، كانت الشحنات الخارجية تتركز بشكل رئيسي في وصول الميناء والتخزين. مع دخول الإنتاج الخارجي تدريجياً إلى موسمه المنخفض، انخفضت وصولات ما بعد العطلة وحجم الواردات بشكل كبير. ارتفعت أسعار المطاط الطبيعي أكثر من المتوقع بعد العطلة، لكن إعادة التخزين في الأسواق النهائية كانت حذرة، مما أبقى حجم الصادرات منخفضاً. وبالإضافة إلى استمرار التوترات في الشرق الأوسط، ارتفعت أسعار المطاط الصناعي.
أدى استئناف الإنتاج من قبل شركات الإطارات بعد العطلة إلى زيادة الطلب على المطاط الطبيعي، مما أدى إلى زيادة حجم الصادرات من مستودعات ميناء تشينغداو. بينما تقلص تراكم المخزون بشكل عام في ميناء تشينغداو، بقي اتجاه التراكم العام دون تغيير. في أواخر يونيو، بدأ مخزون تشينغداو في الانخفاض مع دخول الأسواق الخارجية موسم الإنتاج المنخفض الموسمي، وظلت وصولات المطاط القياسي بالدولار الأمريكي (TBR) عند مستويات منخفضة.
استأنفت شركات تصنيع الإطارات الإنتاج على مستوى عالٍ وقامت بتجديد مخزون المواد الخام بأسعار منخفضة. تجاوزت التدفقات الخارجة من مستودعات التجارة العامة التدفقات الداخلة، مما أدى إلى نقطة تحول في تقليل المخزون في مستويات المخزون العامة لتشينغداو.
6. توقعات السوق
في الربع الثاني، ستدخل مناطق إنتاج المطاط الطبيعي المحلية والدولية تدريجياً موسم الحصاد. بفضل ارتفاع أسعار المواد الخام، زادت حماسة مزارعي المطاط للحصاد إلى حد ما، ومن المتوقع أن يتحسن إنتاج المواد الخام، مما يؤدي إلى انخفاض طفيف في دعم التكلفة. من ناحية الطلب، يعتبر الربع الثاني موسمًا منخفضًا تقليديًا، ومن المتوقع ألا يتغير إيقاع الشراء كثيرًا، مع استمرار استراتيجية الشراء بأسعار منخفضة والانتظار لارتفاع الأسعار.
بالنسبة للواردات، سيؤدي انخفاض الإنتاج في الربع الأول إلى اتجاه هبوطي في الواردات في الربع الثاني، ولكن سيتم مراقبة مدى هذا الانخفاض. هناك احتمال لتقليل المخزون الموسمي، ولكن بشكل عام، ستكون أسعار المطاط تحت ضغط هبوطي في الربع الثاني، مع الوصول تدريجياً إلى القاع.
تربط منصتنا مئات من الموردين الكيميائيين الصينيين المعتمدين بالمشترين في جميع أنحاء العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية خاصة، أو خدمات شراء مخصصة، فإن TDD-Global موثوقة لتكون خيارك الأول.









