
العدد الخاص بالمطاط - العدد 202608
العدد الخاص بالمطاط - العدد 202608
تحليل أسعار سوق المطاط الطبيعي
المطاط الجاف
في أغسطس، حافظ المطاط الطبيعي الجاف على اتجاه تصاعدي متذبذب بشكل عام. من جانب العرض، كان أداء المواد الخام متباينًا: استمرت مناطق الإنتاج الرئيسية في التعرض للاضطرابات بسبب الأمطار، مع انخفاض طفيف في متوسط أسعار اللاتكس الشهرية، بينما ارتفعت أسعار قطع الكوب، مما يعكس الفروقات في هيكل العرض والطلب بين أنواع المطاط المختلفة. من جانب الواردات، لوحظ اتجاه تنازلي مدفوع بعوامل متعددة: كانت إطارات السيارات في موسم ركود استهلاكي، مع شراء المستهلكين بناءً على الطلب الأساسي فقط؛ أظهرت مراكز المراجحة ضعفًا في الرغبة في الزيادة؛ بالإضافة إلى الأمطار الموسمية في مناطق الإنتاج التي تعيق إطلاق المواد الخام، مما أدى إلى قمع حجم الواردات إلى حد ما. على مستوى المخزون، أظهر ميناء تشينغداو اتجاهًا طفيفًا لتقليل المخزون، مما خفف الضغط على العرض بشكل هامشي. بالإضافة إلى ذلك، شهد منتج البديل المطاط البوتادييني زيادات في الأسعار، مما وفر بعض الدعم لمعنويات سوق المطاط الطبيعي. من جانب الطلب، لم تكن هناك تغييرات كبيرة، حيث استمر السوق النهائي في الشراء حسب الحاجة.
اللاتكس الطبيعي
في أغسطس، أظهرت أسعار اللاتكس المركز اتجاهًا تصاعديًا واضحًا نسبيًا. من جانب العرض، أثرت الأمطار في مناطق الإنتاج بجنوب شرق آسيا على عمليات جمع اللاتكس، مع ارتفاع أسعار المواد الخام والتكاليف عند مستويات مرتفعة، مما عزز دعم تكلفة الاستيراد. في الوقت نفسه، ظل حجم شحنات الواردات التي تصل إلى مناطق البيع للتجديد محدودًا نسبيًا، خاصة مع استمرار ندرة موارد اللاتكس المركز التايلاندي. أظهر التجار ترددًا قويًا في البيع، حيث كانت الأسعار المعروضة عمومًا بأسعار مرتفعة. كان لدى مصنعي المنتجات النهائية قدرة محدودة على قبول المواد الخام ذات الأسعار المرتفعة، مع طلب فعلي حذر على الشراء. علاوة على ذلك، قدم اللاتكس المركز المنتج محليًا حاليًا قيمة أفضل، مما جعل نوايا الشراء لللاتكس المركز المستورد متواضعة نسبيًا، مع اقتصار المعاملات على إعادة التخزين بكميات صغيرة.
توقعات السوق:
في سبتمبر، سيكون العرض العالمي في مرحلة زيادة الإنتاج، ومن المتوقع أن يضعف دعم التكلفة؛
في سبتمبر، ستظل معدلات تشغيل عينات شركات الإطارات عند مستويات مرتفعة؛
في سبتمبر، من المتوقع أن يستمر انخفاض المخزون الاجتماعي للمطاط الطبيعي.
2. مقارنة أسعار سوق المطاط هذا الشهر
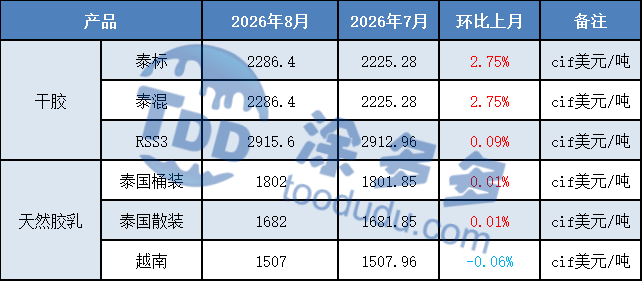
السوق الدولي
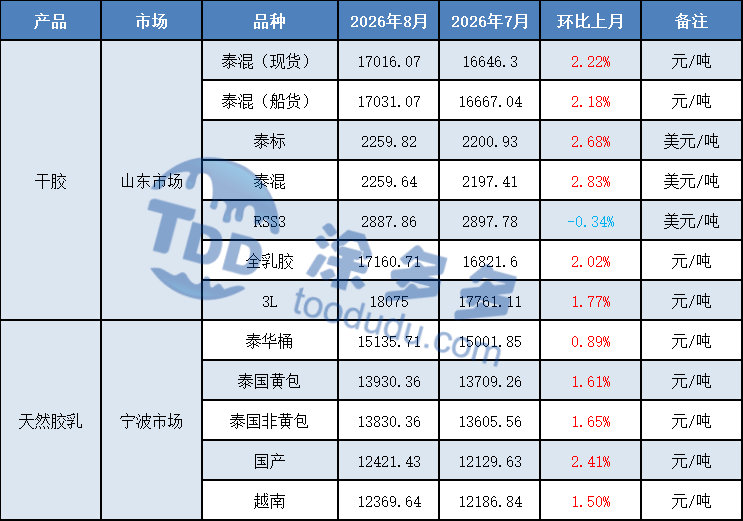
السوق المحلي
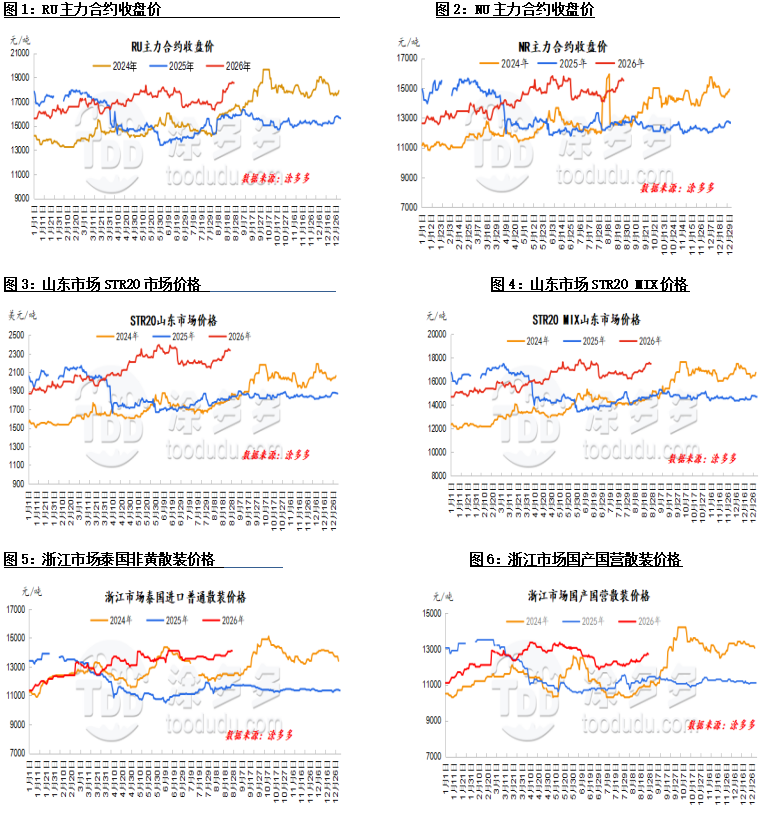
3. رسوم تحليل أسعار سوق المطاط
تحليل عرض المطاط الطبيعي
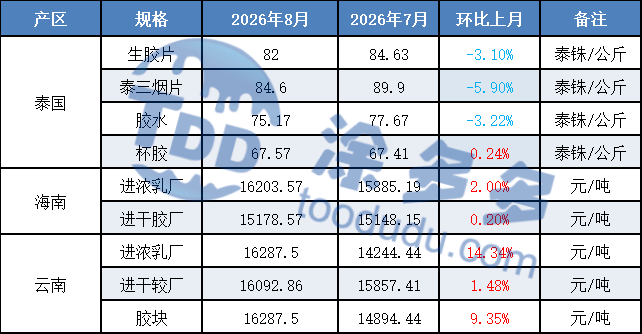
1. منطقة الإنتاج في تايلاند
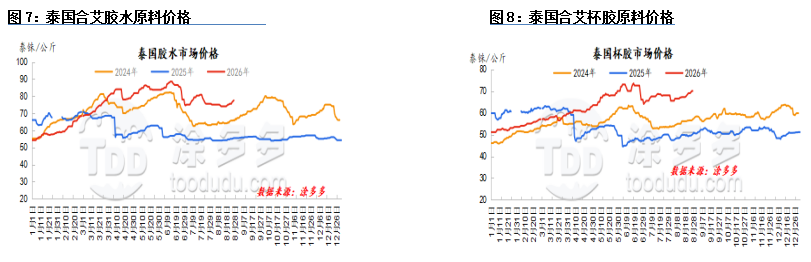
في أغسطس، أظهرت أسعار المواد الخام التايلاندية تباينًا داخل الشهر. من جانب العرض، تأثرت مناطق الإنتاج الجنوبية والشمالية الشرقية بدرجات متفاوتة من اضطرابات الأمطار، مما أعاق عمليات جمع اللاتكس وأبطأ إطلاق المواد الخام. أظهر جانب الطلب تباينًا في المنتجات: أظهرت مصانع المطاط الجاف والتجار الثانويون حماسًا كبيرًا لإعادة التخزين، مع كثافة شراء قوية لقطع الكوب، مما دفع أسعار قطع الكوب للارتفاع على أساس شهري؛ بينما ظل الطلب على سوق اللاتكس ضعيفًا باستمرار، مع قيام المصانع فقط بشراء الاحتياجات الأساسية، مما وضع ضغطًا على أسعار اللاتكس للانخفاض على أساس شهري. على مستوى المخزون، تم الحفاظ على مخزون المواد الخام في المصانع التايلاندية عند حوالي 2-3 أشهر، مما أظهر اتجاهًا طفيفًا للتعافي الموسمي مع دخول المطاط الجديد إلى السوق تدريجيًا.
2. منطقة الإنتاج في فيتنام
في أغسطس، كانت منطقة الإنتاج في فيتنام في موسم الأمطار، مع توزيع الأمطار يظهر نمط "أكثر في البداية، أقل في النهاية". في العقد الأول، قللت الأمطار المتكررة بشكل كبير من نوافذ جمع اللاتكس خلال النهار، مما قمع إطلاق المواد الخام؛ ومع دخول الفترة الوسطى إلى المتأخرة، تحسنت ظروف جمع اللاتكس تدريجيًا مع انخفاض الأمطار الليلية، وعادت إنتاجية المواد الخام إلى المستويات الطبيعية. بشكل عام، لم يظهر حجم المواد الخام الشهري انخفاضًا كبيرًا، وظلت أسعار شراء قطع الكوب ثابتة. كان الربح في قطاع المعالجة متباينًا: كانت عوائد إنتاج المطاط الجاف متميزة نسبيًا، بينما تعرضت معالجة اللاتكس المركز لضغوط مستمرة بسبب ارتفاع تكاليف المواد الخام، مع استمرار تقلص هوامش الربح. حافظت المصانع على موقف حذر تجاه شراء اللاتكس، واستمرت موارد الإنتاج في التحول نحو خطوط إنتاج المطاط الجاف. على مستوى الشحنات، أعطت مصانع المعالجة الأولوية لتلبية الطلبات المحلية والخارجية، مع إطلاق محدود نسبيًا للسلع القابلة للبيع للسوق الصينية.
3. منطقة الإنتاج في يونان
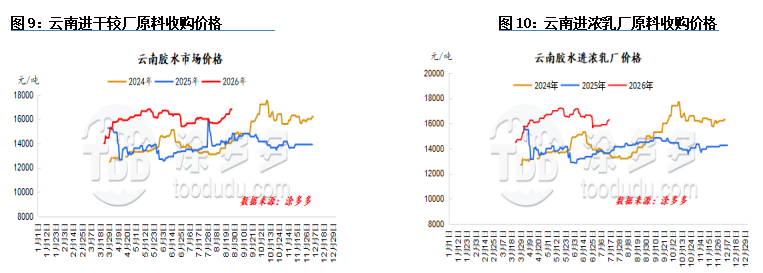
في أغسطس، استمرت منطقة الإنتاج في يونان في التعرض للأمطار، مع قمع زيادة حجم المواد الخام بشكل عام، وإطلاق العرض أقل من التوقعات. على مستوى التسعير، وبدعم من الأداء القوي للسوق الفوري، ارتفعت أسعار شراء المواد الخام على أساس شهري. ومع ذلك، فإن زيادة مدة الأمطار جلبت آثارًا جانبية، مع تدهور جودة اللاتكس بدرجات متفاوتة، وأصبحت بعض المصانع أكثر حذرًا في شراء المواد الخام، مع انخفاض الحماس. أظهر جانب الطلب تباينًا: تحت ضغط تسليم الطلبات، استمرت مصانع اللاتكس المركز في شراء المواد الخام بشكل مكثف؛ كما تحسنت طلبات اللاتكس الكامل مقارنة بالشهر السابق، مما شكل دعمًا معينًا للطلب. بشكل عام، طالما أن عرض المواد الخام يمكن أن يواكب، فإن حماس الإنتاج في المصانع يظل مقبولًا.
4. منطقة الإنتاج في هاينان
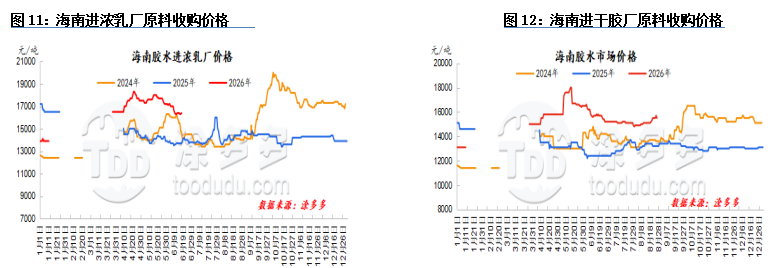
في أغسطس، على الرغم من أن منطقة الإنتاج في هاينان دخلت تدريجيًا موسم الإنتاج الذروة، إلا أن الأمطار زادت بشكل كبير، مع أيام جمع اللاتكس الفعالة غير كافية، وكان تقدم إطلاق المواد الخام بطيئًا بشكل عام. بينما كان العرض مقيدًا، كانت دوافع الطلب قوية، مع احتياجات صارمة للمصانع لتلبية الطلبات وإعادة التخزين، ورغبة قوية في الشراء؛ بالإضافة إلى مخاوف السوق بشأن استمرار الأمطار في مناطق الإنتاج، ارتفعت مشاعر التخزين المسبق. تحت التأثير المزدوج للعرض والطلب، استمر جو المنافسة على المواد الخام في التصاعد، مع دفع مراكز أسعار الشراء باستمرار إلى الأعلى.
الواردات والصادرات
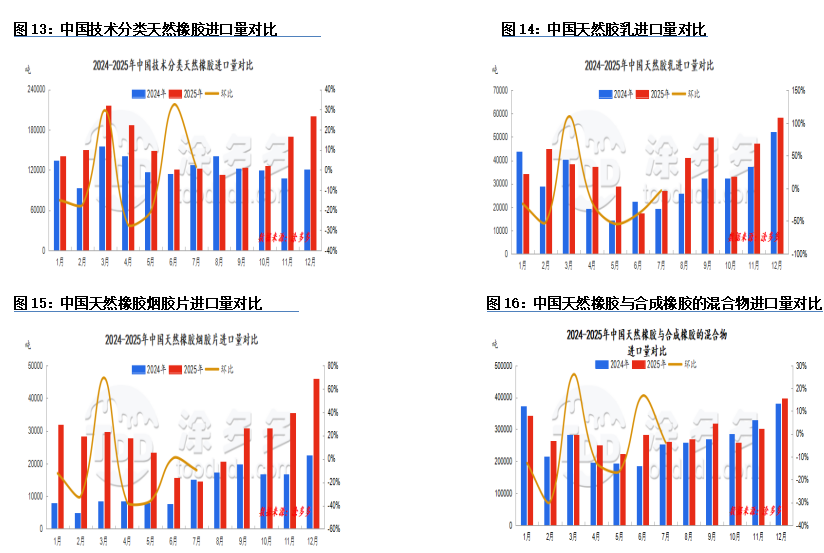
وفقًا لبيانات الجمارك، في يوليو 2026، كان حجم واردات الصين من المطاط الطبيعي (بما في ذلك المصنف تقنيًا، اللاتكس، صفائح الدخان المضلع، الأشكال الأولية، المطاط المختلط، والمطاط المركب) 458,700 طن، بانخفاض 5.07% على أساس شهري و3.4% على أساس سنوي. كانت الواردات التراكمية من يناير إلى يوليو 2026 3,589,800 طن، بانخفاض 0.3% على أساس سنوي.
في يوليو، كان حجم صادرات الصين من المطاط الطبيعي (بما في ذلك المصنف تقنيًا، اللاتكس، صفائح الدخان المضلع، الأشكال الأولية، المطاط المختلط، والمطاط المركب) 19,200 طن، بزيادة 24.32% على أساس شهري و227.79% على أساس سنوي. كانت الصادرات التراكمية من يناير إلى يوليو 2026 83,200 طن، بزيادة 37.69% على أساس سنوي.
المطاط الطبيعي المصنف تقنيًا
في يوليو 2026، كانت واردات الصين من المطاط الطبيعي المصنف تقنيًا 139,800 طن، +1.45% على أساس شهري، +14.63% على أساس سنوي.
اللاتكس الطبيعي
في يوليو 2026، كانت واردات اللاتكس الطبيعي 9,500 طن، -3.38% على أساس شهري، -64.42% على أساس سنوي.
صفائح الدخان المضلع للمطاط الطبيعي
في يوليو 2026، كانت واردات صفائح الدخان المضلع للمطاط الطبيعي 16,700 طن، -9.78% على أساس شهري، +15.92% على أساس سنوي.
خليط المطاط الطبيعي والصناعي
في يوليو 2026، كانت واردات الصين من خليط المطاط الطبيعي والصناعي 249,700 طن، -3.85% على أساس شهري، -3.78% على أساس سنوي.
2. مخطط اتجاه الواردات/الصادرات
إنتاج المطاط العالمي
يتوقع أحدث تقرير من ANRPC لشهر يونيو 2026 أن إنتاج المطاط الطبيعي العالمي في يونيو سينخفض بنسبة 3.7% إلى 1.207 مليون طن، بزيادة 19% عن الشهر السابق؛ بينما ستزداد استهلاك المطاط الطبيعي بنسبة 3.3% إلى 1.30 مليون طن، بانخفاض 0.5% عن الشهر السابق. في النصف الأول من العام، من المتوقع أن ينخفض الإنتاج العالمي التراكمي للمطاط الطبيعي بنسبة 2.3% إلى 6.069 مليون طن، مع انخفاض الاستهلاك التراكمي بنسبة 1.3% إلى 7.513 مليون طن.
من المتوقع أن يزيد إنتاج المطاط الطبيعي العالمي في 2026 بنسبة 2.3% على أساس سنوي ليصل إلى 15.31 مليون طن. من بينها: تايلاند +1.4%، إندونيسيا -0.8%، الصين +2.9%، الهند +4.4%، فيتنام -4.2%، ماليزيا +6.9%، كمبوديا +2.9%، ميانمار +1.1%، سريلانكا +12.4%، دول غير الأعضاء الأخرى +6.5%.
من المتوقع أن يزيد استهلاك المطاط الطبيعي العالمي في 2026 بنسبة 0.7% على أساس سنوي ليصل إلى 15.411 مليون طن. من بينها: الصين +1.2%، الهند +0.2%، تايلاند -3.5%، إندونيسيا +1%، ماليزيا +8.2%، فيتنام -5.7%، سريلانكا -5.1%، كمبوديا +7.5%، الفلبين +13.8%، دول غير الأعضاء الأخرى +1.2%.
ملاحظة: بيانات استهلاك المطاط الطبيعي العالمي تعتمد على أحدث الأرقام المتاحة، وللاستخدام كمرجع فقط.
تحليل مخزون المطاط الطبيعي
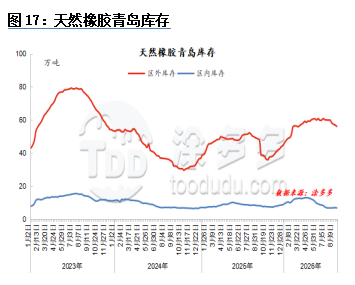
في أغسطس، ظل اتجاه تقليل المخزون الاجتماعي للمطاط الطبيعي في تشينغداو هو السمة السائدة. مع دخول جنوب شرق آسيا تدريجيًا موسم جمع اللاتكس الذروة، زاد الحجم الإجمالي للواردات في مستودعات تشينغداو خلال الفترة. مع استمرار أسعار المطاط الطبيعي في الوصول إلى مستويات عالية، ركزت الشركات النهائية بشكل أساسي على استهلاك المخزون السابق، بينما كان لدى التجار حماس قوي لإعادة التخزين وبناء مراكز المراجحة، وأظهرت مستودعات تشينغداو بشكل عام حالة تقليل المخزون.
تحليل طلب المطاط الطبيعي
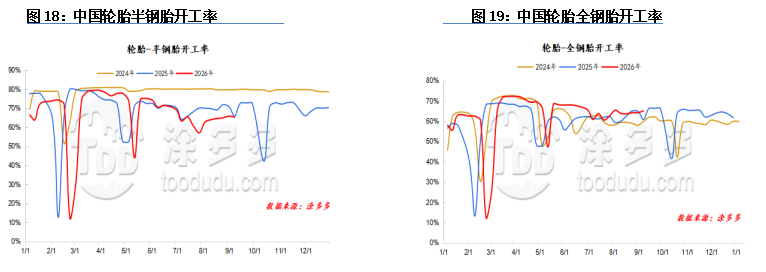
الإطارات
في أغسطس، كان معدل تشغيل الإطارات شبه الفولاذية في الصين 65%؛ وكان معدل تشغيل الإطارات الفولاذية بالكامل في الصين 65%.
من منظور التشغيل، انخفض عدد الشركات النموذجية التي تخضع للصيانة خلال الشهر، ومع زيادة جدولة إنتاج الإطارات الشتوية شبه الفولاذية، زادت بعض شركات الإطارات الفولاذية بالكامل الإنتاج بشكل معتدل لضمان العرض، مع ارتفاع معدلات التشغيل على أساس شهري. ومع ذلك، تحت ضغط ارتفاع أسعار المواد الخام، زاد ضغط الإنتاج على الشركات، ومع انخفاض الشحنات عن التوقعات، حافظت الصناعة بشكل عام على التحكم في الإنتاج، مما قيد حجم زيادات معدلات التشغيل.
أبرز أحداث الصناعة هذا الشهر
[مشروع توسعة توفير الطاقة الخضراء لإطارات فنغشن مقترح للموافقة، بإجمالي استثمار 179 مليون يوان]
في 24 أغسطس، أصدرت إدارة خدمة الفحص والموافقة الإدارية في تاييوان إشعارًا عامًا بالموافقة المقترحة على مشروع توسعة توفير الطاقة الخضراء للإطارات عالية الأداء للشاحنات والحافلات لشركة فنغشن للإطارات (تاييوان) المحدودة.
يقع المشروع في رقم 9 شارع فنغيي، منطقة التنمية الاقتصادية تشينغشو، باستثمار إجمالي قدره 179.13 مليون يوان. سيتم تنفيذ المشروع باستخدام كامل للأرض الحالية للمؤسسة، والمباني الصناعية، والمرافق الخدمية للتجديد، دون الحاجة إلى أراضٍ جديدة للبناء. فترة البناء من يونيو 2026 إلى يونيو 2027.
وفقًا لوثائق تقييم الأثر البيئي، يشمل محتوى البناء الأساسي إضافة خطي إنتاج خلاط داخلي، آلة قطع بزاوية 90 درجة، آلة قطع انحراف سلك فولاذي، خط إنتاج متكامل لحلقة خرز فولاذية، خمس آلات بناء بأربعة أسطوانات، آلة بناء بثلاث أسطوانات، و36 آلة تسخين كهربائية بالنيتروجين النقي للمعالجة الحرارية. سيتم تحسين مرافق حماية البيئة ومعدات اختبار المنتجات الذكية في الوقت نفسه. يصل استثمار حماية البيئة إلى 30.5 مليون يوان، وهو ما يمثل 17.03% من إجمالي الاستثمار.
فيما يتعلق بتوفير الطاقة وتقليل الاستهلاك، تحل آلات التسخين الكهربائي بالنيتروجين النقي محل عمليات المعالجة الحرارية بالبخار التقليدية، مما يمكن أن يقلل بشكل كبير من استهلاك الطاقة الشامل للإنتاج. لمعالجة غازات النفايات، يستخدم عملية مختلطة تشمل "جامع غبار إزالة الزيت بالرش البودري + ترشيح بأربع مراحل + امتصاص-إزالة الامتزاز بواسطة دوار الزيوليت + RTO"، ويتم معالجة غازات النفايات الناتجة عن عملية المعالجة الحرارية بواسطة "ترشيح بأربع مراحل + امتصاص-إزالة الامتزاز بواسطة دوار الزيوليت + RTO" قبل التصريف. تلتزم المؤسسة بتحقيق تصريف صفري لمياه الصرف الناتجة عن الإنتاج بحلول نهاية عام 2028.
يغطي هذا التقييم البيئي المرحلة الأولى من المشروع. عند الانتهاء، سيضيف قدرة إنتاجية تبلغ 600,000 وحدة/سنة من إطارات الراديال الفولاذية بالكامل، مما يرفع إجمالي قدرة قاعدة تاييوان من 1.8 مليون إلى 2.4 مليون وحدة. وفقًا للإفصاحات، حافظت القاعدة على إنتاج ومبيعات كاملة في السنوات الأخيرة، مع طلب قوي على الطلبات وفجوة قدرة متزايدة باستمرار. بناءً على الخطة طويلة الأجل للمؤسسة، سيتم إطلاق مرحلة ثانية بناءً على اتجاهات السوق وظروف التمويل، مع اقتراح إضافة خط إنتاج آخر بسعة 600,000 وحدة من إطارات الشاحنات/الحافلات أو الإطارات المتخصصة، مما يرفع إجمالي قدرة قاعدة تاييوان إلى 3 ملايين وحدة/سنة.
تم الانتهاء من تسجيل المشروع في 29 يناير 2026. بعد الموافقة على هذا التقييم البيئي، سيدخل المشروع مرحلة التحضير للبناء وشراء المعدات.
[مشروع إنتاج سنوي لـ 15 مليون مجموعة من إطارات الدراجات النارية عالية الأداء يكمل التسجيل]
في 19 أغسطس، أكملت شركة شاندونغ شانتين لتكنولوجيا المطاط المحدودة رسميًا تسجيل استثمار مشروع "الإنتاج السنوي لـ 15 مليون مجموعة من إطارات الدراجات النارية الراديالية عالية الأداء" في منطقة التنمية الاقتصادية في تنغتشو، شاندونغ. المشروع حاليًا في مرحلة التسجيل، ولم يتم الكشف عن مبلغ الاستثمار وتفاصيل البناء بعد.
تأسست شركة شاندونغ شانتين لتكنولوجيا المطاط المحدودة في تنغتشو عام 2017 برأس مال مسجل قدره 200 مليون يوان. وهي واحدة من ثلاث قواعد إنتاج رئيسية تحت شركة شاندونغ جيلور للإطارات المحدودة. تأسست جيلور للإطارات في عام 1998، وهي شركة رئيسية في مجال إطارات الدراجات المحلية، مع علامات تجارية تشمل "جيلور"، "شانتين"، "سايانغ"، وغيرها. في السابق، خططت شانتين للمطاط لإنتاج سنوي قدره 6 ملايين مجموعة من الإطارات شبه الفولاذية و2.4 مليون مجموعة من الإطارات الفولاذية بالكامل، باستثمار إجمالي قدره 1.07 مليار يوان، مع بدء الإنتاج في المرحلة الأولى في عام 2020. في عام 2025، أطلقت الشركة مشروعًا لإنتاج 30,000 طن سنويًا من المطاط المعاد تدويره لبناء سلسلة صناعة إعادة تدوير الإطارات المستعملة. أقامت شانتين للمطاط شراكات استراتيجية طويلة الأجل مع علامات تجارية رائدة بما في ذلك يادي، أيما، وسونرا.
يركز هذا المشروع الجديد على إطارات الدراجات النارية الراديالية عالية الأداء، مستهدفًا سوق الدراجات النارية ذات السعة المتوسطة إلى الكبيرة والدراجات الكهربائية الفاخرة ذات العجلتين. في السنوات الأخيرة، ارتفع الطلب على إطارات الدراجات النارية بشكل مطرد، وأصبحت شاندونغ المنطقة الأساسية لتوسع الإطارات عالية الأداء للدراجات النارية المحلية. وفقًا لإحصاءات الصناعة، منذ بداية هذا العام فقط، خططت شركتا أيديسن للمطاط ووانشيانغ تونغدا لإنتاج سنوي قدره 30 مليون وحدة لكل منهما، بينما خططت شركتا قوانغراو رويشنغ للمطاط وليني جينهينغتاي لإنتاج 12 مليون وحدة لكل منهما، وأضافت شركة دونغشنغ للمطاط قدرة توسعية تبلغ 18 مليون وحدة. مع تحول إطارات الدراجات النارية إلى الراديالية وخلوها من الأنابيب كاتجاهات صناعية، عززت المشاريع الجديدة الكثيفة هبوطًا ميزة صناعة الإطارات ذات العجلتين في شاندونغ، ولكن تحت التوسع الكبير في القدرة المركزة، تواجه الصناعة أيضًا تحدي المنافسة السوقية المتزايدة.
[الإدارة العامة للجمارك: ستعزز بشكل كبير التخليص الجمركي السلس ونماذج أخرى لمساعدة الشركات على تقليل التكاليف وزيادة الكفاءة]
في 22 يوليو، صرح تشانغ باوفنغ، نائب وزير الإدارة العامة للجمارك، في مؤتمر صحفي لمكتب معلومات مجلس الدولة أنه خلال فترة "الخطة الخمسية الخامسة عشرة"، ستعزز الحكومة بشكل كبير نماذج مثل دمج الإشراف في سلاسل لوجستيات الشركات، وسلاسل الصناعة، والتخليص الجمركي السلس، لتسهيل ربط المعلومات المتعلقة بالملاحة البحرية، والأنهار الداخلية، والسكك الحديدية، ومساعدة الشركات بشكل فعال على تقليل التكاليف وزيادة الكفاءة. على سبيل المثال، تم تقليص وقت تحويل عمليات النقل المشترك للحاويات بين البحر والسكك الحديدية في العديد من الموانئ إلى أقل من 30 دقيقة، مع تقليل تكاليف النقل الشاملة بنسبة 20% مقارنة بالسابق.
[كاليفورنيا تمرر أول معيار كفاءة طاقة لإطارات الاستبدال في الولايات المتحدة]
في 17 أغسطس، وافقت لجنة الطاقة في كاليفورنيا (CEC) بالإجماع على برنامج كفاءة إطارات الاستبدال (RTEP)، وهو أول معيار كفاءة طاقة لإطارات الاستبدال للسيارات والشاحنات الخفيفة في الولايات المتحدة.
وفقًا لشبكة صناعة الكربون الأسود، يتم تنفيذ المعيار على مرحلتين: تبدأ المرحلة الأولى في عام 2029، مع عدم تجاوز معامل مقاومة التدحرج لإطارات السيارات الأساسية 9.0 نيوتن/كيلو نيوتن (استنادًا إلى بروتوكول الاختبار ISO 28580:2018)؛ تبدأ المرحلة الثانية في عام 2033، مع تشديد العتبة إلى 7.1. تنطبق حدود مختلفة على فئات مثل إطارات الشاحنات الخفيفة، والإطارات طويلة العمر، والإطارات عالية الأداء للغاية. يجب أن تفي جميع الإطارات المنظمة أيضًا بقيمة تماسك رطبة دنيا تبلغ 1.0 (استنادًا إلى طريقة الاختبار ISO 23671:2021). تُستثنى الإطارات الرياضية، وإطارات الثلج، والإطارات العميقة للطرق الوعرة، وإطارات الدراجات النارية.
تقدر لجنة الطاقة في كاليفورنيا أن المعيار يمكن أن يوفر لسائقي كاليفورنيا ما يقرب من مليار دولار سنويًا في تكاليف الوقود والكهرباء، مما يقلل من انبعاثات ثاني أكسيد الكربون بمقدار 2 مليون طن، وهو ما يعادل إزالة 400,000 مركبة تعمل بالبنزين من الطرق. وتذكر اللجنة أن التكاليف الإضافية للمستهلكين منخفضة: 1.50 دولار لكل إطار في المرحلة الأولى و6.50 دولار في المرحلة الثانية. يمكن لسائقي المركبات التي تعمل بالبنزين باستخدام الإطارات الفعالة توفير 179 دولارًا في تكاليف الوقود على مدار دورة حياة تبلغ حوالي أربع سنوات.
كانت ردود الفعل الصناعية متباينة. أعربت شركة ميشلان أمريكا الشمالية عن دعمها، معتقدة أن الحدود ممكنة تقنيًا؛ بينما حذرت شركة جوديير من أن التنظيم الجديد سيقضي على حوالي 70% من منتجات إطارات الاستبدال الحالية. أعربت جمعية تجار الإطارات في كاليفورنيا عن قلقها بشأن قيود العرض، مع احتمال شراء المستهلكين عبر حدود الولايات أو حتى ظهور سوق سوداء. وذكرت لجنة الطاقة في كاليفورنيا أنها أجرت خمس سنوات من المشاورات مع أصحاب المصلحة في صناعة الإطارات.
تربط منصتنا مئات الموردين الصينيين المعتمدين للمواد الكيميائية بالمشترين حول العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global جديرة بأن تكون خيارك الأول.









