
عدد خاص من المطاط-لا. 202603
تحليل أسعار سوق المطاط الطبيعي
المطاط الجاف
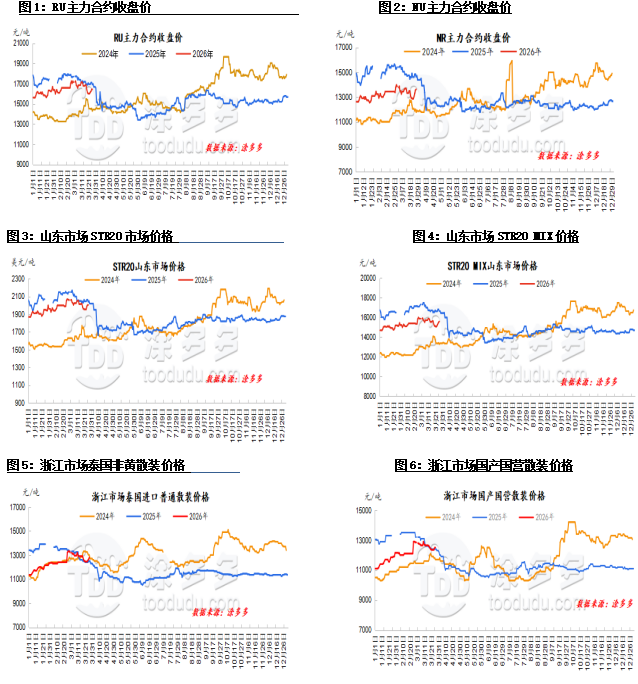
شهدت أسعار المطاط الطبيعي تقلبات كبيرة نسبيًا في مارس، لكن الاتجاه العام كان نحو الانخفاض. في بداية مارس، مدفوعة بتصاعد المخاطر الجيوسياسية في الخارج، كان هناك شعور قوي بالتفاؤل، وتعزز المطاط الصناعي، وارتفع المطاط الطبيعي بدعم من تكاليف الإنتاج. ومع ذلك، مع استمرار التوترات في الشرق الأوسط، تعثرت طلبات تصدير الإطارات، مما أدى إلى انخفاض الطلب.
إلى جانب تراكم المخزون المحلي المستمر وتوقف ارتفاع أسعار المواد الخام في الخارج، تضافرت عدة عوامل لتسبب في تحول سوق المطاط الطبيعي من القوة إلى الضعف والاتجاه نحو الانخفاض. في منتصف الشهر، دخلت مناطق الإنتاج في الخارج موسم الركود، مما أدى إلى نقص في العرض وارتفاع الأسعار على جانب المواد الخام، مع دعم قوي من تكاليف الإنتاج.
تحت تأثير العوامل الجيوسياسية في الخارج، زاد الانتشار القوي للنفط الخام والمطاط الصناعي من الطلب على المطاط الطبيعي كبديل. لأول مرة، انخفضت مخزونات المطاط الطبيعي في تشينغداو وفي جميع أنحاء البلاد في نفس الوقت.
إلى جانب العلاقة السائدة بين السلع، أظهر سوق المطاط الطبيعي اتجاهًا تصاعديًا متقلبًا. نحو نهاية الشهر، بدأت مناطق الإنتاج في يونان ولاو المجاورة في الصين في النقر أولاً، مما أدى تدريجياً إلى تحقيق العرض المتوقع من المطاط الجديد وقمع الشعور بالتفاؤل في السوق.
انخفضت المخزونات الاجتماعية للمطاط الطبيعي لمدة أسبوعين متتاليين، لكن هذا لم يشكل بعد انعكاسًا في الاتجاه. بينما انتعشت العمليات في المصب، كانت هذه بشكل رئيسي لتلبية احتياجات إعادة التخزين الفورية، وتفتقر إلى الاستدامة والقوة الشرائية الكافية لدفع استمرار تقليل المخزون. المعاملات في السوق حذرة للغاية، وقد انخفضت أسعار المطاط.
اللاتكس الطبيعي
استمر الاتجاه للاتكس الطبيعي في مساره التنازلي في مارس. في النصف الأول من الشهر، شهدت مصانع معالجة اللاتكس المركزة في الخارج شحنات بالدولار الأمريكي أكثر احتمالاً للارتفاع من الانخفاض. كانت الأرباح من الواردات المحلية مفقودة، مما وفر دعمًا قويًا للتكاليف وزاد من رغبة التجار في الحفاظ على الأسعار. ومع ذلك، واجه مصنعو المنتجات في المصب نموًا ضعيفًا في الطلبات الجديدة وواجهوا صعوبات في رفع أسعار المنتجات النهائية، مما أدى إلى ضغط كبير على التكاليف.
مع وجود احتياطيات من المواد الخام الحالية، كانت معنويات الشراء منخفضة، مما جعل المعاملات ذات الأسعار المرتفعة صعبة وأدى إلى بيئة تداول راكدة. مع اقتراب نهاية الشهر، أدى الضغط من بدء موسم النقر في مناطق الإنتاج المحلية إلى انخفاض متقلب في أسعار العقود الآجلة للمطاط، مما زاد من الشعور بالتشاؤم.
قامت مصانع معالجة اللاتكس التايلاندية بخفض أسعار شحناتها بالدولار الأمريكي، مما خلق تراجعًا في جانب التكاليف. في الوقت نفسه، ظل الطلب من مصنعي المنتجات في المصب في الصين ضعيفًا، مما أدى إلى انخفاض الرغبة في شراء اللاتكس في السوق الفورية. التداول بطيء، ويواجه التجار ضغطًا كبيرًا في المبيعات. لتسريع دوران المخزون، يقوم البعض بزيادة هوامش التفاوض لأسعار السوق الفورية، مما يزيد من الضغط عليها نحو الانخفاض.
توقعات السوق:
1. من المتوقع أن يزداد العرض العالمي في أبريل، مما يضعف دعم التكاليف.
2. من المتوقع أن تحافظ شركات عينات الإطارات على معدلات تشغيل عالية في أبريل.
3. من المتوقع أن تستمر المخزونات الاجتماعية للمطاط الطبيعي في الانخفاض في أبريل.
2. مقارنة أسعار سوق المطاط هذا الشهر
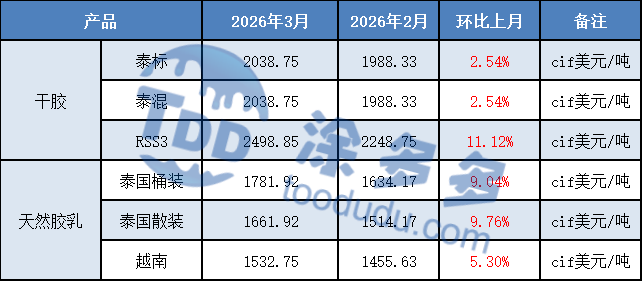
السوق الدولي
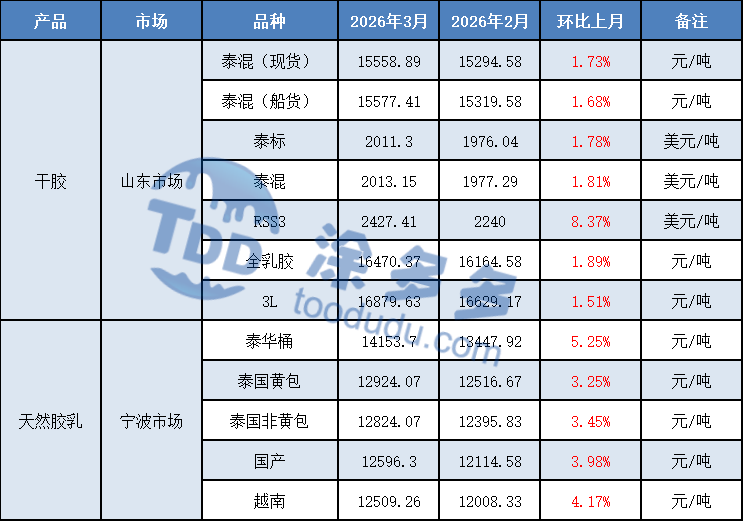
السوق المحلي
3. تحليل أسعار سوق المطاط
الرسم البياني: تحليل إمدادات المطاط الطبيعي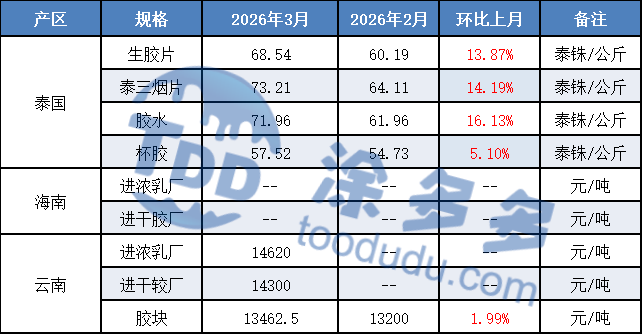
1. منطقة الإنتاج التايلاندية
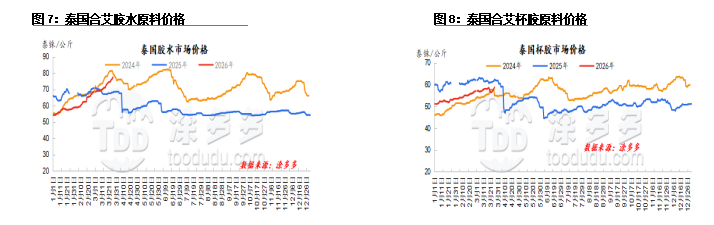
في مارس، دخل موسم الإنتاج في تايلاند رسميًا في موسمه المنخفض، مع زيادة تدريجية في المساحة الإجمالية للمطاط غير المستخرج. في بداية الشهر، توقفت عمليات النقر على نطاق واسع في شمال وشمال شرق تايلاند، مما أدى إلى سعر قوي نسبيًا لمطاط الكوب. توقفت عمليات النقر تدريجيًا في الأجزاء الشمالية من جنوب تايلاند، مما أدى إلى انكماش في إجمالي الإنتاج. كانت المصانع بحاجة إلى إعادة التخزين، مما أدى إلى نقص في عرض اللاتكس. نحو نهاية الشهر، توقفت عمليات النقر في تايلاند بشكل كبير، مع نقص في عرض المواد الخام. كانت المصانع بحاجة إلى إعادة التخزين، مما أدى إلى ارتفاع أسعار الشراء.
2. فيتنام
في مارس، كانت مناطق إنتاج المطاط في فيتنام لا تزال في موسم الركود الموسمي. حافظت بعض المزارع الحكومية في الجنوب على عمليات نقر محدودة. من المتوقع أن تستأنف مزارع المطاط المحلية تدريجيًا عمليات النقر من أوائل أبريل. تقوم مصانع معالجة المطاط بتعديل معداتها تدريجيًا، مع خطط لبدء الإنتاج في منتصف أبريل. حاليًا، ضغط المخزون في المصانع محدود.
3. يونان
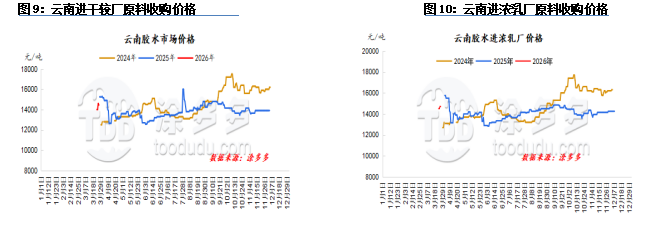
في أوائل ومنتصف مارس، شهدت شيشوانغبانا عدة أمطار ربيعية، مما يتماشى مع دورة نمو أشجار المطاط. بالتزامن مع انتعاش أسعار المطاط الطبيعي في السنوات الأخيرة، تحسنت دخول مزارعي المطاط، مما أدى إلى زيادة الجهود في صيانة مزارع المطاط. تحسنت مستويات الإدارة في التسميد والتقليم ومكافحة الآفات والأمراض.
في ظل هذا السياق، تؤدي أشجار المطاط في يونان بشكل عام بشكل جيد، ومن المتوقع أن تبدأ عمليات النقر قبل 5-7 أيام من السنوات السابقة. وفقًا للاستطلاعات، تسببت الأمطار الأخيرة في مناطق إنتاج المطاط الرئيسية في شيشوانغبانا في تعطيل عمليات نقر أشجار المطاط، مما أدى إلى تأخير بدء النقر.
قامت بعض مصانع المعالجة أيضًا بتأجيل تواريخ البدء المخطط لها، مما يتطلب منها الانتظار حتى يكون الطقس صافياً وتجف القشرة قبل أن تبدأ عمليات النقر. حاليًا، لم تبدأ عمليات النقر على نطاق واسع بعد في مناطق الإنتاج، ولم تبدأ مصانع المعالجة عمومًا في العمل رسميًا.
4. منطقة إنتاج هاينان
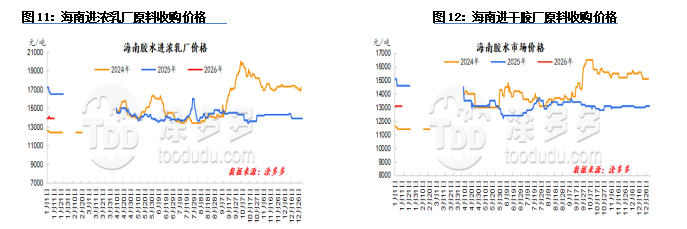
في مارس، كان نمو أشجار المطاط في مناطق إنتاج هاينان جيدًا نسبيًا. بينما شهدت بعض المناطق جفافًا ومرض البياض الدقيقي، كان التأثير العام ضئيلًا، ومن المتوقع أن يتماشى بدء النقر مع الاتجاهات الموسمية. تشير الاستطلاعات إلى أن بعض مزارع المطاط في مناطق لينغشوي وباوتينغ الجنوبية، وكذلك بعض المناطق المشمسة في بايشا على الطريق الغربي، دخلت مرحلة النقر التجريبي هذا الأسبوع، مع عوائد محدودة جدًا، يتم جمعها بشكل أساسي في شكل كوب.
من المتوقع أن تبدأ مناطق إنتاج هاينان رسميًا في النقر من الجنوب إلى الشمال بحلول نهاية مارس، وعندها سيتم إصدار أسعار شراء المواد الخام كمرجع. من المتوقع أن يبدأ النقر على نطاق واسع في مناطق الإنتاج الرئيسية على الطرق الغربية والوسطى بعد مهرجان تشينغمينغ.
الواردات والصادرات
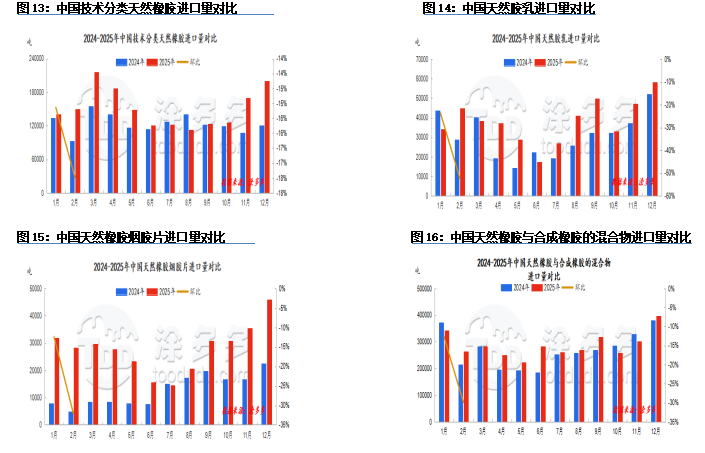
وفقًا لبيانات الجمارك، بلغ إجمالي واردات الصين من المطاط الطبيعي في فبراير 2026 حوالي 461,500 طن، بانخفاض قدره 28.46% على أساس شهري و8.29% على أساس سنوي. بلغ إجمالي حجم الواردات للفترة من يناير إلى فبراير 2026 حوالي 1,106,500 طن، بزيادة قدرها 1.36% على أساس سنوي.
بلغت صادرات الصين من المطاط الطبيعي في فبراير حوالي 4,900 طن، بانخفاض قدره 31.08% على أساس شهري و8.55% على أساس سنوي. بلغ إجمالي حجم الصادرات للفترة من يناير إلى فبراير 2026 حوالي 12,000 طن، بانخفاض قدره 12.03% على أساس سنوي.
التصنيف الفني للمطاط الطبيعي
في فبراير 2026، بلغ إجمالي واردات الصين من المطاط الطبيعي، بما في ذلك التصنيفات الفنية، حوالي 139,600 طن، بانخفاض قدره 17.47% على أساس شهري و6.47% على أساس سنوي.
اللاتكس الطبيعي
في فبراير 2026، بلغ إجمالي واردات اللاتكس الطبيعي حوالي 21,200 طن، بانخفاض قدره 52.07% على أساس شهري و52.72% على أساس سنوي.
صفائح المطاط الطبيعي المدخنة
في فبراير 2026، بلغ إجمالي واردات الصين من صفائح المطاط الطبيعي المدخنة حوالي 27,300 طن، بانخفاض قدره 32.09% على أساس شهري و3.50% على أساس سنوي.
خليط من المطاط الطبيعي والمطاط الصناعي
في فبراير 2026، بلغ إجمالي واردات الصين من خليط المطاط الطبيعي والمطاط الصناعي حوالي 242,400 طن، بانخفاض قدره 29.83% على أساس شهري و7.59% على أساس سنوي.
2. اتجاهات الواردات والصادرات
إنتاج المطاط العالمي
وفقًا لأحدث تقرير صادر عن ANRPC في يناير 2026، من المتوقع أن يزداد إنتاج المطاط الطبيعي العالمي بنسبة 4.3% ليصل إلى 1.409 مليون طن في يناير، لكنه سينخفض بنسبة 1% على أساس شهري؛ من المتوقع أن يزداد استهلاك المطاط الطبيعي بنسبة 4.4% ليصل إلى 1.287 مليون طن، لكنه سينخفض بنسبة 1.8% على أساس شهري.
من المتوقع أن يزداد إنتاج المطاط الطبيعي العالمي بنسبة 2.2% على أساس سنوي ليصل إلى 15.324 مليون طن في 2026. من المتوقع أن يزداد استهلاك المطاط الطبيعي العالمي بنسبة 1.4% على أساس سنوي ليصل إلى 15.602 مليون طن في 2026. على وجه التحديد، شهدت تايلاند زيادة بنسبة 1.4%، وانخفاض إندونيسيا بنسبة 0.8%، وزيادة الصين بنسبة 1.3%، وزيادة الهند بنسبة 4.4%، وانخفاض فيتنام بنسبة 4.2%، وزيادة ماليزيا بنسبة 9.9%، وزيادة كمبوديا بنسبة 2.9%، وزيادة ميانمار بنسبة 1.1%، وزيادة سريلانكا بنسبة 12.4%، وزيادة في دول أخرى بنسبة 6.5%.
من المتوقع أن يزداد استهلاك المطاط الطبيعي في الصين بنسبة 1.7% على أساس سنوي ليصل إلى 15.602 مليون طن في 2026. على وجه التحديد، من المتوقع أن يزداد استهلاك الصين بنسبة 1.7%، والهند بنسبة 3.5%، وانخفاض تايلاند بنسبة 2.8%، وزيادة إندونيسيا بنسبة 1%، وزيادة ماليزيا بنسبة 9.7%، وانخفاض فيتنام بنسبة 5.7%، وانخفاض سريلانكا بنسبة 5.1%، وزيادة كمبوديا بنسبة 7.5%، وزيادة الفلبين بنسبة 13.8%، وزيادة في دول أخرى بنسبة 1.6%.
ملاحظة: بيانات استهلاك المطاط الطبيعي العالمي تستند إلى أحدث البيانات وهي للمرجع فقط.
تحليل مخزون المطاط الطبيعي
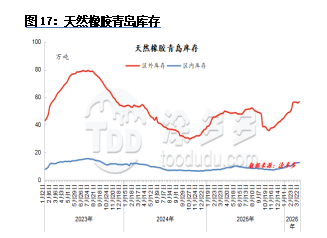
في أوائل مارس، كان المخزون في تشينغداو يتراكم بشكل رئيسي. خلال عيد الربيع، كانت الإمدادات في الخارج تتركز بشكل رئيسي على الوصول والتخزين. مع دخول الإنتاج في الخارج تدريجيًا في موسمه المنخفض، انخفضت أحجام الوصول والتخزين بشكل كبير بعد العطلة.
ارتفعت أسعار المطاط الطبيعي أكثر من المتوقع بعد العطلة، لكن إعادة التخزين في المصب كانت حذرة، وظلت إجمالي الشحنات الصادرة منخفضة. إلى جانب استمرار التوترات في الشرق الأوسط، تعززت أسعار المطاط الصناعي. أدى استئناف الإنتاج من قبل مصنعي الإطارات بعد العطلة، مدفوعًا بالطلب على الاستبدال، إلى زيادة الطلب على المطاط الطبيعي، مما أدى إلى زيادة الشحنات الصادرة من مستودعات ميناء تشينغداو.
بينما تقلص تراكم المخزون الإجمالي في ميناء تشينغداو، ظل اتجاه التراكم العام دون تغيير. في النصف الأخير من الشهر، بدأت مخزونات تشينغداو في الانخفاض. دخلت الأسواق الخارجية موسم الإنتاج المنخفض الموسمي، وظلت وصول المطاط القياسي بالدولار الأمريكي عند مستويات منخفضة.
استأنف مصنعو الإطارات الإنتاج على مستوى عالٍ وأعادوا تزويد المواد الخام بأسعار أقل. تجاوزت الشحنات الصادرة من مستودعات التجارة العامة الشحنات الواردة، مما أدى إلى نقطة تحول في تقليل المخزون في مستودعات تشينغداو.
تحليل الطلب على المطاط الطبيعي
الإطارات
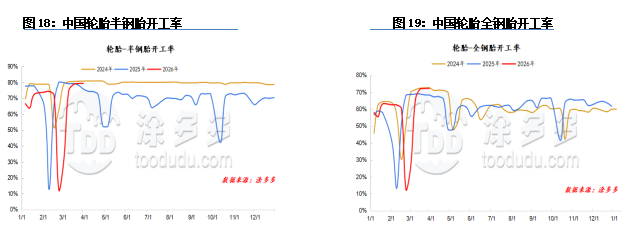
في مارس، كانت نسبة تشغيل الإطارات شبه الفولاذية في الصين 78%؛ وكانت نسبة تشغيل الإطارات الفولاذية بالكامل في الصين 71%.
ظلت معدلات التشغيل العامة مرتفعة ومستقرة نسبيًا في مارس. في بداية الشهر، كان إعادة التزويد المحلي نموذجيًا بعد العطلة، وعززت بعض اجتماعات طلبات الموزعين الطلب على القنوات، مما أدى إلى زيادة كبيرة في المشتريات بالتجزئة. بينما تأثرت الصادرات بضعف الأسواق الأوروبية والشرق أوسطية، لم تكن الاتحاد الأوروبي قد نفذت بعد رسوم مكافحة الإغراق المؤقتة، وظلت الطلبات العامة قوية.
زادت أسعار المواد الخام المرتفعة من ضغوط التكلفة، مما أدى إلى توقعات بزيادة الأسعار في الصناعة، وبدأت بعض الشركات في سحب الخصومات السعرية لبعض المواصفات. في منتصف الشهر، وبدعم من تكاليف المواد الخام، أصدرت بعض الشركات إشعارات بزيادة الأسعار، لكن التأثير قصير الأجل على مشتريات السوق كان محدودًا، حيث ركز السوق المحلي بشكل رئيسي على التزويد الروتيني. قام بعض الموزعين بتعديل جهود الترويج بناءً على مخزونهم الخاص، وظلت أسعار المعاملات في السوق الرئيسية مستقرة.
على جانب التصدير، كانت الطلبات في بعض المناطق محدودة، مما أدى إلى بعض التأخيرات في التسليم. نحو نهاية الشهر، كانت مناطق الشمال الشرقي ومنغوليا الداخلية في ذروة الطلب على الإطارات لجميع الفصول، وكان الوكلاء أكثر نشاطًا قليلاً في التزويد، بينما ظلت المناطق الأخرى في حالة تزويد روتيني، وظلت أسعار المعاملات في السوق دون تغيير.
في أوائل مارس، كان إعادة التزويد في السوق المحلي مركزًا، إلى جانب اجتماعات طلبات الموزعين التي عززت الحماس للشراء، مما أدى إلى أداء جيد في شراء القنوات بشكل عام. واجهت الصادرات ضغطًا كبيرًا، مع ضعف الشحنات إلى الشرق الأوسط وأوروبا، مما زاد الضغط على الشركات التي تتعامل بشكل رئيسي في الطلبات الشرق أوسطية.
كانت التكاليف مدعومة أيضًا بارتفاع أسعار المواد الخام، مما أدى إلى تضييق هوامش الربح للشركات وزيادة الدعوات لزيادة الأسعار في السوق. تحسنت القدرة الإنتاجية العامة قليلاً في منتصف الشهر، وزادت مشتريات الإطارات البديلة المحلية. تأثرت بضغوط تكاليف المواد الخام، أصدرت عدة شركات إعلانات بزيادة الأسعار، بعضها سيتم تنفيذه من 15 إلى 20 من هذا الشهر، مما عزز بشكل كبير مستويات مخزون القنوات.
ومع ذلك، لا يزال الطلب الفعلي للمستخدم النهائي في مرحلة التعافي، مع معاملات فعلية محدودة. يركز السوق بشكل رئيسي على مخزون القنوات الداخلية، مما يؤدي إلى زيادة المخزون الاجتماعي. لم يظهر سوق التصدير تحسنًا كبيرًا؛ توقفت الشحنات إلى الشرق الأوسط، وتباطأت الشحنات إلى المناطق الأخرى مقارنة بنفس الفترة من العام الماضي بسبب عوامل مثل ارتفاع تكاليف الشحن. نحو نهاية الشهر، تأثرت بزيادة الأسعار، زاد وكلاء السوق بشكل كبير من مستويات مخزونهم، وكذلك وكلاء العلامات التجارية الأخرى.
تسارع دوران النماذج الأكثر مبيعًا مقارنة بما قبل. على الرغم من أن تعافي الطلب الفعلي للمستخدم النهائي سيستغرق وقتًا، إلا أن الشعور الإيجابي في السوق بشأن أسعار الإطارات، نظرًا للزيادة في تكاليف المواد الخام التي تجاوزت التوقعات، قد زاد.
منصتنا تربط مئات من الموردين الكيميائيين الصينيين المعتمدين مع المشترين في جميع أنحاء العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن السلع بالجملة، أو المواد الكيميائية المتخصصة، أو خدمات الشراء المخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.









