
عدد خاص من المطاط رقم 202605
تحليل أسعار سوق المطاط الطبيعي
المطاط الجاف
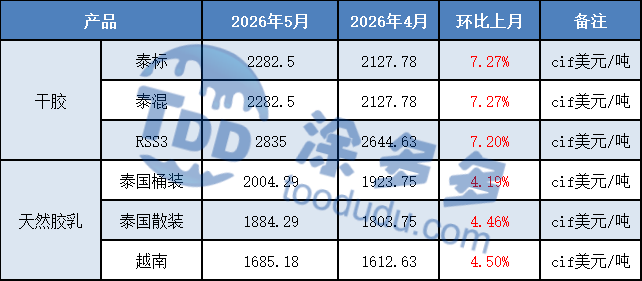
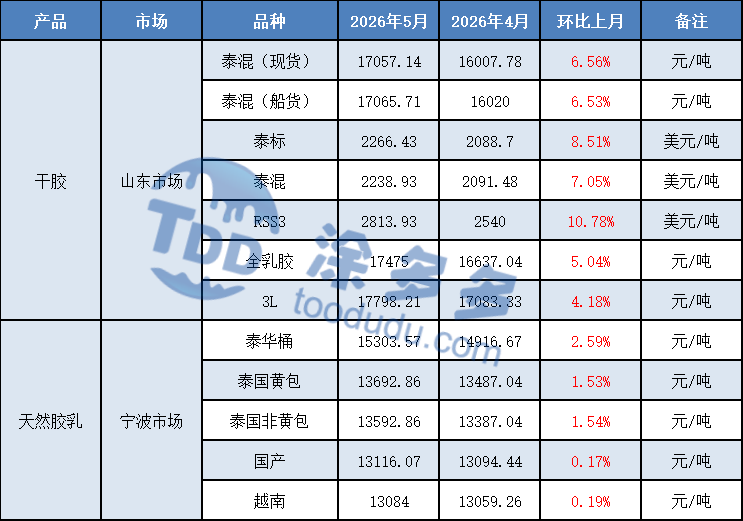
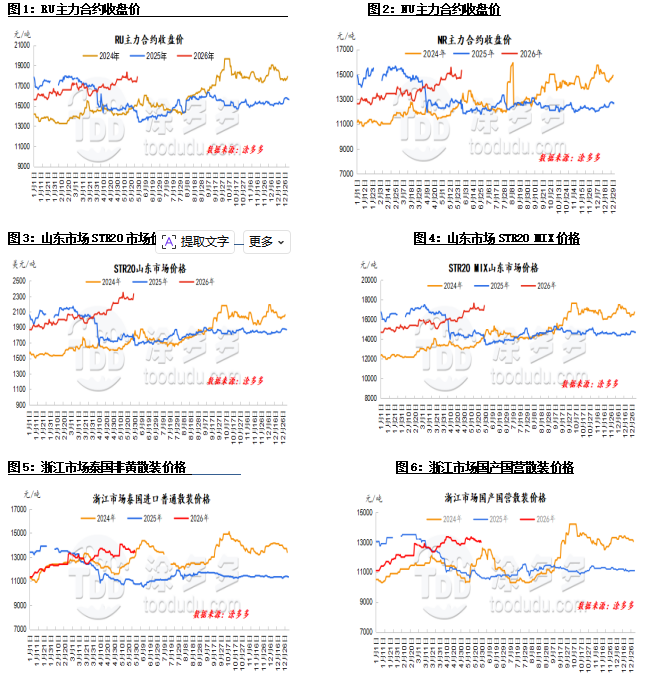
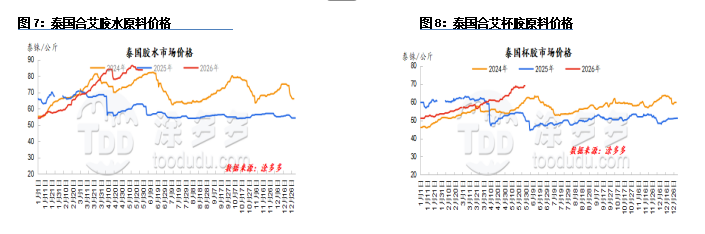
في مايو، أظهرت أسعار المطاط الجاف اتجاهًا واضحًا على شكل حرف V مقلوب. في أوائل مايو، ارتفعت أسعار المطاط الجاف بشكل مستمر، محققة مستويات قياسية جديدة. كان ذلك بسبب تحقق توقعات زيادة هطول الأمطار في المناطق الرئيسية المنتجة محليًا ودوليًا، إلى جانب الطلب القوي على إعادة التخزين من مصانع المعالجة. نقصت إمدادات المواد الخام عن الطلب في بداية موسم الحصاد، مما أدى إلى ارتفاع مستمر في أسعار الشراء.
تفاقم هذا الوضع بسبب استمرار التكهنات في السوق بشأن ظاهرة النينيو، واستمرار ارتفاع أسعار المواد الخام في الخارج، مما وفر دعمًا قويًا من جانب التكلفة للمطاط الطبيعي وأدى إلى تعزيز معنويات السوق الصاعدة. بدأت الصناعات النهائية في استئناف الإنتاج بعد عطلة عيد العمال، حيث استأنفت شركات الإطارات عملياتها كما هو مخطط، مما أدى إلى زيادة في معدل استخدام الطاقة الإنتاجية في الصناعة.
هذا، إلى جانب انخفاض مخزون المطاط الطبيعي الفوري، عزز سوق المطاط الطبيعي بعد العطلة، مما أدى إلى أداء قوي نسبيًا. ومع ذلك، مع تحقق الزيادة المتوقعة في الإنتاج في المناطق المنتجة المحلية والدولية تدريجيًا، ضغطت المصانع العليا لخفض أسعار المواد الخام، مما وضع ضغطًا هبوطيًا على أسعار المواد الخام.
استمر مقاومة الصناعات النهائية للإمدادات ذات الأسعار المرتفعة في الارتفاع. تحت ضغط عوامل سلبية متعددة، افتقرت أسعار المطاط، بعد وصولها إلى مستويات قياسية جديدة، إلى الزخم الصعودي وتراجعت تدريجيًا من مستوياتها العالية، ودخلت لاحقًا في فترة من التماسك الضعيف.
اللاتكس الطبيعي
كان اتجاه أسعار اللاتكس المركز في مايو مشابهًا لاتجاه المطاط الجاف، لكن التقلبات الإجمالية كانت أكثر وضوحًا. في بداية الشهر، ارتفعت أسعار العقود الآجلة بشكل مطرد، مما عزز معنويات السوق الصاعدة. علاوة على ذلك، استمرت السوق في احتضان مشاعر المضاربة بشأن ظاهرة النينيو، مما أدى إلى استمرار ارتفاع أسعار المواد الخام في الخارج.
رفعت مصانع المعالجة في جنوب شرق آسيا أسعار شحناتها بالدولار الأمريكي، مما عزز دعم تكلفة الاستيراد. وفي الوقت نفسه، مع توقع انخفاض وصول الواردات في مايو وضغط محدود على الإمدادات الفورية في مناطق البيع، رفع التجار عمومًا الأسعار الفورية، وأظهرت مفاوضات الصفقات الفعلية اتجاهًا تصاعديًا ملحوظًا.
ومع ذلك، فإن سوق المطاط الطبيعي العالمي يدخل حاليًا مرحلة جديدة من زيادة الإنتاج، وتواجه الشركات المصنعة للمنتجات النهائية ضغوطًا كبيرة من حيث الطلبات والتكاليف، مما يجعلها تقاوم شراء المواد الخام ذات الأسعار المرتفعة. من الصعب تحقيق صفقات بأسعار مرتفعة، مما يحد من زيادة أسعار المطاط. بدأ اللاتكس المركز، مع ضعف الطلب الفعلي، في الانخفاض.
توقعات السوق:
1. في يونيو، من المتوقع أن تكون الإمدادات العالمية في مرحلة زيادة الإنتاج، ومن المتوقع أن يضعف دعم التكلفة.
2. من المتوقع أن يظل معدل تشغيل شركات تصنيع الإطارات النموذجية مرتفعًا في يونيو.
3. من المتوقع أن تستمر المخزونات الاجتماعية من المطاط الطبيعي في الانخفاض في يونيو.
2. مقارنة أسعار سوق المطاط هذا الشهر
السوق الدولي
السوق المحلي
3. رسوم تحليل أسعار سوق المطاط
تحليل إمدادات المطاط الطبيعي
1. منطقة الإنتاج في تايلاند
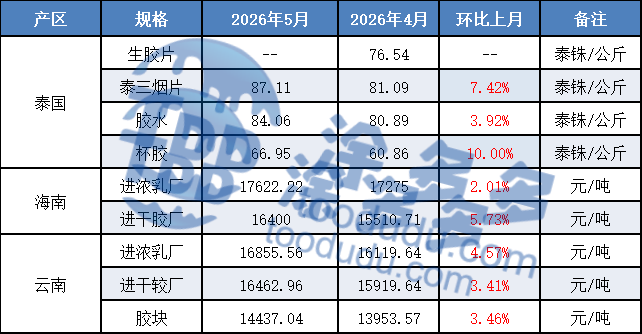
في بداية مايو، أدى زيادة هطول الأمطار في تايلاند إلى ارتفاع معدلات الحصاد في الشمال والشمال الشرقي والشرق، مما اقترب من الحصاد الكامل. استمر الحصاد في منطقة الإنتاج الجنوبية بسلاسة، مع تحسن ملحوظ في وتيرة الحصاد مقارنة بالشهر السابق.
حاليًا، في المراحل الأولى من الحصاد، لا تزال إمدادات المواد الخام بشكل عام ضيقة، وتواصل المصانع النهائية شراء المواد الخام بأسعار مرتفعة، مما يدفع أسعار شراء المواد الخام إلى مستويات قياسية جديدة. شهد منتصف مايو بداية موسم الأمطار في تايلاند، مع هطول أمطار محلية أثرت مؤقتًا على عمليات الحصاد.
ومع ذلك، استمر اتجاه زيادة إمدادات المواد الخام، مما أدى إلى زيادة الضغط على المصانع لخفض الأسعار، مما وضع ضغطًا هبوطيًا على أسعار المواد الخام. بدعم من الطلبات الخارجية، واصلت بعض المصانع شراء المواد الخام بشكل مكثف، واستقرت أسعار المواد الخام بعد انخفاضها، مع بدء ضعف دعم التكلفة.
2. منطقة الإنتاج في فيتنام
في مايو، كان هطول الأمطار في مناطق إنتاج المطاط في فيتنام مواتيًا بشكل عام، واستمرت عملية الحصاد كما هو متوقع. حاليًا، تعمل فيتنام بكامل طاقتها في عمليات الحصاد في جميع أنحاء البلاد، مع زيادة إنتاج المطاط الجديد بشكل أكبر مقارنة بالشهر السابق. كان للأمطار قصيرة الأجل تأثير ضئيل نسبيًا على عمليات الحصاد.
بناءً على الوضع الحالي، من المتوقع تدفق مركز للمواد الخام حوالي يونيو. تواصل مصانع المعالجة مواجهة ضغوط الوفاء بالطلبات التصديرية، مما يؤدي إلى احتياجات قوية لشراء المواد الخام. تحت ضغط الإفراج المتوقع عن المطاط الجديد في يونيو، تظل عروض المنتجات النهائية مستقرة نسبيًا في الوقت الحالي.
3. منطقة الإنتاج في يونان
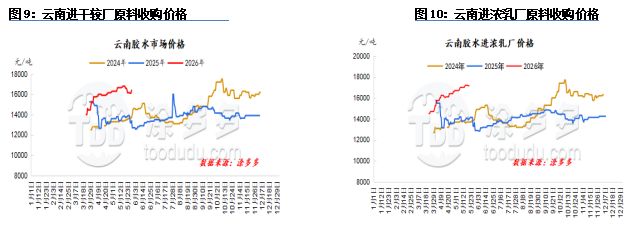
في مايو، تأثرت مناطق إنتاج المطاط في يونان إلى حد ما بهطول الأمطار، حيث كان الحصاد أقل من التوقعات في بعض الأيام. ومع ذلك، في معظم الحالات، زاد حجم الحصاد مقارنة بالفترة السابقة، حيث وصلت بعض المناطق إلى حوالي 70-80% من الإنجاز. حاليًا، تعمل مناطق إنتاج المطاط في يونان في ظروف حصاد طبيعية بشكل عام، مع توقعات متفائلة نسبيًا لإمدادات المواد الخام. بدأت أسعار المواد الخام في الانخفاض، وتباطأت وتيرة شراء اللاتكس المركز مقارنة بالفترة السابقة. ومع ذلك، لا يزال هناك بعض المنافسة في المناطق الرئيسية لإنتاج كتل المطاط.
4. منطقة الإنتاج في هاينان
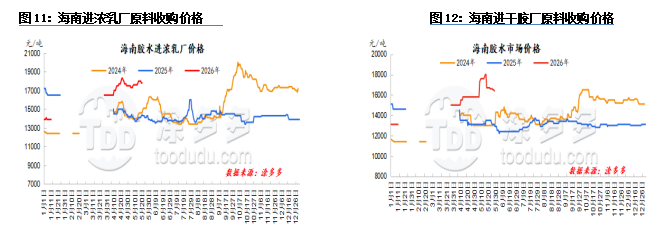
خلال عطلة عيد العمال، أدى زيادة هطول الأمطار في منطقة إنتاج هاينان إلى تخفيف الجفاف المحلي بشكل أكبر. مع تحسن الطقس تدريجيًا بعد العطلة، استؤنفت عمليات حصاد المطاط. بدافع من الأسعار المرتفعة، كان المزارعون في هاينان متحمسين للغاية للحصاد، مما أدى إلى زيادة كبيرة في مساحة الحصاد على الجزيرة مقارنة بما قبل العطلة.
أظهر إنتاج المواد الخام زيادة موسمية، بينما استمرت أسعار العقود الآجلة في الارتفاع بعد العطلة، مما جذب بعض المضاربين لزيادة مراكزهم. شهدت مصانع المعالجة في هاينان تحسنًا في الطلبات والأرباح، مما دعم استعدادها لدفع أسعار أعلى للمواد الخام، وظلت أسعار شراء اللاتكس مرتفعة. حاليًا، أدى الطقس الممطر المتقطع في منطقة الإنتاج إلى تعطيل عمليات حصاد المطاط، مما أبطأ الزيادة الموسمية في إنتاج المطاط الجديد.
إمدادات المواد الخام في السوق ضيقة. تواصل بعض مصانع معالجة اللاتكس المحلية شراء المواد الخام بأسعار أعلى لضمان احتياجات إنتاجها وتنفيذ الطلبات. ومع ذلك، تواجه مصانع معالجة أخرى ضغوطًا من التكاليف والطلبات، مما يؤدي إلى ضعف نسبي في رغبتها في الشراء.
الواردات والصادرات
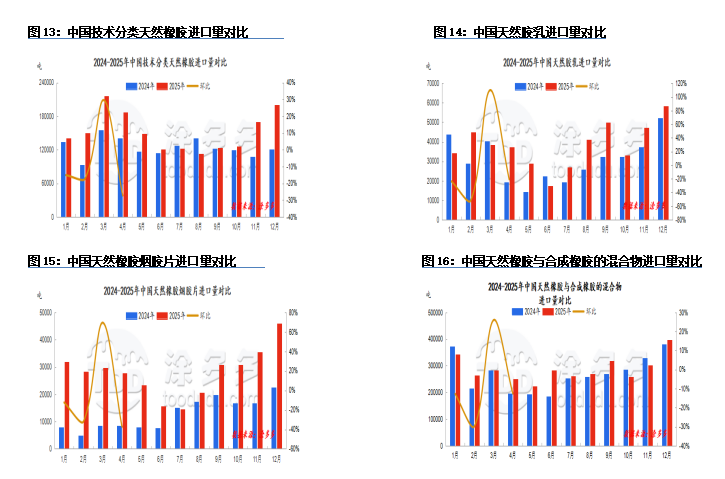
وفقًا لبيانات الجمارك، بلغت واردات الصين من المطاط الطبيعي في أبريل 2026 حوالي 502,400 طن، بانخفاض قدره 18.46% على أساس شهري و3.98% على أساس سنوي. من يناير إلى أبريل 2026، بلغت الواردات التراكمية 2,225,100 طن، بزيادة قدرها 0.73% على أساس سنوي.
بلغت صادرات الصين من المطاط الطبيعي في أبريل 12,600 طن، بزيادة قدرها 29.24% على أساس شهري وانخفاض قدره 0.3% على أساس سنوي. من يناير إلى أبريل 2026، بلغت الصادرات التراكمية 34,300 طن، بانخفاض قدره 3.89% على أساس سنوي.
التصنيف الفني للمطاط الطبيعي
في أبريل 2026، بلغت واردات الصين من المطاط الطبيعي، بما في ذلك التصنيفات الفنية، حوالي 131,400 طن، بانخفاض قدره 27.31% على أساس شهري و29.66% على أساس سنوي.
اللاتكس الطبيعي
في أبريل 2026، بلغت واردات اللاتكس الطبيعي حوالي 35,300 طن، بانخفاض قدره 20.81% على أساس شهري و4.84% على أساس سنوي.
صفائح المطاط الطبيعي المدخنة
في أبريل 2026، بلغت واردات الصين من صفائح المطاط الطبيعي المدخنة حوالي 28,900 طن، بانخفاض قدره 37.43% على أساس شهري وزيادة قدرها 4.77% على أساس سنوي.
خليط المطاط الطبيعي والصناعي
في أبريل 2026، بلغت واردات الصين من خليط المطاط الطبيعي والصناعي حوالي 266,600 طن، بانخفاض قدره 12.67% على أساس شهري وزيادة قدرها 7.20% على أساس سنوي.
2. مخطط اتجاه الواردات والصادرات
إنتاج المطاط العالمي
يتوقع أحدث تقرير لـ ANRPC لشهر مارس 2026 أن ينخفض إنتاج المطاط الطبيعي العالمي بنسبة 3.4% ليصل إلى 786,000 طن في مارس، بانخفاض قدره 21.4% عن الشهر السابق؛ ومن المتوقع أن ينخفض استهلاك المطاط الطبيعي بنسبة 3.3% ليصل إلى 1.347 مليون طن، بزيادة قدرها 17.2% عن الشهر السابق. في الربع الأول، من المتوقع أن ينخفض الإنتاج العالمي التراكمي للمطاط الطبيعي بنسبة 1.1% ليصل إلى 3.093 مليون طن، وأن ينخفض الاستهلاك التراكمي بنسبة 3.6% ليصل إلى 3.788 مليون طن.
من المتوقع أن يزيد إنتاج المطاط الطبيعي العالمي بنسبة 2.2% على أساس سنوي ليصل إلى 15.324 مليون طن في 2026. على وجه التحديد، من المتوقع أن تزيد تايلاند بنسبة 1.4%، وإندونيسيا بنسبة 0.8%، والصين بنسبة 1.3%، والهند بنسبة 4.4%، وفيتنام بنسبة 4.2%، وماليزيا بنسبة 9.9%، وكمبوديا بنسبة 2.9%، وميانمار بنسبة 1.1%، وسريلانكا بنسبة 12.4%، ودول أخرى بنسبة 6.5%.
من المتوقع أيضًا أن يزيد استهلاك المطاط الطبيعي العالمي بنسبة 1.4% على أساس سنوي ليصل إلى 15.602 مليون طن في 2026. على وجه التحديد، من المتوقع أن تزيد الصين بنسبة 1.7%، والهند بنسبة 3.5%، وتايلاند بنسبة 2.8%، وإندونيسيا بنسبة 1%، وماليزيا بنسبة 9.7%، وفيتنام بنسبة 5.7%، وسريلانكا بنسبة 5.1%، وكمبوديا بنسبة 7.5%، والفلبين بنسبة 13.8%، ودول أخرى بنسبة 1.6%.
ملاحظة: بيانات استهلاك المطاط الطبيعي العالمي تستند إلى أحدث البيانات وهي للمرجعية فقط.
تحليل مخزون المطاط الطبيعي
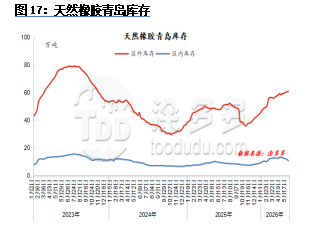
في مايو، أظهر المخزون الاجتماعي للمطاط الطبيعي في تشينغداو دورة من التخفيض-التراكم-التخفيض. كان التخفيض الأولي بسبب انخفاض موسمي في وصول المطاط بالدولار الأمريكي من جنوب شرق آسيا، مما أدى إلى استمرار انخفاض التدفقات إلى مستودعات ميناء تشينغداو، مع تجاوز الانخفاض للتوقعات.
قبل العطلة، ارتفعت أسعار المطاط الطبيعي، بالتزامن مع عطلة عيد العمال. قامت العديد من شركات تصنيع الإطارات النهائية بجدولة صيانة من 1 إلى 5 مايو، مما أدى إلى تدفقات مركزة من المخزونات قبل العطلة، مما أدى إلى انخفاض إجمالي المخزون في ميناء تشينغداو. ومع ذلك، بعد استئناف العمل والإنتاج بعد العطلة، استمرت أسعار المطاط الطبيعي في تحقيق مستويات قياسية جديدة.
واصل مصنعو الإطارات النهائية شراء ما يحتاجونه فقط أو استهلاك المخزون الحالي، ولم يكن هناك إعادة تخزين واسعة النطاق بعد العطلة. شهدت مستودعات التجارة العامة تراكمًا كبيرًا في المخزون، مما أدى إلى عودة إجمالي المخزون في ميناء تشينغداو إلى حالة التراكم.
مع استئناف الصناعات النهائية للإنتاج تدريجيًا، أظهر معدل التشغيل الإجمالي اتجاهًا تصاعديًا ملحوظًا. استعادت معظم الشركات النهائية بسرعة جداول إنتاجها، واستمرت المصانع في تجديد مخزونها بأسعار منخفضة، مما أدى إلى وضع تجاوز تدفق المخزون الخارج التدفق الداخل. يظهر إجمالي المخزون في ميناء تشينغداو اتجاهًا تنازليًا.
تحليل الطلب على المطاط الطبيعي
الإطارات
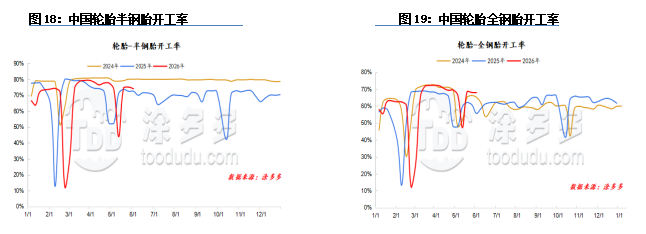
في شهر مايو، كان معدل تشغيل الإطارات شبه الفولاذية في الصين 68%؛ وكان معدل تشغيل الإطارات الفولاذية بالكامل 64%.
خلال عطلة عيد العمال، قامت بعض الشركات النموذجية بجدولة الصيانة من 1 إلى 5 مايو، واستأنفت الإنتاج كما هو مخطط له في 6 مايو، مما أدى إلى انخفاض كبير في معدل التشغيل الإجمالي.
لم يتغير عدد أيام الصيانة لشركات الإطارات شبه الفولاذية التي قامت بجدولة الصيانة خلال عطلة عيد العمال كثيرًا مقارنة بالعام الماضي. ومع نهاية عطلة عيد العمال، استأنفت الشركات النموذجية التي خضعت للصيانة الإنتاج تدريجيًا حوالي السادس من مايو. أداء طلبات التجارة الخارجية للشركات كان جيدًا، وبالإضافة إلى انخفاض مخزون المنتجات النهائية السابق، استعادت معظم الشركات بسرعة جداول إنتاجها.
حاليًا، استعادت شركات الإطارات شبه الفولاذية الإنتاج بشكل مستقر بعد إكمال الصيانة، مما أدى إلى انتعاش طفيف في معدلات التشغيل. ومع ذلك، لا تزال بعض الشركات تسيطر بنشاط على الإنتاج، مما يحد من الزيادة. شهد مصنعو الإطارات الفولاذية بالكامل أيام صيانة أقل بشكل ملحوظ مقارنة بنفس الفترة من العام الماضي، مما أدى إلى أداء مختلط. مع نهاية عطلة عيد العمال، استأنف المصنعون النموذجيون الإنتاج تدريجيًا حوالي السادس من مايو. كانت طلبات التصدير قوية نسبيًا، وبالإضافة إلى انخفاض مستويات مخزون المنتجات النهائية، استأنف معظم المصنعين الإنتاج بسرعة. حاليًا، انخفض معدل التشغيل الإجمالي للإطارات الفولاذية بالكامل بسبب توقف الصيانة في بعض الشركات النموذجية.
الإطارات شبه الفولاذية: على الرغم من أن بداية الشهر شهدت عطلة عيد العمال، إلا أن الطلب من المستخدمين النهائيين لم يظهر زيادة كبيرة. ركز الموزعون على استهلاك المخزون الحالي، مع نوايا ضعيفة لإعادة التخزين. بعد العطلة، ظل سوق الإطارات شبه الفولاذية راكدًا، مع استمرار ضعف الطلب على الاستبدال دون أي علامات تحسن.
ظل مخزون الموزعين مرتفعًا، مما وضع ضغطًا كبيرًا على المبيعات. بشكل عام، كانت نوايا إعادة التخزين ضعيفة، وظلت أسعار المعاملات الفعلية في السوق مستقرة نسبيًا. حاليًا، الطلب في سوق الإطارات شبه الفولاذية المحلي ضعيف، مع إظهار التجار النهائيين نوايا شراء ضعيفة. إعادة التخزين تقتصر في الغالب على الاحتياجات الفورية، مما يؤدي إلى نقص في حجم المعاملات الإجمالي في السوق.
تم تجديد المواصفات التي كانت خارج المخزون تدريجيًا، وأصبح العرض في السوق أكثر وفرة تدريجيًا. وتيرة الاستهلاك في السوق النهائي بطيئة، والسوق يعمل بأسعار مستقرة، دون وجود عوامل إيجابية كبيرة تدفع الأسعار للارتفاع.
الإطارات الفولاذية بالكامل: في بداية الشهر، خلال عطلة عيد العمال، كانت اللوجستيات مقيدة، وبالإضافة إلى عدم اليقين بشأن سياسات التسعير لبعض الشركات، كان الشعور في السوق حذرًا. تباطأت المبيعات بعد زيادة أسعار بعض المنتجات، وكان المستخدمون النهائيون لا يزالون يستهلكون المخزون السابق بأسعار منخفضة، مما أظهر قلة الحماس لشراء السلع ذات الأسعار المرتفعة. بحلول منتصف مايو، أصبح جو السوق أكثر ركودًا.
بعد أن قامت الشركات المصنعة بتنفيذ زيادات في الأسعار، واجه الموزعون من الدرجة الأولى صعوبات في بيع السلع ذات الأسعار المرتفعة، مما أدى إلى مبيعات سلبية. لا يزال التجار من الدرجة الثانية وما دونها يحتفظون بالمخزون السابق بأسعار منخفضة، ومع استمرار انخفاض حجم المبيعات في السوق النهائي، كانت رغبتهم في تجديد السلع الجديدة ذات الأسعار المرتفعة منخفضة. علاوة على ذلك، تشير التقارير إلى أن بعض العلامات التجارية تقدم خصومات لتحفيز الموزعين من الدرجة الأولى على تحقيق أهداف الشراء، مما يزيد من تفاقم موقف الانتظار والترقب لدى تجار العلامات التجارية الأخرى.
على المدى القصير، سيقوم الموزعون من الدرجة الأولى بتعديل أسعار البيع بشكل مرن بناءً على هيكل مخزونهم الخاص، بينما ستظل أسعار المعاملات في الأسواق من الدرجة الثانية وما دونها مستقرة. حاليًا، الجو العام في سوق الإطارات الفولاذية بالكامل المحلي فاتر، مع استمرار انخفاض نشاط إعادة التخزين في السوق النهائي، واستمرار ركود المعاملات الرئيسية.
الطلب من صناعة النقل النهائي ضعيف، وتخفيض المخزون الإجمالي في قنوات التوزيع بطيء، وتيرة دوران العرض في السوق راكدة، ويسود موقف الانتظار والترقب داخل الصناعة، مما يجعل التحسن الكبير في ظروف السوق غير مرجح.
منصتنا تربط مئات من الموردين الكيميائيين الصينيين المعتمدين بالمشترين حول العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن السلع بالجملة، أو المواد الكيميائية المتخصصة، أو خدمات الشراء المخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.









