
العدد الخاص بالمطاط - رقم 202607
تحليل أسعار سوق المطاط الطبيعي
المطاط الجاف
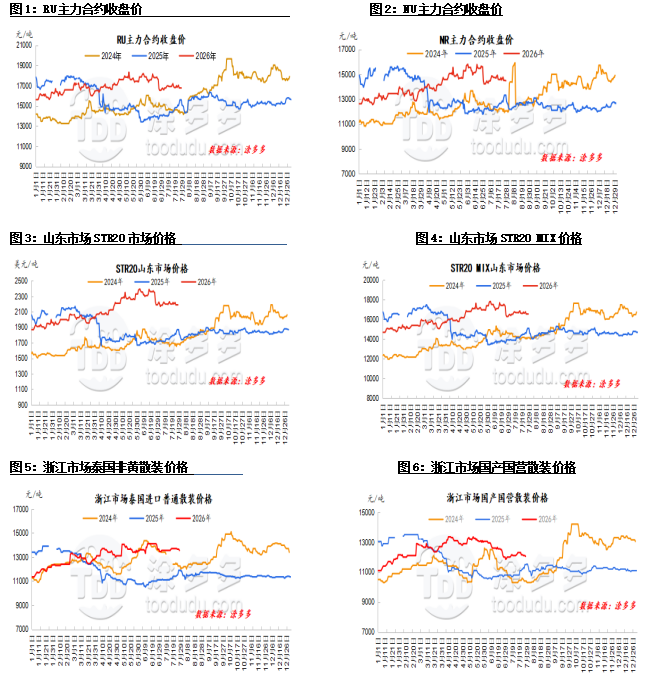
في شهر يوليو، كان الاتجاه العام للمطاط الطبيعي الجاف مستقرًا نسبيًا، مع نطاق واضح من التقلبات الضيقة. من جانب العرض، يعد هذا حاليًا موسم الذروة لإنتاج المطاط الطبيعي، مع زيادة كبيرة في توريد المواد الخام.
أسعار شراء المواد الخام تحت ضغط وبدأت في الانخفاض، مما أضعف الدعم التكلفي للمطاط. ومع ذلك، نظرًا لارتفاع أسعار المواد الخام الحالية، بالإضافة إلى اضطرابات الطقس الدورية في المناطق الرئيسية المنتجة محليًا ودوليًا، لم يتم تخفيف سيولة توريد المواد الخام بشكل كبير بعد، مما أدى إلى ارتفاع أسعار الشراء والحفاظ على دعم تكلفي قوي للمطاط الطبيعي.
علاوة على ذلك، أعيد ظهور هيكل القوة قصيرة الأجل والضعف طويل الأجل لمطاط TSR20، مما أدى إلى انخفاض كبير في مخزون المطاط الطبيعي المحلي واستمرار الاتجاه الصعودي في السوق. ومع ذلك، فإن شركات الإطارات في الصين تخضع لصيانة دورية، مما يحافظ على معدلات التشغيل منخفضة، ومن الصعب تغيير الضعف الموسمي. يتم شراء المطاط الطبيعي بكميات صغيرة فقط لتلبية الاحتياجات الفورية، مما يؤدي إلى ضعف طفيف في المعاملات الفعلية في السوق. على الرغم من أن سوق المطاط الطبيعي قد تم تعزيزه بعوامل إيجابية متعددة خلال الدورة، إلا أن الطلب الضعيف حد من الحركة الصعودية، وأدى الجمود بين المشترين والبائعين إلى تماسك الأسعار ضمن نطاق محدد.
اللاتكس الطبيعي
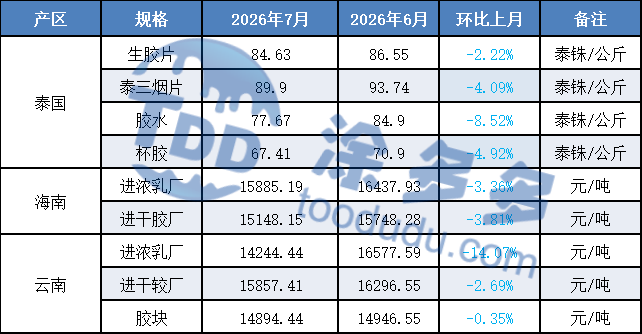
في شهر يوليو، كان اتجاه أسعار اللاتكس المركز مشابهًا لاتجاه المطاط الجاف، حيث ظل مستقرًا بشكل عام دون تقلبات كبيرة. من جانب العرض، منعت اضطرابات الطقس المتقطعة في المناطق الرئيسية المنتجة محليًا ودوليًا تخفيفًا كبيرًا لسيولة توريد المواد الخام، مما أدى إلى ارتفاع أسعار الشراء والحفاظ على دعم تكلفي قوي للمطاط الطبيعي. رفعت مصانع المعالجة التايلاندية عروض أسعار اللاتكس المركز بالدولار الأمريكي للشحنات، بينما ظل العرض المتاح من اللاتكس المركز المستورد في مناطق الاستهلاك محدودًا نسبيًا، مما دعم حاملي المخزون للحفاظ على الأسعار القوية وتحريك المخزون.
ومع ذلك، نحو نهاية الشهر، أدى تحسن الطقس في المناطق المنتجة بالخارج في تايلاند إلى انخفاض مستمر في أسعار المواد الخام والتكاليف، مما أضعف معنويات السوق. بالإضافة إلى ذلك، كانت شركات تصنيع المنتجات النهائية في موسم الطلب النموذجي، مما أدى إلى تراكم المخزون الحالي من إعادة التخزين السابقة بأسعار منخفضة. كانت شركات تصنيع المنتجات النهائية أقل استعدادًا لقبول شراء المواد الخام بعد ارتفاع الأسعار، حيث تبنت موقفًا حذرًا وانتظرت، وقامت بإعادة التخزين فقط بأسعار منخفضة لتلبية الاحتياجات الفورية. واجه السوق مقاومة كبيرة لزيادة الأسعار.
توقعات السوق:
1. من المتوقع أن يزيد العرض العالمي في أغسطس، مما يضعف الدعم التكلفي.
2. من المتوقع أن تظل معدلات تشغيل شركات تصنيع الإطارات النموذجية مرتفعة في أغسطس.
3. من المتوقع أن تستمر المخزونات الاجتماعية للمطاط الطبيعي في الانخفاض في أغسطس.
2. مقارنة أسعار سوق المطاط هذا الشهر
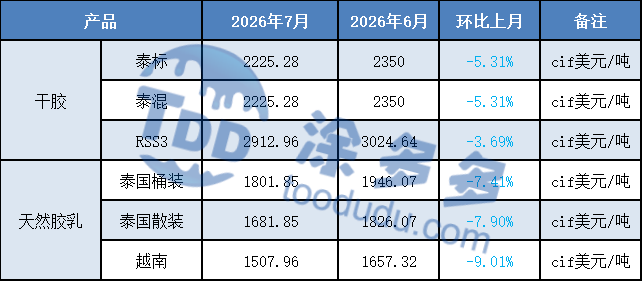
السوق الدولي
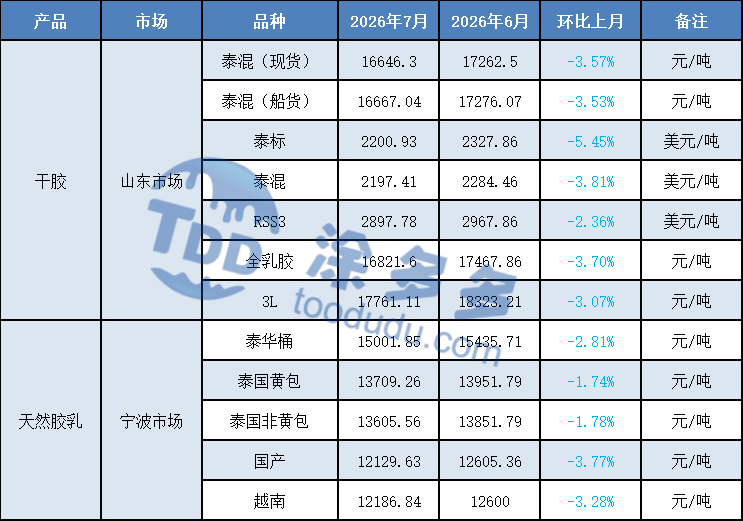
السوق المحلي
3. رسوم تحليل أسعار سوق المطاط
تحليل توريد المطاط الطبيعي
1. منطقة الإنتاج التايلاندية
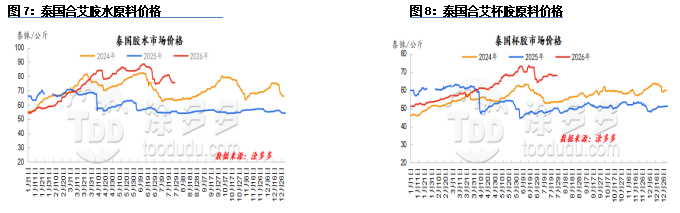
في يوليو، حافظت أسعار المواد الخام التايلاندية على اتجاه "V" مقلوب، لكن الأسعار الحالية لا تزال مرتفعة نسبيًا. في بداية الشهر، أدت العواصف القوية في بعض أجزاء تايلاند إلى تعطيل عملية جمع المطاط، مما أدى إلى تخزين المصانع والتجار الثانويين، مما تسبب في نقص مؤقت في توريد المواد الخام. دخلت أسعار المواد الخام في موجة شراء مرة أخرى. بالإضافة إلى ارتفاع أسعار العقود الآجلة، قامت المصانع التايلاندية بشحن البضائع بنشاط، مما زاد الطلب على إعادة التخزين.
كان المزارعون والتجار الثانويون مترددين في البيع، مما زاد من ارتفاع أسعار شراء المواد الخام. في الجزء الأخير من الشهر، تحسن الطقس العام في مناطق الإنتاج التايلاندية مقارنة بالشهر السابق، مما أدى إلى زيادة إنتاج المطاط الجديد ووضع ضغط هبوطي على أسعار اللاتكس. من منظور موسمي، يظهر توريد المواد الخام زيادة تدريجية، ومن المتوقع حدوث تخفيضات إضافية في الأسعار.
2. منطقة الإنتاج الفيتنامية
في يوليو، دخل المطاط الطبيعي الفيتنامي دورة زيادة الإنتاج الموسمية. بشكل عام، حافظ إنتاج المواد الخام في منطقة الإنتاج على وتيرة زيادة طبيعية، مع ارتفاع طفيف في إنتاج اللاتكس مقارنة بالشهر السابق. ومع ذلك، أدت العواصف الرعدية المحلية المتكررة وتوزيع الأمطار غير المتساوي، بالإضافة إلى درجات الحرارة المرتفعة خلال النهار بسبب ظاهرة النينيو، إلى تباين طفيف في إنتاج المواد الخام، مما حد من توريد المواد الخام الفعلي. مدفوعًا بالطلب القوي المستمر من مستخدمي الإطارات ومنتجات الإطارات النهائيين في فيتنام، زادت المصانع من جهود شراء المواد الخام، مما دعم تكاليف المواد الخام. حاليًا، تعطي مصانع المعالجة الأولوية لتلبية الطلبات المحلية، مما يحول كمية كبيرة من المواد الخام الفورية إلى الطلب المحلي. في الوقت نفسه، أعاقت الفروقات الكبيرة في الأسعار بين الأسواق المحلية والدولية تدفق البضائع إلى الصين.
3. منطقة الإنتاج في يونان
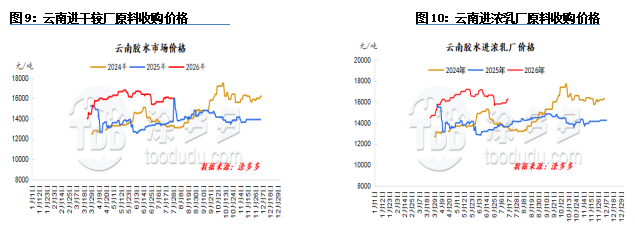
في يوليو، شهدت أسعار المواد الخام في منطقة الإنتاج في يونان تصحيحًا بعد الارتفاع، لكن التقلبات الإجمالية كانت محدودة نسبيًا. في الأيام العشرة الأولى من الشهر، شهدت يونان أمطارًا مستمرة، مما أعاق عمليات جمع المطاط الطبيعية. كان إنتاج اللاتكس الإجمالي أقل من التوقعات. بالنسبة لمصانع المعالجة المحلية، كان توريد المواد الخام الإجمالي غير كافٍ، مما جعل من الصعب الحفاظ على العمليات الطبيعية. أدى ذلك إلى تشغيل بعض المصانع بشكل متقطع، مما أثر بشكل كبير على إنتاج المنتجات النهائية. لاحقًا، مع تحسن الطقس وانخفاض الأمطار، تحسن إنتاج المواد الخام، وأظهرت أسعار اللاتكس علامات على التخفيف. كما حافظت مصانع المعالجة على عمليات طبيعية نسبيًا.
4. منطقة الإنتاج في هاينان
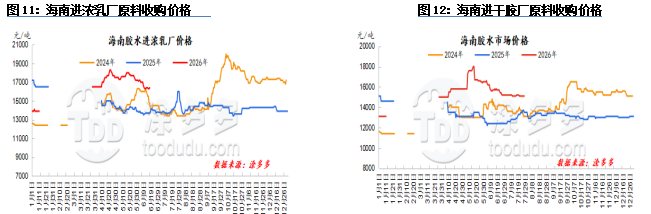
في يوليو، ظلت أسعار المواد الخام في هاينان مستقرة نسبيًا مع تقلبات محدودة. في الأيام العشرة الأولى من الشهر، تأثرت منطقة الإنتاج في هاينان بالأعاصير والعوامل الجوية الأخرى. أدت الأمطار المستمرة إلى تعطيل عمليات جمع المطاط، مما أدى إلى نقص في تداول المواد الخام الإجمالي وانخفاض في توريد المطاط الجديد. ومع ذلك، مع تقلب أسعار العقود الآجلة والأسعار الفورية صعودًا، تم تحفيز الطلب، مما أدى إلى زيادة الشحنات من مصانع معالجة اللاتكس المحلية وزيادة الحاجة إلى إعادة تخزين المواد الخام.
أدى ذلك إلى حرب مزايدة، مما رفع أسعار شراء المواد الخام بشكل كبير. في الجزء الأخير من الشهر، تحسنت الظروف الجوية تدريجيًا، واستؤنفت عمليات جمع المطاط، وزاد إنتاج المواد الخام على الجزيرة مقارنة بالشهر السابق. مع عودة وتيرة توريد المطاط الجديد إلى طبيعتها، خف الضغط على مصانع المعالجة المحلية لإعادة تخزين المواد الخام. بالإضافة إلى الضغط على أرباح المعالجة من أسعار المواد الخام المرتفعة سابقًا، هدأت حرب المزايدة على المواد الخام بشكل كبير، مما أدى إلى اتجاه هبوطي في أسعار شراء المواد الخام.
الواردات والصادرات
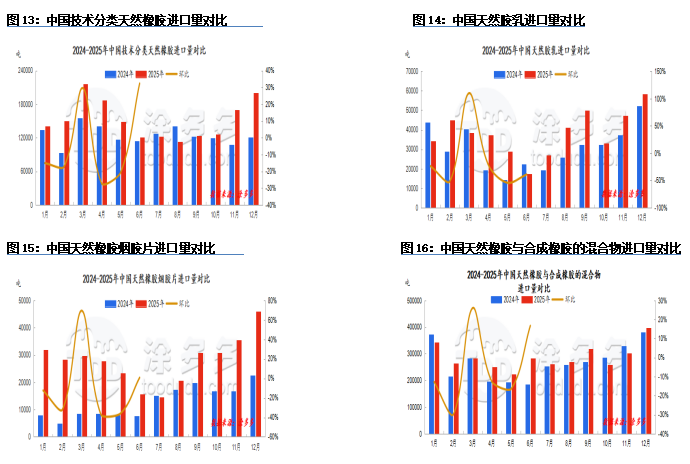
وفقًا لبيانات الجمارك، بلغت واردات الصين من المطاط الطبيعي (بما في ذلك التصنيفات التقنية، اللاتكس، الصفائح المدخنة، الأشكال الأولية، المطاط المختلط، والمطاط المركب) 483,200 طن في يونيو 2026، بزيادة قدرها 14.28% على أساس شهري و4.27% على أساس سنوي. بلغ إجمالي حجم الواردات من يناير إلى يونيو 2026 3,131,100 طن، بزيادة سنوية تراكمية قدرها 0.17%.
بلغت صادرات الصين من المطاط الطبيعي (بما في ذلك التصنيفات التقنية، اللاتكس، الصفائح المدخنة، الأشكال الأولية، المطاط المختلط، والمطاط المركب) 15,400 طن في يونيو، بزيادة قدرها 8% على أساس شهري و68.11% على أساس سنوي. بلغ إجمالي حجم الصادرات من يناير إلى يونيو 2026 64,000 طن، بزيادة سنوية تراكمية قدرها 17.32%.
التصنيف التقني للمطاط الطبيعي
بلغت واردات الصين من المطاط الطبيعي (بما في ذلك التصنيفات التقنية) 137,800 طن في يونيو 2026، بزيادة قدرها 32.28% على أساس شهري و14.01% على أساس سنوي.
اللاتكس الطبيعي
في يونيو 2026، بلغ إجمالي واردات اللاتكس الطبيعي 0.98 مليون طن، بانخفاض قدره 39.10% على أساس شهري و42.93% على أساس سنوي.
صفائح المطاط الطبيعي المدخنة
في يونيو 2026، بلغ إجمالي واردات صفائح المطاط الطبيعي المدخنة 1.86 مليون طن، بزيادة قدرها 0.69% على أساس شهري و19.90% على أساس سنوي.
خلائط المطاط الطبيعي والصناعي
في يونيو 2026، بلغت واردات الصين من خلائط المطاط الطبيعي والصناعي 25.97 مليون طن، بزيادة قدرها 16.66% على أساس شهري وانخفاض قدره 7.53% على أساس سنوي.
2. مخطط اتجاه الواردات والصادرات
إنتاج المطاط العالمي
يتوقع أحدث تقرير من ANRPC لشهر مايو 2026 أن إنتاج المطاط الطبيعي العالمي سينخفض بنسبة 4.7% ليصل إلى 997,000 طن في مايو، بزيادة قدرها 29% مقارنة بالشهر السابق؛ ومن المتوقع أن يزداد استهلاك المطاط الطبيعي بنسبة 4.9% ليصل إلى 1.31 مليون طن، بزيادة قدرها 7% مقارنة بالشهر السابق. في الأشهر الخمسة الأولى من العام، من المتوقع أن ينخفض إنتاج المطاط الطبيعي العالمي بنسبة 2.2% ليصل إلى 4.85 مليون طن، بينما من المتوقع أن ينخفض الاستهلاك بنسبة 2.4% ليصل إلى 6.222 مليون طن.
من المتوقع أن يزداد إنتاج المطاط الطبيعي العالمي بنسبة 2.4% على أساس سنوي ليصل إلى 15.337 مليون طن في عام 2026. على وجه التحديد، من المتوقع أن تزيد تايلاند بنسبة 1.4%، إندونيسيا بنسبة 0.8%، الصين بنسبة 2.9%، الهند بنسبة 4.4%، فيتنام بنسبة 4.2%، ماليزيا بنسبة 6.9%، كمبوديا بنسبة 2.9%، ميانمار بنسبة 1.1%، سريلانكا بنسبة 12.4%، والدول غير الأعضاء الأخرى بنسبة 6.5%.
من المتوقع أن يزداد استهلاك المطاط الطبيعي العالمي بنسبة 1.3% على أساس سنوي ليصل إلى 15.55 مليون طن في عام 2026. على وجه التحديد، من المتوقع أن تزيد الصين بنسبة 1.7%، الهند بنسبة 3.6%، تايلاند بنسبة 3.5%، إندونيسيا بنسبة 1%، ماليزيا بنسبة 8.2%، فيتنام بنسبة 5.7%، سريلانكا بنسبة 5.1%، كمبوديا بنسبة 7.5%، الفلبين بنسبة 13.8%، والدول غير الأعضاء الأخرى بنسبة 1.2%.
ملاحظة: بيانات استهلاك المطاط الطبيعي العالمي تستند إلى أحدث الأرقام وهي للاستخدام المرجعي فقط.
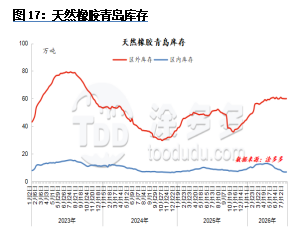
في يوليو، استمر مخزون المطاط الطبيعي الاجتماعي في تشينغداو في اتجاهه الهبوطي. في الأيام العشرة الأولى من الشهر، وصلت الشحنات الخارجية بالدولار الأمريكي بشكل أقل قليلاً، وانخفضت التدفقات إلى المستودعات المربوطة بشكل كبير. حافظت شركات الإطارات النهائية على جداول إنتاج وصيانة محكومة، وزادت التحوط ضد المواد الخام ذات الأسعار المرتفعة، مما أدى إلى عمليات شراء صغيرة الحجم فقط لتلبية الاحتياجات الأساسية. بشكل عام، حافظ ميناء تشينغداو على اتجاه هبوطي ضيق في المخزون.
نحو نهاية الشهر، شهدت الشحنات الخارجية زيادة موسمية، مما عزز تدفقات المخزون الإجمالية إلى المستودعات. عادت الشركات النهائية تدريجياً إلى مستويات الإنتاج الطبيعية، وبالتزامن مع انخفاض أسعار المطاط، تحسنت حماسة شركات الإطارات لإعادة التخزين. ومع ذلك، ظلت شحنات المنتجات النهائية بطيئة، واستمرت إجراءات الصيانة المؤقتة والتحكم في الإنتاج، مما حد من تدفقات المخزون الإجمالية. أدى ذلك إلى زيادة طفيفة في إجمالي المخزون الفوري في ميناء تشينغداو.
تحليل الطلب على المطاط الطبيعي
الإطارات
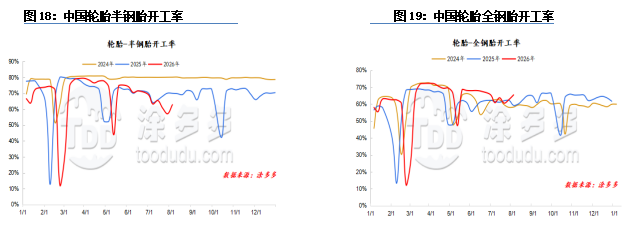
في يوليو، كان معدل تشغيل صناعة الإطارات شبه الفولاذية في الصين 62%؛ وكان معدل تشغيل صناعة الإطارات الفولاذية بالكامل في الصين 63%.
من منظور ظروف التشغيل، أظهرت شركات الإطارات تبايناً طفيفاً في معدلات التشغيل لشهر يوليو. كان التذبذب الإجمالي في الإطارات الفولاذية بالكامل محدوداً، حيث أظهر اتجاهًا طفيفًا على شكل حرف W. كان معدل تشغيل الإطارات شبه الفولاذية مشابهاً، لكن الانخفاض كان أكثر وضوحاً من الإطارات الفولاذية بالكامل. في بداية الشهر، كان لدى بعض الشركات عينة جداول صيانة، مما أدى إلى انخفاض كبير في معدل التشغيل الإجمالي.
مع دخول منتصف الشهر، تباينت معدلات تشغيل شركات الإطارات. كان لدى بعض شركات الإطارات شبه الفولاذية عينة جداول صيانة لمدة 3-5 أيام، مما أدى إلى انخفاض معدل التشغيل. استأنفت شركات الإطارات الفولاذية بالكامل التي خضعت سابقاً للصيانة الإنتاج تدريجياً بمستويات طبيعية، مما أدى إلى تعافي معدل تشغيل الإطارات الفولاذية بالكامل.
نحو نهاية الشهر، استأنفت الشركات التي خضعت للصيانة الإنتاج تدريجياً، لكن العديد من الشركات كانت تعاني من أداء طلبات متواضع وشحنات بطيئة. استمرت إجراءات الصيانة المؤقتة والتحكم في الإنتاج، مما حد من الزيادة الإجمالية في معدلات التشغيل.
الإطارات شبه الفولاذية: في الأيام العشرة الأولى من الشهر، ظلت أسعار الإطارات مستقرة، مع تقديم بعض الشركات المصنعة عروض ترويجية على مواصفات معينة، لكن التأثير على السوق كان محدوداً. زادت الصيانة لدى الشركات المصنعة مما خفف الضغط التشغيلي، واستمرت أسعار البيع مشابهة للشهر السابق.
كان أداء السوق ضعيفاً، وكان الطلب منخفضاً، واحتفظ التجار بمستويات مخزون عالية، ولم يقوموا بالتجديد إلا للحاجات الفورية. مع دخول الجزء الأخير من الشهر، ظل السوق العام للإطارات لجميع الفصول ضعيفاً. أدت درجات الحرارة المرتفعة في العديد من مناطق جنوب الصين، إلى جانب زيادة السفر الصيفي، إلى انتعاش طفيف في المعاملات السوقية الإقليمية. في شمال شرق الصين، بدأ بعض التجار في تجديد مخزونهم من إطارات الثلج، مع بدء دورة التخزين في وقت أبكر من السنوات السابقة.
الإطارات الفولاذية بالكامل: شهدت هذه الفترة قيام الشركات المصنعة تدريجياً بتقديم سياسات مبيعات، مع خصومات حوالي 2%. وواصلت بعض الشركات أيضاً السياسات من الشهر السابق، مما أدى إلى اتجاه هبوطي عام في أسعار السوق طوال الشهر. من الناحية السوقية، كانت المعاملات الإجمالية ضعيفة، مع انخفاض المبيعات عن التوقعات، مما أظهر خصائص "موسم ذروة ضعيف".
من ناحية، لم يظهر الطلب النهائي تحسناً كبيراً؛ ومن ناحية أخرى، كان هناك توقع عام بانخفاض الأسعار في السوق، مما أدى إلى حذر الموزعين في التخزين واتخاذ موقف الانتظار والترقب تجاه تعديلات أسعار المصانع. حالياً، تظل أسعار السوق الرئيسية مستقرة، ولكن هناك مجال للتفاوض في المعاملات الفعلية.
منصتنا تربط مئات من الموردين الصينيين للمواد الكيميائية المعتمدين بالمشترين حول العالم، مما يعزز المعاملات الشفافة، ويوفر فرص عمل أفضل، ويؤسس شراكات ذات قيمة عالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.









