
أسود الكربون-العدد الشهري 202606
```html
تحليل سوق الكربون الأسود
1. تحليل سوق الكربون الأسود
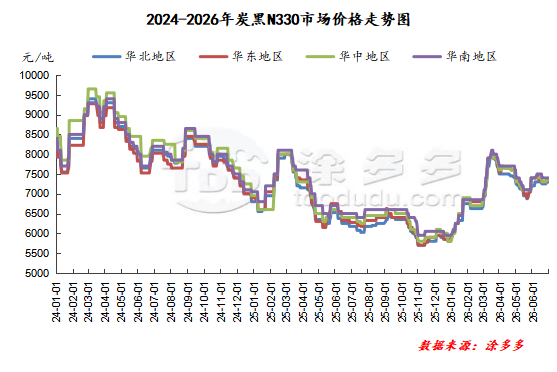
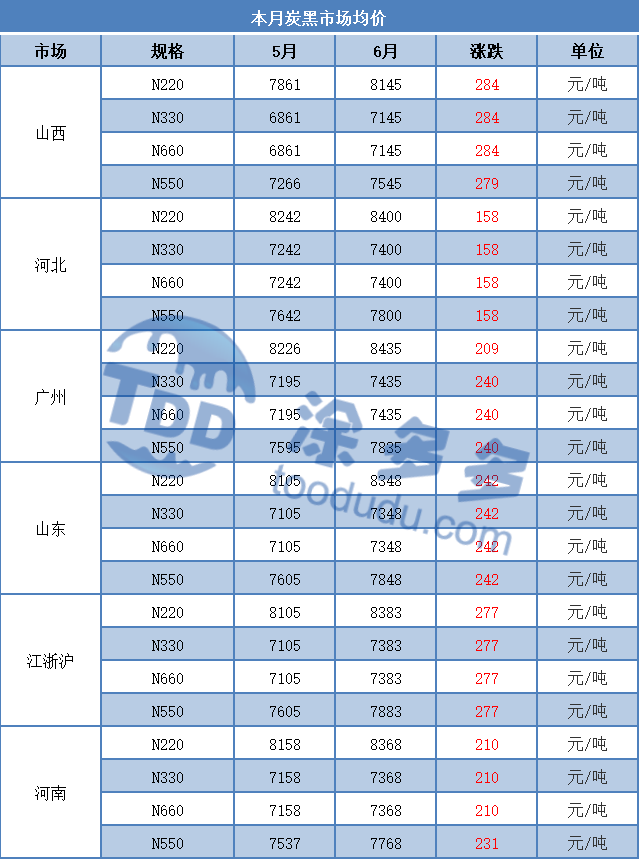
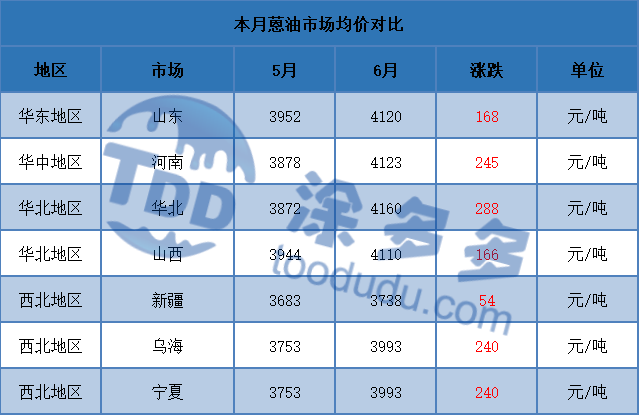
في شهر يونيو، أظهرت أسعار الكربون الأسود اتجاهًا تصاعديًا ملحوظًا. اعتبارًا من 29 يونيو، كان متوسط السعر الشهري للكربون الأسود N330 السائد كما يلي: شاندونغ 7348 يوان/طن؛ شانشي 7145 يوان/طن؛ خبي 7400 يوان/طن؛ قوانغتشو 7435 يوان/طن؛ تشجيانغ 7383 يوان/طن.
في بداية الشهر، انخفضت أسعار الطلبات الجديدة لمادة القطران الخام بشكل حاد، مما أثر بشكل كبير على التكاليف وأثر على مفاوضات الطلبات الجديدة في سوق الكربون الأسود. كان الطلب من المستخدمين النهائيين ضعيفًا، وخفضت شركات الإطارات مشترياتها، وكان هناك مقاومة واضحة للأسعار المرتفعة، مما أدى إلى تصحيح طفيف في أسعار الكربون الأسود.
مع اقتراب منتصف الشهر، استمرت أسعار الطلبات الجديدة لمادة القطران الخام في الانخفاض، واستمرت حالة التكلفة الضعيفة. دفع المشغلون في السوق الأسعار إلى الانخفاض، وتركزت مفاوضات الطلبات الفعلية على الأسعار المنخفضة.
بسبب ارتفاع أسعار المواد الخام سابقًا، أدت ضغوط التكاليف إلى تردد مصنعي الكربون الأسود في تقديم خصومات، مما أدى إلى جمود في مفاوضات السوق. ومع دخول الجزء الأخير من الشهر، أدى الارتفاع المستمر في أسعار مزايدات القطران الخام إلى زيادة التكاليف، مما دفع الطلبات الجديدة للكربون الأسود في المنطقة إلى الارتفاع.
بعد زيادة الأسعار، زادت رغبة المشترين في الشراء، مما أدى إلى بعض الطلبات الإضافية. ومع ذلك، فإن الزيادة الإجمالية في حجم المعاملات كانت محدودة. تشير التوقعات إلى أن الزيادات الإضافية في سوق المواد الخام قد تؤدي إلى استمرار ارتفاع أسعار الكربون الأسود الجديدة.
توقعات السوق: بالنظر إلى الشهر المقبل، قد يشهد سعر سوق الكربون الأسود في يوليو ارتفاعًا أوليًا يليه انخفاض. في بداية يوليو، استمر ارتفاع أسعار المواد الخام من نهاية يونيو، وبدعم من التكاليف، قد تستمر أسعار الكربون الأسود في الارتفاع. كما يدعم زيادة الطلب من المستخدمين النهائيين في الأيام العشرة الأولى من الشهر مفاوضات السوق.
ومع ذلك، مع استمرار ارتفاع أسعار الكربون الأسود، يتبنى المشترون نهج الانتظار والترقب، مما سيضع ضغطًا هبوطيًا على أسعار سوق الكربون الأسود، وقد يؤدي ذلك إلى اتجاه هبوطي آخر في السوق.
مقارنة متوسط أسعار الكربون الأسود الشهرية
تحليل سوق المواد الخام الأولية
2.1 تحليل سوق القطران عالي الحرارة
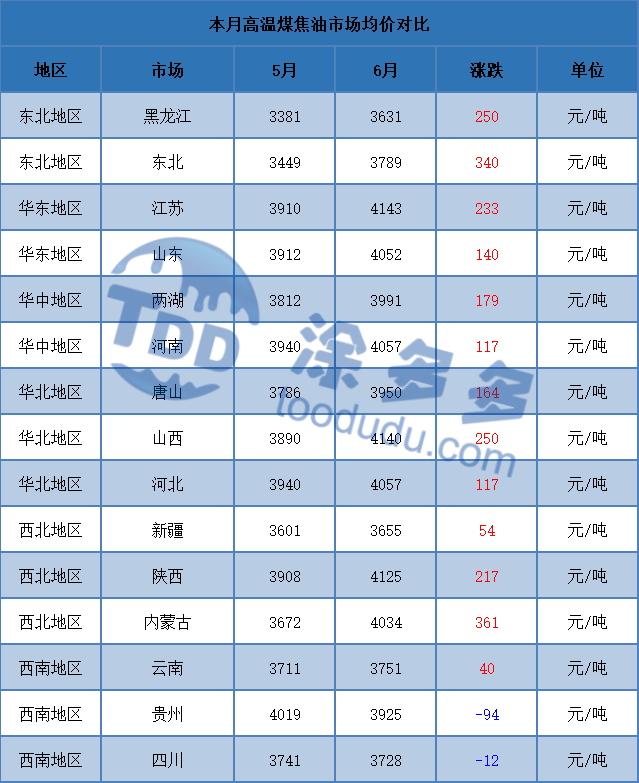
في يونيو، شهد سوق القطران عالي الحرارة المحلي اتجاهًا تصاعديًا ملحوظًا. واستمرارًا للزخم التصاعدي من نهاية مايو، استمر السوق في الارتفاع في أوائل يونيو. تأثر السوق بشكل خاص بأجواء الحوادث في مناجم الفحم، حيث توقع السوق انخفاضًا في إمدادات القطران، مما أدى إلى تحسن كبير في معنويات الشراء من قبل المستخدمين النهائيين ودفع أسعار القطران إلى مستويات مرتفعة.
كما شهدت المصانع النهائية زيادة كبيرة في ضغوط التكاليف، مما أدى تدريجيًا إلى تراجع معنويات الشراء وزيادة ضغط البيع، مما أدى إلى تصاعد الشعور بالتشاؤم في سوق القطران. بعد أسبوعين متتاليين من انخفاض الأسعار، شهد السوق انتعاشًا في النصف الثاني من الشهر. بسبب تقلص الأرباح، كانت معدلات تشغيل مصانع الكوك منخفضة بشكل عام، وأظهرت إمدادات القطران عالي الحرارة انخفاضًا طفيفًا مستمرًا مؤخرًا. علاوة على ذلك، كانت معدلات التشغيل الإجمالية للمصانع النهائية مرتفعة، وكانت إمدادات وطلب القطران في بعض المناطق ضيقة. لذلك، نحو نهاية الشهر، عاد سوق القطران إلى اتجاه الانتعاش.
2.2 تحليل سوق زيت الأنثراسين
في يونيو، شهد سوق زيت الأنثراسين انخفاضًا متقلبًا تلاه انتعاش كبير. في بداية الشهر، استمرت الطلبات الجديدة للقطران عالي الحرارة، وهو مادة خام رئيسية، في الاتجاه التصاعدي، مما وفر دعمًا إيجابيًا لسوق زيت الأنثراسين.
ومع ذلك، توقفت عمليات شراء زيت الأنثراسين الهيدروجيني من قبل المستخدمين النهائيين عند الأسعار المرتفعة، مما أدى إلى ضغوط على الأرباح في سوق الكربون الأسود وزيادة أجواء قمع الأسعار، مما دفع أسعار زيت الأنثراسين إلى اتجاه هبوطي. في منتصف يونيو، استمر سوق القطران عالي الحرارة في انخفاضه الكبير، وكانت ضغوط التكاليف واضحة جدًا.
وفي الوقت نفسه، أدى الضغط الهبوطي القوي من سوق الكربون الأسود النهائي إلى تقليل الانخفاض في السوق، مما أدى إلى انخفاض ملحوظ في أسعار زيت الأنثراسين. نحو نهاية الشهر، شهد سوق القطران عالي الحرارة انتعاشًا عامًا، مع زيادات متفاوتة في المناطق، مما وفر دعمًا كبيرًا للتكاليف لزيت الأنثراسين.
اتسعت مساحة زيادة الأسعار، وبالإضافة إلى التوقعات الإيجابية المستمرة لسوق زيت الأنثراسين على المدى القصير، ركز المشترون النهائيون بشكل أساسي على الاحتياجات الفورية نظرًا للأسعار المرتفعة الحالية. على المدى القصير، يظهر دعم التكلفة بوضوح، وتوسعت الإمكانيات لمزيد من زيادات الأسعار.
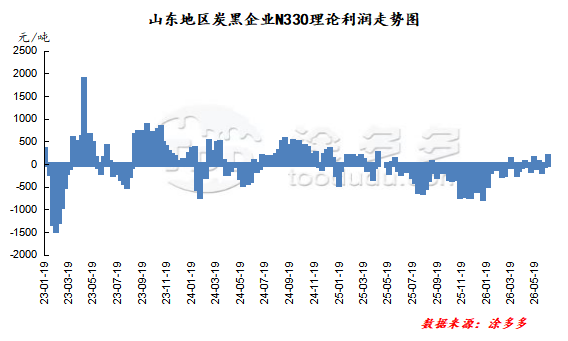
إحصائيات أرباح صناعة الكربون الأسود
في يونيو، كان سوق الكربون الأسود مربحًا. ومع ذلك، كانت زيادة الأسعار في سوق الكربون الأسود أقل من تلك في سوق المواد الخام، مما أدى إلى ضغوط تكاليف كبيرة وتضييق هوامش الربح. على سبيل المثال، بلغ متوسط هامش الربح النظري لصناعة الكربون الأسود في شاندونغ في يونيو 4.13 يوان/طن.
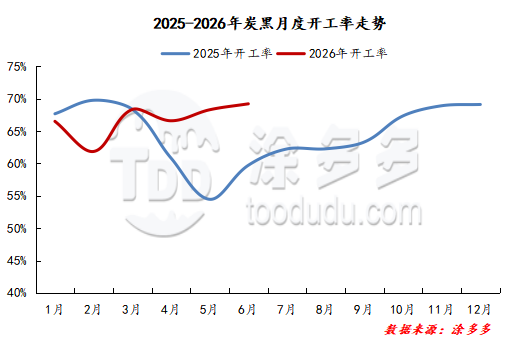
إحصائيات معدل تشغيل السوق لهذا الشهر
1. تحليل معدل تشغيل سوق الكربون الأسود
بلغ معدل تشغيل سوق الكربون الأسود في يونيو 69.21%، بزيادة طفيفة مقارنة بالشهر السابق. في يونيو، استأنفت بعض المصانع الكبيرة في شاندونغ وشرق الصين عملياتها بعد الصيانة، بينما خضعت بعض المصانع في شرق الصين وشمال الصين وشمال غرب الصين للصيانة. قامت المصانع الكبيرة بصيانة خطوطها المخططة، مما أدى إلى زيادة إجمالية في معدل تشغيل مصانع الكربون الأسود في يونيو.
2. تحليل معدل تشغيل السوق النهائي
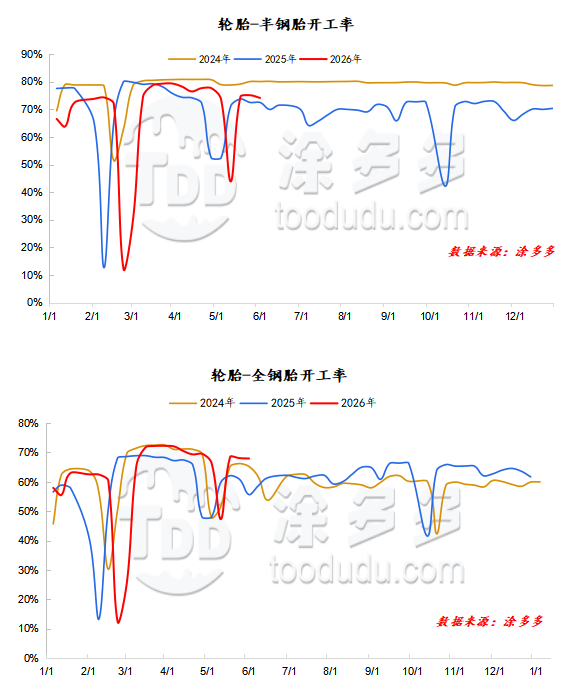
في يونيو، بلغ معدل تشغيل مصنعي الإطارات نصف الفولاذية في الصين 69%؛ وبلغ معدل تشغيل مصنعي الإطارات الفولاذية بالكامل في الصين 65%.
من منظور معدلات التشغيل، ارتفع معدل التشغيل الإجمالي لشركات الإطارات بشكل طفيف في يونيو مقارنة بالشهر السابق. ويرجع ذلك أساسًا إلى أن المزيد من شركات الإطارات قامت بصيانة المعدات خلال عطلة عيد العمال مقارنة بعطلة مهرجان قوارب التنين. نظرًا لأن كلا الشهرين تضمن عطلات، فقد وفر ذلك بعض الدعم لمعدلات التشغيل القوية.
ومع ذلك، واجهت شركات الإطارات أيضًا ضغوطًا متعددة في يونيو، بما في ذلك ارتفاع تكاليف المواد الخام وانخفاض الطلبات مما أدى إلى تباطؤ الشحنات، مما زاد من ضغوط الإنتاج والتشغيل. قامت بعض الشركات بترتيب إيقاف الإنتاج لمدة 3-5 أيام للصيانة خلال عطلة مهرجان قوارب التنين، بينما خفضت شركات أخرى الإنتاج خلال الشهر، مما ساهم أيضًا في الحفاظ على معدل التشغيل الإجمالي عند مستوى منخفض نسبيًا في يونيو.
الإطارات نصف الفولاذية: في الأيام العشرة الأولى من الشهر، شهد سوق الإطارات نصف الفولاذية المحلي ركودًا في التداول، حيث تركزت المعاملات بشكل رئيسي على إعادة تخزين المخزون. كانت الشحنات بطيئة بشكل عام، وكان العرض في السوق وفيرًا، وكان هضم المخزون معوقًا. قدم بعض الموزعين سياسات تفضيلية لتسريع تدفق النقد، لكن التأثير كان محدودًا، وظلت أسعار السوق الرئيسية مستقرة.
مع دخول الجزء الأخير من الشهر، استمر سوق الإطارات نصف الفولاذية في نمطه البطيء والمستقر، مع طلب محدود من المستخدمين النهائيين واستمرار تراكم مخزون القنوات. بدأ المصنعون في صيانة ما قبل عطلة مهرجان قوارب التنين والتحكم في الإنتاج، مما أدى إلى تباطؤ زيادة العرض في السوق. ومع ذلك، لا يزال وتيرة تصفية المخزون لدى التجار بطيئة، وعلى الرغم من استمرار الخصومات المؤقتة، إلا أنها تعزز فقط الطلبات المتفرقة بشكل طفيف، دون وجود علامات كبيرة على تحسن السوق.
الإطارات الفولاذية بالكامل: في أوائل يونيو، زادت الأمطار في شمال شرق وجنوب الصين من صعوبة السفر بالشاحنات، مما أدى إلى ركود سوق الاستبدال. وبالإضافة إلى ذلك، أدت الأرباح الضئيلة للنقل ودورات الاستبدال الطويلة إلى أن تكون المبيعات بشكل رئيسي من خلال الطلبات المتفرقة عبر قنوات التوزيع. واجه الموزعون بطءًا في تحصيل المدفوعات، مما أدى إلى تجاوز مستويات المخزون الإجمالية للمستويات الطبيعية بشكل كبير وضعف الرغبة في إعادة التخزين. ظلت أسعار السوق مستقرة نسبيًا، مع تقديم بعض الشركات سياسات ترويجية، ولكن لم تظهر تغييرات كبيرة في السوق، وساد موقف الانتظار والترقب.
مع دخول الجزء الأخير من الشهر، ظل الطلب على الإطارات الفولاذية بالكامل ضعيفًا، مع عدم وجود دعم كافٍ من طلب استبدال اللوجستيات. استمرت ضغوط المخزون المرتفعة على الموزعين على جميع المستويات دون حل، وظلت عمليات إعادة التخزين منخفضة. وبالإضافة إلى ذلك، أدى تركيز الصيانة في المصانع إلى تقليل العرض، وركز التجار على استنفاد المخزون الحالي. ومع استمرار انخفاض أسعار المواد الخام الأولية، كانت هناك مخاوف واسعة النطاق بشأن انخفاض أسعار المنتجات النهائية وفقًا لذلك، مما أدى إلى شراء حذر وجو قوي من الانتظار والترقب بين التجار.
الإنتاج
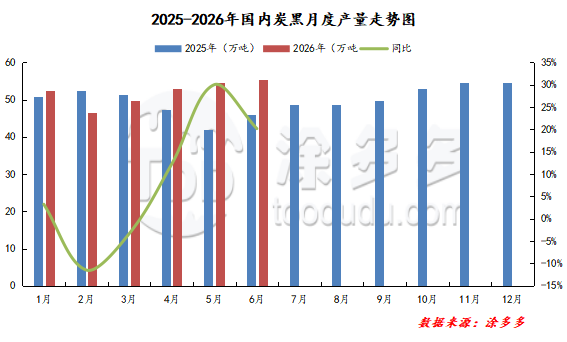
من المتوقع أن يصل إنتاج الكربون الأسود في الصين في يونيو 2026 إلى 553,600 طن، بزيادة قدرها 7,400 طن عن الشهر السابق، مما يمثل زيادة شهرية بنسبة 9.64%.
بيانات وتوجهات الاستيراد والتصدير
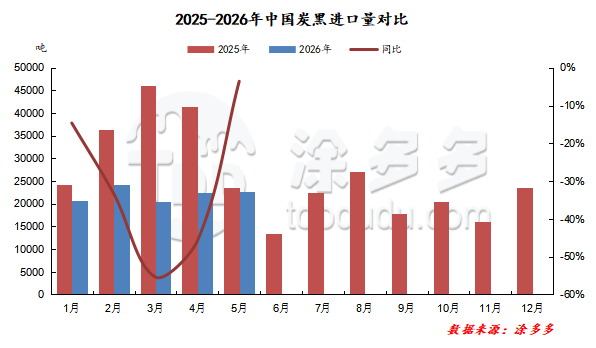
وفقًا لبيانات الجمارك، بلغ إجمالي واردات الكربون الأسود في بلدي في مايو 22,700 طن، بزيادة قدرها 0.90% على أساس شهري وانخفاض بنسبة 3.40% على أساس سنوي. وبلغ إجمالي الواردات 110,700 طن، بانخفاض قدره 35.55% مقارنة بالفترة نفسها من العام الماضي.
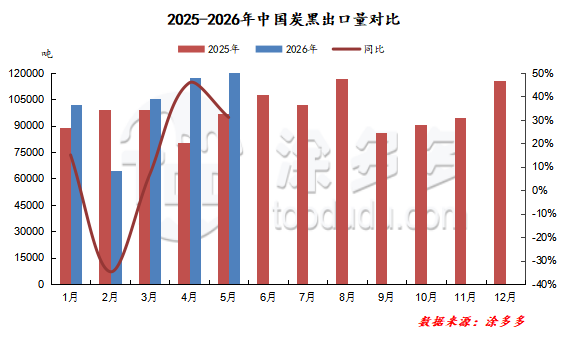
وفقًا لبيانات الجمارك، بلغ إجمالي صادرات الكربون الأسود في بلدي في مايو 127,100 طن، بزيادة قدرها 8.27% على أساس شهري وزيادة بنسبة 31.03% على أساس سنوي. وبلغ إجمالي الصادرات 516,800 طن، بزيادة قدرها 11.29% مقارنة بالفترة نفسها من العام الماضي.
منصتنا تربط مئات من الموردين الصينيين للمواد الكيميائية بالمشترين في جميع أنحاء العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global هي الخيار الأول الموثوق به.
```-
Titanium Product Market Quotation(Sep 16)7109
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7823
-
ارتفاع العقود الآجلة للمطاط الطبيعي: هل السوق في حالة انتعاش؟ (16 سبتمبر)8037
-
عرض أسعار سوق منتجات التيتانيوم (15 سبتمبر)9690
-
كربون بلاك اليومي: عروض ثابتة، معاملات "باردة" (15 سبتمبر)8142









