
إصدار خاص من المطاط 202606
تحليل أسعار سوق المطاط الطبيعي
المطاط الجاف
في يونيو، أظهر المطاط الطبيعي الجاف اتجاهًا واضحًا على شكل "M"، مع انخفاض كبير نحو نهاية الشهر. في بداية الشهر، استمر الحصاد في المناطق المنتجة المحلية والدولية، لكن المصانع الخارجية كانت تنتج بنشاط لتلبية الطلبات، مما حافظ على طلب قوي على المواد الخام. قدمت أسعار شراء المواد الخام المرتفعة دعمًا قويًا لتكاليف أسعار المطاط، واستمر الشعور الإيجابي في السوق في الارتفاع.
تجمعت عدة عوامل إيجابية، مما أدى إلى اختراق الأسعار الفورية لمستويات المقاومة الرئيسية والوصول إلى مستويات جديدة باستمرار. ومع تعزيز التوقعات بزيادة طاقة الحصاد في مختلف المناطق المنتجة، ضغطت المصانع العليا لخفض أسعار الشراء، مما أدى إلى استمرار ضعف أسعار المواد الخام وتخفيف دعم التكاليف للمطاط الطبيعي. قامت الشركات في القطاع السفلي عمومًا بالتحكم بمرونة في الإنتاج لهضم مخزون المنتجات النهائية ذات الأسعار المرتفعة، مما أدى إلى تراكم مخزون المطاط الطبيعي الفوري.
أدى ذلك إلى إضعاف الشعور الإيجابي في السوق، مما وضع ضغطًا كبيرًا على الأسعار الفورية، وتسبب في بدء انخفاض أسعار المطاط. مع دخول منتصف الشهر، عزز الأداء القوي للأسواق الخارجية حماس المصانع الخارجية لشراء كتل الكوب والمطاط المدخن، مما أدى إلى ارتفاع أسعار المواد الخام من كتل الكوب والمطاط المدخن باستمرار، مما أدى إلى سوق مرتفع المستوى. ومع ذلك، كان هذا الاتجاه الصعودي قصير الأجل.
تحت تأثير توقعات رفع أسعار الفائدة، أثرت معنويات السوق السلعية الضعيفة على معنويات التداول في سوق المطاط. علاوة على ذلك، مع استمرار ضعف أسعار شراء المواد الخام الخارجية وتوقعات مستمرة بزيادة إمدادات المواد الخام، شهدت أسعار المطاط انخفاضًا واسعًا بسبب عوامل سلبية متعددة.
اللاتكس الطبيعي
في يونيو، كان اتجاه أسعار اللاتكس المركز أقل تقلبًا من المطاط الجاف، لكن الاتجاه الهبوطي ظل مهيمنًا. في بداية الشهر، وصلت العقود الآجلة للمطاط إلى مستويات جديدة. حافظت أسعار المواد الخام والتكاليف المرتفعة في الخارج على فرق كبير في الأسعار بين الأسواق المحلية والدولية.
إضافة إلى ذلك، أدى التشديد الكبير في إمدادات اللاتكس المركز المستورد في مناطق البيع إلى تمسك التجار بموقف قوي في الأسعار، مما أدى إلى اتجاه صعودي ضيق في عروض أسعار اللاتكس المركز. مع دخول منتصف الشهر، أدى الطقس الممطر في جنوب شرق آسيا إلى تباطؤ بدء حصاد المطاط الجديد، مما أبقى أسعار المواد الخام والتكاليف مرتفعة وثابتة. لم تظهر انعكاسات الأسعار بين الأسواق المحلية والدولية أي علامات على التحسن. مع تشديد إمدادات اللاتكس المركز المستورد في مناطق الاستهلاك، كان لدى المستوردين مجال محدود لتقديم تنازلات في الأسعار ولم يكونوا مستعدين للبيع بأسعار منخفضة للغاية، مما أدى إلى فترة طويلة من الحركة الجانبية عند مستويات عالية في أسعار اللاتكس المركز.
نحو نهاية الشهر، ضعف السوق السلعي الكلي، وانخفضت أسعار العقود الآجلة للمطاط بشكل كبير. من منظور أساسي، مع تحسن الطقس تدريجيًا في جنوب شرق آسيا، ارتفعت التوقعات بزيادة الإمدادات، مما أدى إلى اتجاه هبوطي في أسعار المواد الخام. واجهت مصانع المعالجة العليا ضغطًا للبيع، مما أدى إلى خفض أسعار الشحن بالدولار الأمريكي باستمرار، مما أضعف دعم التكاليف وزاد من الشعور السلبي في السوق. تبنى مصنعو المنتجات النهائية في القطاع السفلي عقلية "لا تشتري عندما تنخفض الأسعار"، مما أظهر حذرًا في قبول المواد الخام بالأسعار الحالية، ووضعوا فقط طلبات صغيرة ومنخفضة السعر لإعادة التخزين الفوري.
توقعات السوق:
1. في يوليو، تدخل الإمدادات العالمية في مرحلة زيادة الإنتاج، ومن المتوقع أن يضعف دعم التكاليف.
2. ظل معدل تشغيل مصنعي الإطارات النموذجية مرتفعًا في يوليو.
3. من المتوقع أن تستمر مخزونات المطاط الطبيعي الاجتماعية في الانخفاض في يوليو.
2. مقارنة أسعار سوق المطاط هذا الشهر
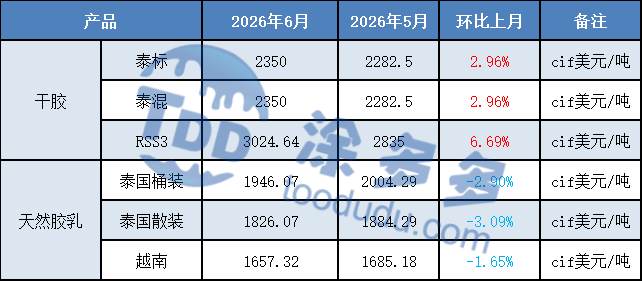
السوق الدولي
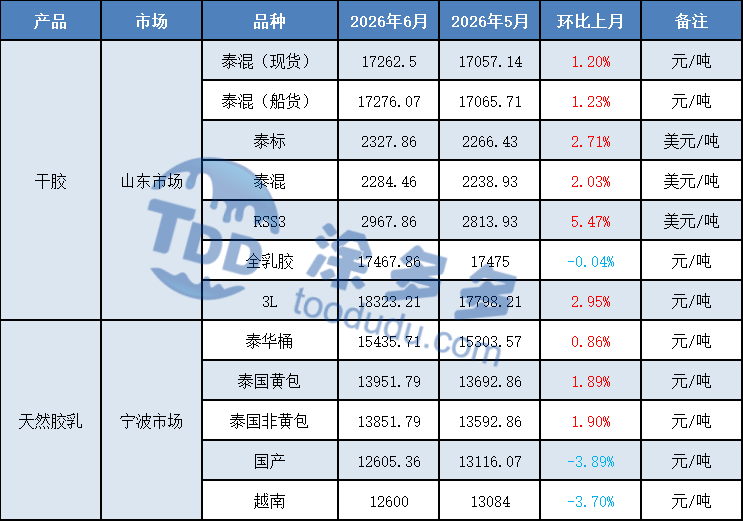
السوق المحلي
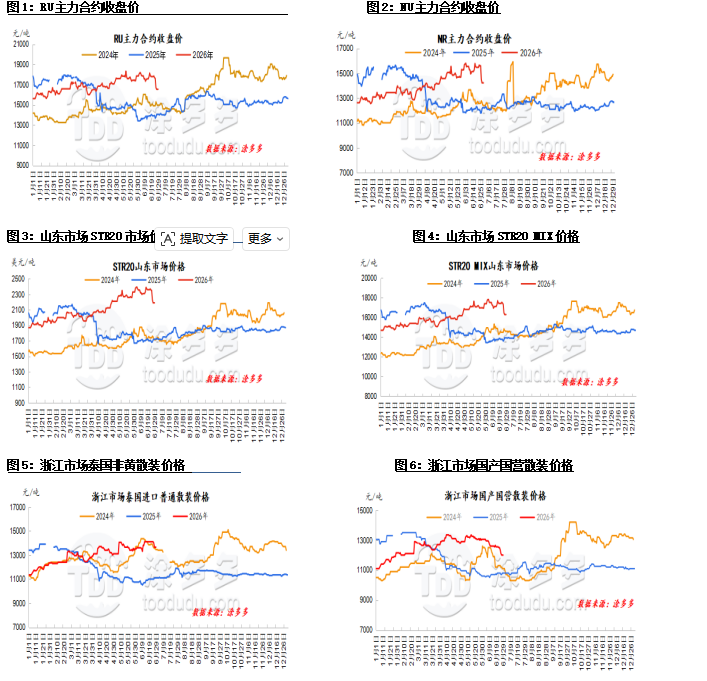
3. رسوم تحليل أسعار سوق المطاط
تحليل إمدادات المطاط الطبيعي
1. منطقة الإنتاج في تايلاند
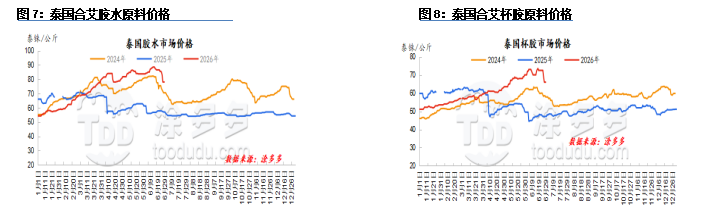
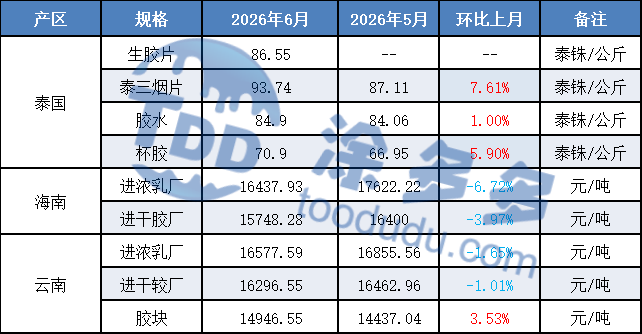
في يونيو، ظلت أسعار المواد الخام في تايلاند مرتفعة نسبيًا، لكن ظهر اتجاه هبوطي، خاصة بالنسبة لأسعار اللاتكس التي أظهرت انخفاضًا كبيرًا. خلال هذه الفترة، أدى زيادة هطول الأمطار في جنوب تايلاند إلى استمرار ضيق إنتاج اللاتكس، مما تسبب في استمرار ارتفاع أسعار اللاتكس. في الشمال الشرقي، كان الإنتاج طبيعيًا، حيث دفعت المصانع لخفض أسعار المواد الخام في الأيام العشرة الأولى من الشهر. وأدى الأداء القوي للسوق الدولي في النصف الأخير من الشهر إلى دفع المصانع لشراء كتل الكوب بأسعار أعلى، مما أدى إلى ارتفاع أسعار كتل الكوب أيضًا.
بسبب الاضطرابات الجيوسياسية في الشرق الأوسط، وارتفاع تكاليف الطاقة المحلية وزيادة تكاليف الشحن في تايلاند، امتنعت المصانع عن البيع بأسعار منخفضة، مما أدى إلى ضعف كبير في الطلبات على مصانع المطاط الجاف مقارنة بالشهر السابق. كانت المعاملات الفعلية تتم بشكل رئيسي داخل تايلاند. استمرت مصانع اللاتكس في تلقي الطلبات بشكل رئيسي من الأسواق الخارجية والطلب المحلي، مع عدد قليل من العقود طويلة الأجل المتبقية مع السوق الصينية. تمتلك المصانع التايلاندية عمومًا مخزونًا من المواد الخام يكفي لمدة ثلاثة أشهر تقريبًا، مع قيام بعض المصانع بزيادة احتياطياتها من المواد الخام تدريجيًا. مخزون المنتجات النهائية في المصانع منخفض بشكل عام.
2. منطقة الإنتاج في فيتنام
في يونيو، دخل المطاط الطبيعي في فيتنام دورة زيادة الإنتاج الموسمية. شهد أوائل يونيو عواصف رعدية محلية تعطل الحصاد، بينما أدت أمطار الليل في منتصف يونيو إلى تباطؤ إطلاق المواد الخام. مع تراجع هطول الأمطار في النصف الأخير من الشهر، استؤنف الحصاد في المناطق الرئيسية المنتجة، مما أدى إلى إطلاق مركز للمطاط الجديد. ارتفعت أسعار المواد الخام ثم تراجعت. في الأيام العشرة الأولى من الشهر، أدى العرض المحدود إلى جانب الطلبات على اللاتكس المركز إلى دعم الأسعار، مما دفع المصانع إلى التسرع في الشراء، مما رفع أسعار الشراء.
في النصف الأخير من الشهر، أدى زيادة إنتاج اللاتكس إلى جانب ضعف السوق المحلي إلى انخفاض أسعار اللاتكس من مستوياتها العالية، بينما أظهر مطاط كتل الكوب مرونة نسبية. من حيث إنتاج المنتجات النهائية، حافظت مصانع معالجة اللاتكس المركز على هوامش ربح متفائلة نسبيًا، مع استمرار المواد الخام وقدرة المصانع في الميل نحوها. عانى إنتاج المطاط الجاف من خسائر، وكانت معدلات التشغيل الإجمالية أقل من المتوقع.
3. منطقة الإنتاج في يونان
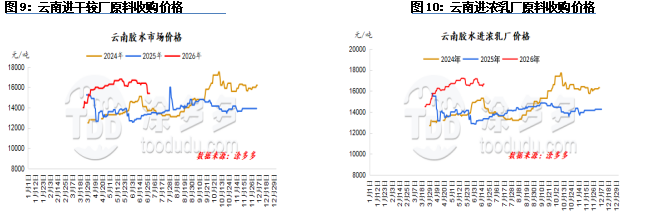
استمر الطقس الممطر في التأثير على منطقة إنتاج يونان في يونيو، ولكن بالنظر إلى وضع الحصاد الحالي، كان التأثير الإجمالي محدودًا نسبيًا. من حيث الإنتاج الإجمالي، يونان حاليًا في مرحلة زيادة الإنتاج الموسمية، مع استمرار إنتاج المواد الخام في الاتجاه التصاعدي. بدون عوامل مؤثرة خاصة أخرى، تظل التوقعات بزيادة إنتاج المواد الخام في يونان قائمة.
من منظور المنتجات النهائية، تعافت هوامش الربح للاتكس الكامل تدريجيًا هذا الشهر. أدى انخفاض هوامش الربح للاتكس المركز إلى تضييق الفجوة السعرية بين سعر شراء اللاتكس الكامل وسعر الشراء من قبل مصانع اللاتكس المركز. في الوقت نفسه، مع زيادة إمدادات المواد الخام، تعمل خطوط إنتاج اللاتكس الكامل بشكل أفضل، وترتفع التوقعات بتحسن الإنتاج.
4. منطقة الإنتاج في هاينان
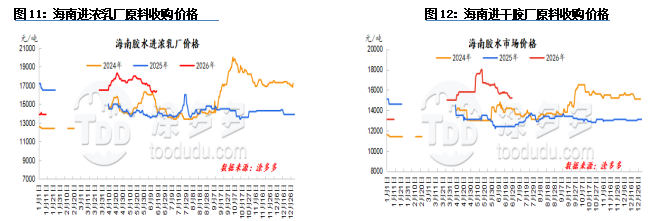
على الرغم من أن منطقة إنتاج هاينان شهدت فترات من الأمطار ودرجات الحرارة المرتفعة في يونيو، إلا أن الإنتاج الإجمالي للاتكس الجديد ظل مستقرًا نسبيًا. زادت كمية المواد الخام المتاحة في السوق على أساس شهري، والإفراج الموسمي عن المواد الخام واضح. بشكل عام، منطقة إنتاج هاينان حاليًا في مرحلة انتقالية نحو إنتاج أعلى قليلاً. من منظور السوق الفوري، مع الاتجاه الهبوطي في كل من أسعار العقود الآجلة والأسعار الفورية، ومع الطلب الفعلي المحدود في السوق الفورية، تواجه مصانع معالجة اللاتكس المركز ضغطًا كبيرًا على هوامش أرباحها. انخفضت رغبتهم في دفع علاوات للمواد الخام، ودخل سعر شراء اللاتكس الطازج أيضًا في اتجاه هبوطي.
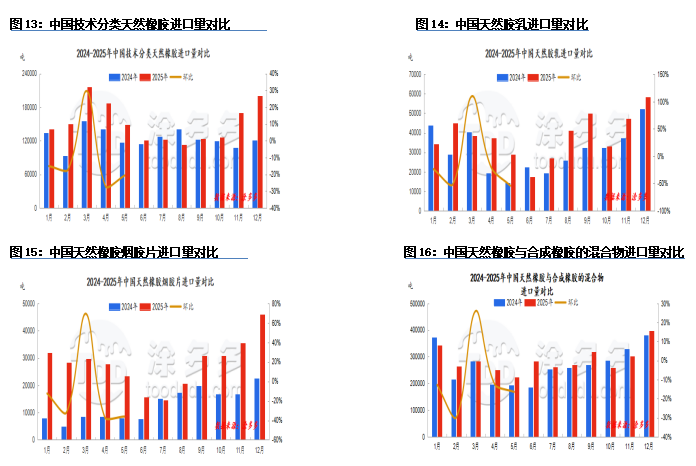
الواردات والصادرات
وفقًا لبيانات الجمارك، بلغت واردات الصين من المطاط الطبيعي في مايو 2026 ما مجموعه 422,800 طن، بانخفاض قدره 15.84% على أساس شهري و6.74% على أساس سنوي. من يناير إلى مايو 2026، بلغت الواردات التراكمية 2,647,900 طن، بانخفاض تراكمي قدره 0.54% على أساس سنوي.
بلغت صادرات الصين من المطاط الطبيعي في مايو ما مجموعه 14,300 طن، بزيادة قدرها 13.38% على أساس شهري و47.51% على أساس سنوي. من يناير إلى مايو 2026، بلغت الصادرات التراكمية 48,600 طن، بزيادة تراكمية قدرها 7.06% على أساس سنوي.
التصنيف الفني للمطاط الطبيعي
في مايو 2026، بلغت واردات الصين من المطاط الطبيعي، بما في ذلك التصنيفات الفنية، ما مجموعه 104,200 طن، بانخفاض قدره 20.72% على أساس شهري و29.73% على أساس سنوي.
لاتكس المطاط الطبيعي
في مايو 2026، بلغت واردات الصين من لاتكس المطاط الطبيعي ما مجموعه 16,100 طن، بانخفاض قدره 54.31% على أساس شهري و44.18% على أساس سنوي. بلغت واردات صفائح المطاط الطبيعي المدخن في مايو 2026 ما مجموعه 18,400 طن، بانخفاض قدره 36.19% على أساس شهري و20.97% على أساس سنوي.
خليط من المطاط الطبيعي والصناعي
في مايو 2026، بلغت واردات الصين من خليط المطاط الطبيعي والصناعي ما مجموعه 222,600 طن، بانخفاض قدره 16.50% على أساس شهري وارتفاع قدره 0.14% على أساس سنوي.
2. مخطط اتجاه الواردات والصادرات
إنتاج المطاط العالمي
تقرير ANRPC الأخير لشهر أبريل 2026 يتوقع أن ينخفض إنتاج المطاط الطبيعي العالمي بنسبة 2.6% ليصل إلى 772,000 طن في أبريل، بانخفاض قدره 0.8% عن الشهر السابق؛ من المتوقع أن يزداد استهلاك المطاط الطبيعي بنسبة 2.5% ليصل إلى 1.235 مليون طن، بانخفاض قدره 5.9% عن الشهر السابق. في الأشهر الأربعة الأولى من العام، من المتوقع أن ينخفض إنتاج المطاط الطبيعي العالمي بنسبة 1.7% ليصل إلى 3.853 مليون طن، بينما من المتوقع أن ينخفض الاستهلاك بنسبة 4% ليصل إلى 4.923 مليون طن.
من المتوقع أن يزداد إنتاج المطاط الطبيعي العالمي بنسبة 2.2% على أساس سنوي ليصل إلى 15.322 مليون طن في 2026. على وجه التحديد، من المتوقع أن تزيد تايلاند بنسبة 1.4%، إندونيسيا بنسبة 0.8%، الصين بنسبة 2.9%، الهند بنسبة 4.4%، فيتنام بنسبة 4.2%، ماليزيا بنسبة 6.9%، كمبوديا بنسبة 2.9%، ميانمار بنسبة 1.1%، سريلانكا بنسبة 12.4%، ودول أخرى بنسبة 6.5%.
من المتوقع أن يزداد استهلاك المطاط الطبيعي العالمي بنسبة 1.3% على أساس سنوي ليصل إلى 15.55 مليون طن في 2026. على وجه التحديد، من المتوقع أن تزيد الصين بنسبة 1.7%، الهند بنسبة 3.6%، تايلاند بنسبة 3.5%، إندونيسيا بنسبة 1%، ماليزيا بنسبة 8.2%، فيتنام بنسبة 5.7%، سريلانكا بنسبة 5.1%، كمبوديا بنسبة 7.5%، الفلبين بنسبة 13.8%، ودول أخرى بنسبة 1.2%.
ملاحظة: بيانات استهلاك المطاط الطبيعي العالمي تستند إلى أحدث الأرقام وهي للمرجعية فقط.
تحليل مخزون المطاط الطبيعي
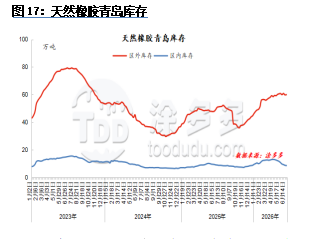
في شهر يونيو، استمر المخزون الاجتماعي للمطاط الطبيعي في تشينغداو في اتجاهه التنازلي. في بداية الشهر، وصلت شحنات بالدولار الأمريكي من الخارج بشكل طفيف، مما عزز تدفقات المخزون الإجمالية. أدت عوامل إيجابية متعددة في سوق المطاط الطبيعي إلى ارتفاع أسعار المطاط بشكل مستمر خلال الدورة. ومع ذلك، أدى الشراء الحذر في سوق اليوان إلى انخفاض كبير على أساس شهري في التدفقات الخارجة الإجمالية، مع تجاوز تراكم المخزون التجاري العام التوقعات، مما أدى إلى زيادة إجمالي المخزون الفوري في ميناء تشينغداو.
مع انخفاض الشحنات بالدولار الأمريكي من الخارج مرة أخرى، انخفضت تدفقات المخزون الإجمالية على أساس شهري. علاوة على ذلك، أدى الضغط التنازلي على أسعار المطاط الطبيعي إلى تحفيز مصنعي الإطارات على تجديد مخزونهم بأسعار منخفضة، مما أدى إلى تقليل المخزون الإجمالي في ميناء تشينغداو. في النصف الثاني من الشهر، مع الانخفاض السريع في الأسعار الفورية واستمرار ضعف الطلب من المصب، تبنى مصنعو الإطارات بشكل عام نظرة تشاؤمية، وقاموا بتجديد مخزونهم فقط حسب الحاجة، مما أدى إلى تباطؤ اتجاه تقليل المخزون.
تحليل طلب المطاط الطبيعي
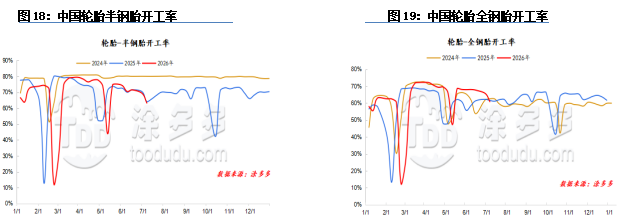
الإطارات
في شهر يونيو، كان معدل تشغيل الإطارات شبه الفولاذية في الصين 69%؛ وكان معدل تشغيل الإطارات الفولاذية بالكامل 65%.
من منظور معدلات التشغيل، ارتفع معدل التشغيل الإجمالي لشركات الإطارات في يونيو بشكل طفيف مقارنة بالشهر السابق. ويرجع ذلك أساسًا إلى أن المزيد من شركات الإطارات قامت بصيانة المعدات خلال عطلة عيد العمال مقارنة بعطلة مهرجان قوارب التنين.
نظرًا لأن كلا الشهرين كانا يحتويان على عطلات، فقد وفر ذلك بعض الدعم لمعدلات التشغيل القوية نسبيًا. ومع ذلك، واجهت شركات الإطارات ضغوطًا متعددة في يونيو، بما في ذلك ارتفاع تكاليف المواد الخام وانخفاض الطلبات مما أدى إلى تباطؤ الشحنات، مما زاد من ضغوط الإنتاج والتشغيل. خلال عطلة مهرجان قوارب التنين، قامت بعض الشركات بترتيب توقف الإنتاج لمدة 3-5 أيام للصيانة، وقامت بعض الشركات بتقليل الإنتاج خلال الشهر، مما ساهم أيضًا في الحفاظ على معدل التشغيل الإجمالي عند مستوى منخفض نسبيًا في يونيو.
الإطارات شبه الفولاذية: في الأيام العشرة الأولى من هذا الشهر، شهد سوق الإطارات شبه الفولاذية المحلي تداولًا ضعيفًا، حيث تركزت المعاملات بشكل رئيسي على تجديد المخزون. كانت الشحنات الإجمالية بطيئة، وكان العرض في السوق وفيرًا، وتم عرقلة هضم المخزون.
قام بعض الموزعين بتقديم سياسات تفضيلية لتسريع تدفق النقد، ولكن التأثير كان محدودًا، وظلت أسعار السوق الرئيسية مستقرة. مع دخول الجزء الأخير من الشهر، ظل سوق الإطارات شبه الفولاذية مستقرًا، مع طلب محدود من المستخدمين النهائيين واستمرار تراكم مخزون القنوات.
بدأ المصنعون تدريجيًا في صيانة ما قبل مهرجان قوارب التنين والتحكم في الإنتاج، مما أدى إلى تباطؤ زيادة العرض. ومع ذلك، ظل معدل التخلص من المخزون لدى التجار بطيئًا، وبينما استمرت الخصومات المؤقتة، فإنها عززت فقط الطلبات المتفرقة بشكل طفيف، دون ظهور علامات تحسن كبيرة في السوق.
الإطارات الفولاذية بالكامل: في أوائل يونيو، زادت الأمطار في شمال شرق وجنوب الصين من صعوبات السفر بالشاحنات، مما أدى إلى ركود السوق البديل بشكل عام. بالإضافة إلى الأرباح الضئيلة للنقل ودورة الاستبدال الأطول، كانت مبيعات القنوات تعتمد بشكل رئيسي على الطلبات المتفرقة، وعانى التجار من بطء في جمع المدفوعات. كان المخزون الإجمالي أعلى بكثير من المستويات الطبيعية، وكانت الرغبة في تجديد المخزون ضعيفة. ظلت أسعار السوق مستقرة نسبيًا، مع تقديم بعض الشركات سياسات ترويجية، ولكن السوق لم يظهر تغييرات كبيرة، وسادت حالة من الترقب.
مع دخول الجزء الأخير من الشهر، ظل الطلب على الإطارات الفولاذية بالكامل ضعيفًا، مع عدم وجود دعم كافٍ من طلب الاستبدال اللوجستي. استمرت ضغوط المخزون المرتفعة على التجار في جميع المستويات دون حل، وظلت عمليات تجديد المخزون منخفضة. مع قيام المصانع بصيانة مركزة وتقليل العرض، يركز التجار بشكل رئيسي على استهلاك المخزون الحالي. ومع استمرار انخفاض أسعار المواد الخام من المنبع، يشعر السوق عمومًا بالقلق من أن أسعار المنتجات النهائية ستتبع ذلك، مما يؤدي إلى عقلية شراء حذرة وجو قوي من الترقب بين التجار.
منصتنا تربط مئات من الموردين الكيميائيين الصينيين المعتمدين بالمشترين حول العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن سلع بالجملة، مواد كيميائية متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.
-
Titanium Product Market Quotation(Sep 16)7109
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7823
-
ارتفاع العقود الآجلة للمطاط الطبيعي: هل السوق في حالة انتعاش؟ (16 سبتمبر)8037
-
عرض أسعار سوق منتجات التيتانيوم (15 سبتمبر)9690
-
كربون بلاك اليومي: عروض ثابتة، معاملات "باردة" (15 سبتمبر)8142









