
تفاوت وتيرة الإمدادات عبر مناطق الإنتاج؛ تذبذب أسعار المطاط
تباين وتيرة العرض عبر مناطق الإنتاج؛ أسعار المطاط تتأرجح
مناطق الإنتاج الخارجية: تظهر مناطق الإنتاج الرئيسية في تايلاند نمطًا من "المزيد في الشمال، أقل في الجنوب" فيما يتعلق بهطول الأمطار. في الشمال الشرقي، أدت الأمطار المتكررة إلى تقليص نافذة جمع المطاط، واستمرار إنتاج المواد الخام في التراجع عن التوقعات؛ في الوقت نفسه، يظل المشترون المحليون للمطاط الجاف نشطين، وفي ظل هذا التفاوت بين العرض والطلب، ارتفعت أسعار المطاط أولاً. على النقيض من ذلك، في الجنوب، يحافظ إنتاج اللاتكس على حجمه الطبيعي، لكن الطلب من المصانع ضعيف ولا تظهر أي رغبة في ملاحقة الأسعار المرتفعة، لذا تراجعت أسعار اللاتكس قليلاً. على المدى القصير، من المرجح أن يستمر هذا التباين الهيكلي في مناطق الإنتاج في تايلاند.
تشهد مناطق الإنتاج في فيتنام مرحلة من تشديد العرض. أدت الأمطار المركزة إلى تقليص نافذة جمع المطاط، مما أبقى إنتاج المواد الخام أقل من التوقعات ودفع أسعار الشراء إلى الارتفاع. ومع ذلك، فإن اهتمام المشترين في المصب يتباين: معالجو اللاتكس المركّز، الذين يعانون من نقص الطلب وهوامش ربح ضئيلة، لديهم شهية محدودة لإعادة التخزين؛ في المقابل، يقوم مصنعو الإطارات في جنوب شرق آسيا، المدعومون بالطلبات الخارجية، بالشراء بنشاط ويميلون نحو شراء المطاط الكأس، مما يوفر دعمًا قويًا لجانب المواد الخام ويعطي المعالِجين الثقة في الحفاظ على الأسعار ثابتة. على المدى القصير، من المتوقع أن تظل أسعار المواد الخام في فيتنام ثابتة.
مناطق الإنتاج المحلية: في يونان، على الرغم من أن هطول الأمطار قد خف إلى حد ما، إلا أن الأمطار المستمرة سابقًا تركت غمرًا شديدًا في بعض مزارع المطاط، ولم تُفتح نافذة جمع المطاط بالكامل، ولا يزال إطلاق اللاتكس محدودًا، ويستمر إنتاج المواد الخام بشكل عام في التراجع عن التوقعات. أسعار الشراء ثابتة، مما يوفر دعمًا مقبولًا للتكاليف. تعافت هوامش المعالجة إلى حد ما، واستأنفت بعض المصانع الإنتاج، وارتفعت معدلات التشغيل قليلاً. ومن الجدير بالذكر أنه مع دخول الواردات البديلة إلى المنطقة واحدة تلو الأخرى، قد تخف حدة نقص المواد الخام الإقليمية إلى حد ما.
في هاينان، تحسنت الظروف الجوية بشكل ملحوظ، وانخفضت الأمطار بشكل كبير، وعادت عمليات جمع المطاط تدريجيًا إلى طبيعتها، وبدأ إنتاج اللاتكس الطازج في الارتفاع الموسمي. ومع ذلك، لم يخفف التعافي في العرض بشكل فعال من نقص المواد الخام: من ناحية، لدى المعالِجين المحليين طلب صارم لتسليم الطلبات وإعادة التخزين، مما يحافظ على اهتمام الشراء قويًا؛ من ناحية أخرى، لا تزال السوق تحمل مخاوف بشأن هطول الأمطار المستقبلي في مناطق الإنتاج، مما يغذي التخزين الاستباقي. مدفوعًا بجانبي العرض والطلب، فإن المنافسة على شراء المواد الخام شديدة، ويستمر مركز أسعار الشراء في التحرك نحو الأعلى.
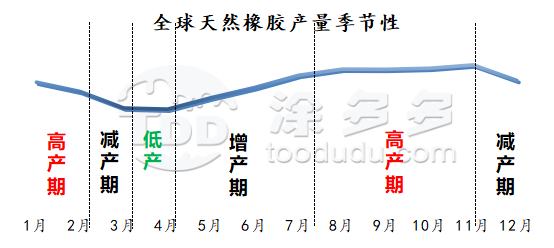
بشكل عام، كما يظهر في الرسم البياني أعلاه، فإن المطاط الطبيعي العالمي حاليًا في فترة الإنتاج الموسمية العالية، وتستمر توقعات ارتفاع إنتاج المواد الخام. على المدى القصير، سيكون للطقس بعض التأثير، ولكن مع تخفيف هطول الأمطار، يصبح الاتجاه نحو ارتفاع إنتاج المواد الخام واضحًا، ومن المرجح أن يضعف الدعم من جانب التكلفة.
من أساسيات السوق الفورية: يستمر هطول الأمطار في مناطق الإنتاج المحلية في تعطيل جمع المطاط، ويظل إنتاج اللاتكس محدودًا، ويصعب الحصول على المواد الخام، ويظل دعم التكلفة قائمًا. ومع ذلك، فإن جمع المطاط في مناطق الإنتاج الخارجية طبيعي، ويزداد العرض الجديد للمطاط بشكل مطرد، وتحمل أسعار شراء المواد الخام توقعات بانخفاضات طفيفة. من جانب المخزون، يستمر المطاط الطبيعي في اتجاه تقليل المخزون، مما يوفر دعمًا للأسعار. من جانب الطلب، تعمل مصانع الإطارات بشكل رئيسي بمعدلات إنتاج محدودة، ويفتقر المطاط الطبيعي إلى زيادة في الشراء. مع شد وجذب بين الاتجاهات الصاعدة والهابطة، يفتقر المطاط الطبيعي إلى الزخم في أي اتجاه على المدى القصير، ومن المرجح أن تظل السوق ضمن نطاق ضيق ومتذبذب.
-
تسعيرة سوق منتجات التيتانيوم (30 سبتمبر)6194
-
انهيار التكاليف وتراجع الطلب (30 سبتمبر)6170
-
مطاط طبيعي يوميًا: عقود مستقبلية ساخنة، تداول بارد - سوق مزدوج المسار (30 سبتمبر)9608
-
عرض أسعار سوق منتجات التيتانيوم (29 سبتمبر)10039
-
تراجع يومي في أسعار الكربون الأسود: هبوط الأسعار واختفاء المعاملات (29 سبتمبر)8729









