
الضغط التصاعدي واضح تمامًا؛ من الصعب التنبؤ بالكربون الأسود.
الضغط من المنبع واضح تمامًا؛ من الصعب تحديد الكربون الأسود
مراجعة السوق
مؤخرًا، استمرت أسعار المناقصات الجديدة لسوق القطران الفحم في الانخفاض واحدة تلو الأخرى، واستمرت توقعات الضغط من جانب التكلفة في التزايد. معظم صانعي الإطارات في المصب لا يزالون في موقف الانتظار والترقب؛ ومع ذلك، مع تزايد الشعور بالتشاؤم، يهيمن التداول في السوق على إعادة التخزين بكميات صغيرة وللضرورة فقط، حيث تكون معظم الشحنات عبارة عن تسليمات لطلبات سابقة وحجم محدود من المفاوضات الجديدة. السوق يحافظ إلى حد كبير على نغمة ضعيفة.
جانب المواد الخام: بدأ انخفاض القطران الفحم
منذ 9 أغسطس، أظهر سوق القطران الفحم مقاومة واضحة للارتفاع. مع استقرار السعر الجديد في منطقة تانغشان يوم الأحد، تم فتح القناة الهابطة للقطران الفحم عالي الحرارة رسميًا. يوم الثلاثاء، عززت المزادات الفاشلة المتتالية في لينهوان الميل الهبوطي للسوق، لذلك شهدت أسعار المزادات يوم الأربعاء في جميع المناطق الرئيسية المنتجة انخفاضات كبيرة، وانتشر الاتجاه الهبوطي بعد ذلك إلى السوق المحلي بأكمله.
من منظور العرض والطلب، فإن سوق القطران الفحم عالي الحرارة عالق حاليًا في شد وجذب بين "تشديد العرض" و"ضعف الطلب". من جانب العرض، قامت مصانع الكوك، التي تعاني من خسائر كبيرة، بتوسيع تخفيضات الإنتاج واستمر إنتاج القطران الفحم في الانكماش، مما أبقى نمط التوازن الضيق دون تغيير. من جانب الطلب، أسواق المنتجات النهائية الضعيفة وتدهور الربحية خلقا ردود فعل سلبية على شراء المواد الخام. على المدى القصير، من المرجح أن تظل أسعار القطران الفحم في الجانب الأضعف، ولكن مع الدعم من جانب العرض، فإن مساحة الانخفاض محدودة نسبيًا.
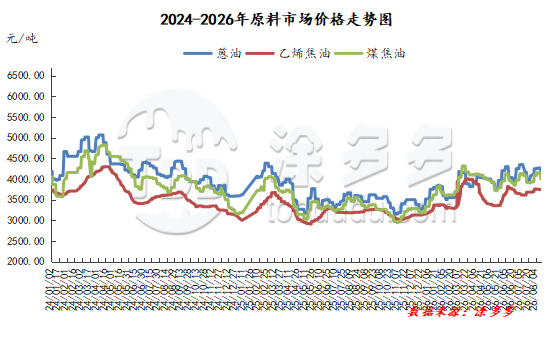
أصبح الاتجاه الهبوطي في سوق زيت الأنثراسين أكثر وضوحًا أيضًا. بشكل عام، شهدت أسعار سوق القطران الفحم عالي الحرارة انخفاضات واسعة، مما أدى إلى ضغط واضح على سوق زيت الأنثراسين. انخفضت معدلات التشغيل في مصانع معالجة القطران الفحم العميقة، ولا يزال التوجيه من جانب العرض للسوق ضعيفًا. يقدم منتجو زيت الأنثراسين عروضهم بحذر شديد؛ وبعد تخفيض العروض بنشاط، لا يزال شعور الاستفسار من المصب غير كافٍ، مما يزيد من تفاقم انخفاض زيت الأنثراسين. لا يزال حجم الانخفاض المحدد قيد التفاوض، وقد يتسع الانخفاض.
جانب الطلب: استمرار التحكم في الإنتاج، وضيق مجال زيادة معدلات التشغيل
تبلغ نسبة تشغيل الإطارات شبه الفولاذية في الصين 65%. وتبلغ نسبة تشغيل الإطارات الفولاذية بالكامل في الصين 64%. من حيث ظروف التشغيل، ارتفعت معدلات تشغيل صانعي الإطارات في المصب بشكل طفيف مؤخرًا، ويرجع ذلك أساسًا إلى استئناف الوحدات التي كانت متوقفة للصيانة الإنتاج الطبيعي تدريجيًا بدلاً من أن يكون ذلك مدفوعًا بالطلب. على المدى القريب، لا تزال لدى شركات أخرى خطط صيانة مجدولة للتنفيذ، مما سيقيد حجم أي زيادة في معدلات التشغيل.
من جانب السوق، أدت درجات الحرارة المرتفعة إلى زيادة طفيفة في طلب المستخدمين النهائيين على استبدال الإطارات، وتحسنت مبيعات التجزئة في المتاجر بشكل طفيف على أساس شهري. ومع ذلك، لا يزال شعور القنوات حذرًا، وتسيطر الطلبات الضرورية على المعاملات بشكل عام، دون أي نشاط إعادة تخزين مركز حتى الآن. على جانب الإطارات الفولاذية بالكامل، تم تحديد سياسات تسعير المصانع إلى حد كبير، ولا تزال شحنات السوق ضعيفة.
بشكل عام: الضغط من كلا الطرفين، والانخفاض أمر محتوم
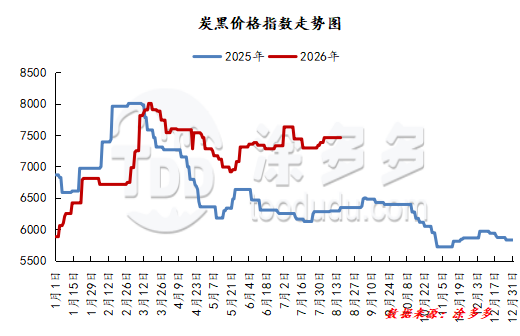
من جانب التكلفة، بعد أن اتسع انخفاض سوق القطران الفحم في الدورة السابقة، قد يتباطأ وتيرة الانخفاض على المدى القريب. ومع ذلك، يظل جانب التكلفة عاملًا سلبيًا للسوق، ومع اقتراب نافذة طلب شراء الإطارات في المصب من الفتح، هناك شعور واضح بالضغط ضد العروض المرتفعة. تحت السحب المشترك من المنبع والمصب، ستستمر أسعار عروض الكربون الأسود في الانخفاض.









