
تقرير أسبوعي من المطاط الطبيعي (21 مايو)
1. تحليل سوق المطاط الفوري
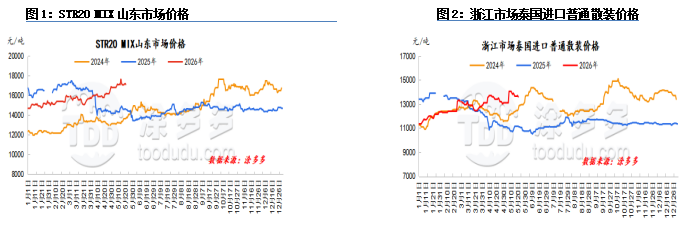
شهدت أسعار المطاط الطبيعي هذا الأسبوع انخفاضًا طفيفًا. توقعات زيادة العرض من مناطق الإنتاج المحلية والدولية بدأت تتحقق تدريجيًا، وتراجعت رغبة المصانع العليا في شراء المواد الخام، مما أدى إلى انخفاض طفيف في أسعار المواد الخام. كان المزاج العام في السوق حذرًا، حيث قام المشترون فقط بتجديد احتياجاتهم الفورية بأسعار منخفضة. كان حجم المعاملات الفعلي معتدلًا، وقد يشهد سوق المطاط الطبيعي تماسكًا ضعيفًا على المدى القصير.
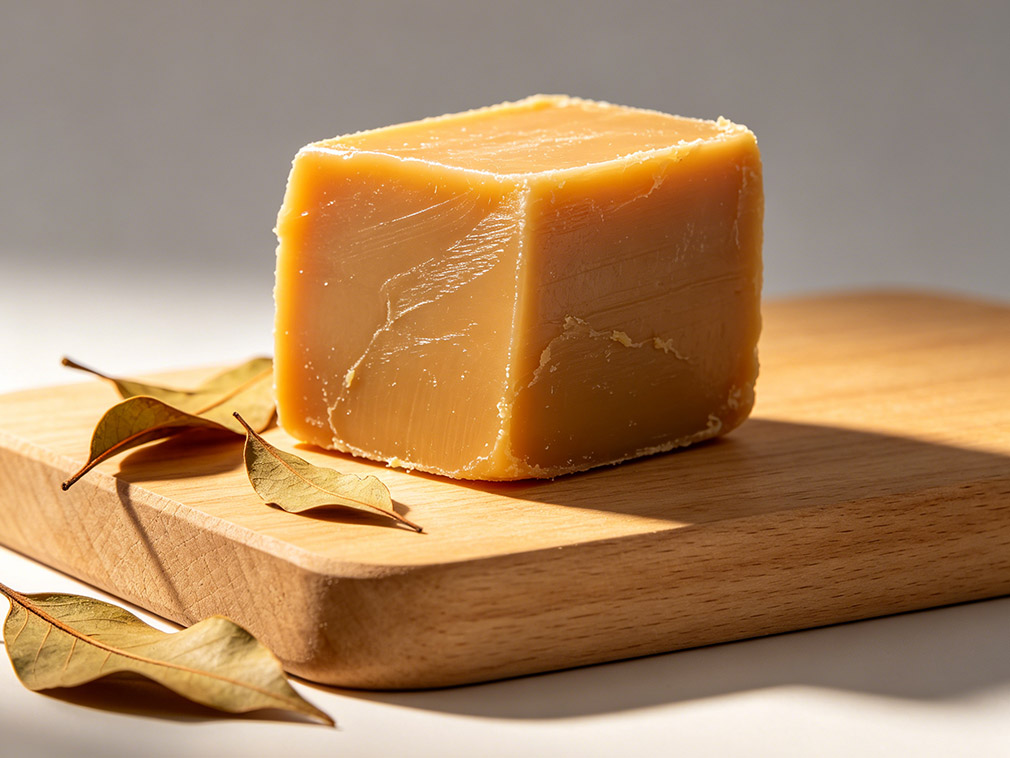
ظلت أسعار سوق اللاتكس الطبيعي الفوري هذا الأسبوع ثابتة. دخل العرض العالمي للمطاط الطبيعي مرحلة زيادة الإنتاج، وانخفضت أسعار الشحن بالدولار الأمريكي في تايلاند، مما أدى إلى ضعف المزاج العام في السوق. ومع ذلك، كان العرض الفوري في الموانئ محدودًا، وظلت تكاليف المواد الخام في مناطق إنتاج هاينان مرتفعة، مما دعم التجار في مناطق البيع للحفاظ على الأسعار. اعتمد مصنعو المنتجات النهائية في الغالب نهج "الانتظار والترقب"، مع اقتصار الاستفسارات على الاحتياجات الفورية وتم التفاوض على المعاملات الفعلية.
توقعات السوق:
1. تحسن هطول الأمطار في مناطق الإنتاج المحلية سيزيد من توقعات العرض؛
2. من المتوقع أن تشهد شركات عينات الإطارات تحسنًا في معدلات التشغيل في الدورة القادمة؛
3. يستمر انخفاض المخزون في تشينغداو، الصين؛
4. اضطرابات في البيئة الاقتصادية الكلية.
2. تحليل عرض المطاط الطبيعي
2.1 منطقة الإنتاج في تايلاند
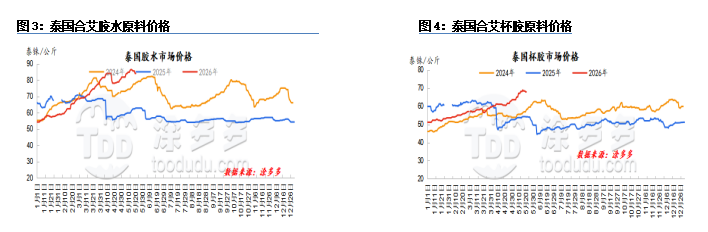
دخلت تايلاند هذا الأسبوع موسم الأمطار. أثرت الأمطار المحلية مؤقتًا على عمليات جمع المطاط، لكن العرض الإجمالي للمواد الخام استمر في الاتجاه التصاعدي. زادت ضغوط المصانع لخفض الأسعار، مما وضع ضغطًا هبوطيًا على أسعار المواد الخام. بدعم من الطلبات الخارجية، واصلت بعض المصانع شراء المواد الخام، واستقرت الأسعار بعد الانخفاض الأولي.
2.2 منطقة الإنتاج في فيتنام
شهدت فيتنام هذا الأسبوع هطول أمطار متقطعة. لم تؤثر الأمطار القصيرة الأجل بشكل كبير على عمليات جمع المطاط. فيتنام حاليًا في مرحلة جمع المطاط بشكل كامل، مع زيادة إنتاج المطاط الجديد مقارنة بالفترة السابقة. ومع ذلك، يتوقع السوق عمومًا زيادة مركزة في عرض المواد الخام بحلول شهر يونيو.
2.3 منطقة الإنتاج في يونان
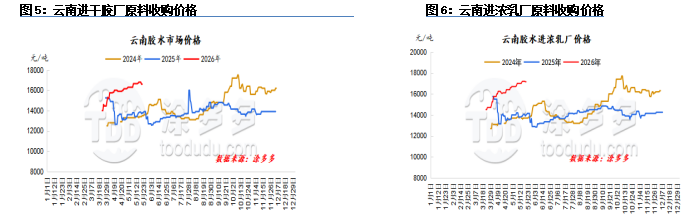
شهدت يونان هذا الأسبوع هطول أمطار مستمر، مما كان مناسبًا لجمع المطاط، وزاد الإنتاج تدريجيًا. ومع ذلك، انخفضت أسعار المواد الخام هذا الأسبوع. كما ساهمت الأمطار الغزيرة في مناطق الإنتاج الرئيسية في الخارج، المناسبة لجمع المطاط، في الاتجاه الضعيف لأسعار المواد الخام في الخارج.
2.4 منطقة الإنتاج في هاينان
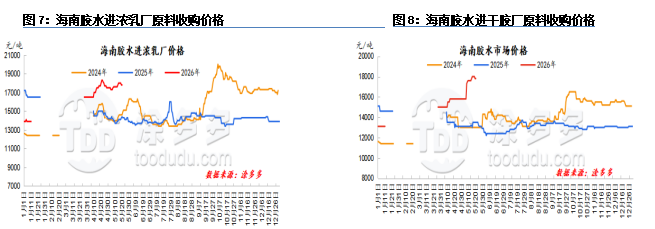
هذا الأسبوع، أثرت الأمطار المتقطعة على عمليات جمع المطاط في منطقة إنتاج هاينان، مما أدى إلى تباطؤ الزيادة الموسمية في عرض المطاط الجديد. واصلت بعض مصانع معالجة اللاتكس المحلية جهودها لتأمين المواد الخام بأسعار مرتفعة لتلبية احتياجات الإنتاج والطلبات.
3. تحليل تكاليف وأرباح المطاط الطبيعي
3.1 منطقة الإنتاج الخارجية: تايلاند
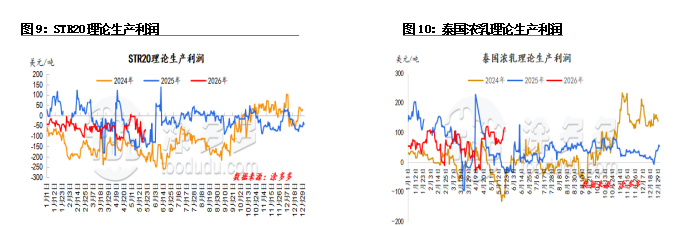
تحسن الربح النظري لإنتاج مطاط STR20 التايلاندي مقارنة بالفترة السابقة. خلال هذه الفترة، انخفضت أسعار قطع المطاط التايلاندية قليلاً، وانخفضت قيمة البات التايلاندي قليلاً، مما خفف من ضغوط تكاليف المواد الخام على المصانع. ومع ذلك، ظل السوق الصيني راكدًا، مما أعاق المعاملات بأسعار مرتفعة وأدى إلى تعديل هبوطي في العروض. بينما تحسن الربح النظري لإنتاج المطاط التايلاندي القياسي مقارنة بالفترة السابقة، إلا أنه لا يزال يؤدي إلى خسارة.
3.2 منطقة الإنتاج المحلية: هاينان
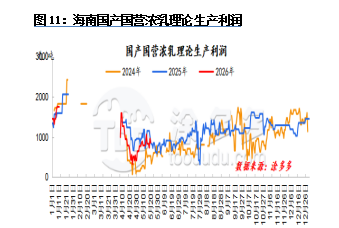
أدى زيادة هطول الأمطار في منطقة إنتاج هاينان إلى عرقلة عرض المطاط الجديد. تقوم بعض مصانع معالجة اللاتكس المركزة في المنطقة بشراء المواد الخام بأسعار مرتفعة بشكل مكثف لضمان تلبية احتياجات الإنتاج وتنفيذ الطلبات. ومع ذلك، تواجه مصانع معالجة أخرى ضغوطًا من التكاليف والطلبات، مما يؤدي إلى ضعف نسبي في الرغبة في شراء المطاط. بشكل عام، تتقلب أسعار المواد الخام بشكل أقل، مما يحد من تقلب أرباح مصانع المعالجة.
4. تحليل طلب المطاط الطبيعي
4.1 المصب من المطاط الجاف
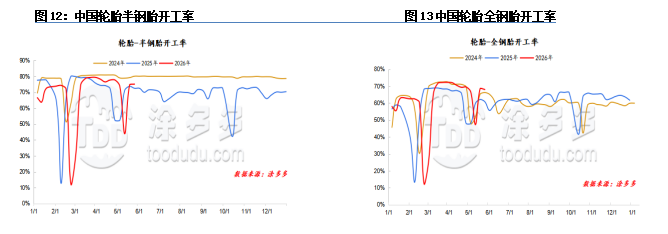
معدل تشغيل الإطارات نصف الفولاذية في الصين هو 75%. معدل تشغيل الإطارات الفولاذية بالكامل في الصين هو 68%.
خلال هذه الفترة، حافظت معظم شركات الإطارات على إنتاج مستقر، ولكن بسبب ارتفاع أسعار المواد الخام وتباطؤ شحنات السوق، توقفت بعض الشركات عن الإنتاج أو قللت منه، مما أدى إلى ضعف معدل التشغيل العام للصناعة.
حاليًا، مستوى المخزون العام للصناعة معقول نسبيًا. تحت ضغط مزدوج من تكاليف الإنتاج والمبيعات البطيئة، حاولت بعض الشركات رفع أسعار المنتجات لتعزيز الطلب على المبيعات، لكن التأثير الفعلي في السوق كان محدودًا.
4.2 المصب من الحليب المركز
من المفهوم أن مصانع القفازات في شمال الصين تعمل بطاقة حوالي 50%. تأثرت المبيعات المحلية بضعف الطلب المحلي وتعديلات السياسات في بعض الصناعات، مما أدى إلى ضغط كبير على المبيعات المحلية، خاصة من العملاء في التجارة الإلكترونية الذين يترددون في الشراء ويتبنون نهج الانتظار والترقب. توقفت بعض الطلبات التجارية المحلية، وواجهت عمليات الإنتاج ذات الصلة بالفعل توقفًا.
من المتوقع أن يتعافى الطلب على الطلبات تدريجيًا بحلول نهاية الشهر. في الوقت نفسه، تظل أسعار المواد الخام للحليب المركز مرتفعة، مما يضع ضغطًا مستمرًا على تكاليف إنتاج المصانع. حاليًا، مخزونات المصانع من المواد الخام والمنتجات النهائية منخفضة، ومعدلات تشغيل المصانع منخفضة بشكل عام في هذه المرحلة. سيتم تعديل استراتيجيات الإنتاج بشكل مناسب بمجرد انخفاض أسعار المواد الخام إلى نطاق معقول.
من المفهوم أن مصانع الرغوة في ونتشو تعمل بطاقة حوالي 50%. بينما تم استهلاك بعض المواد الخام، فإن مصانع المعالجة محدودة بسبب عدم قدرتها على قبول المواد الخام مرتفعة الأسعار، مما يحد من زيادات السعة الإجمالية.
مقيدة بعوامل مثل ضعف توقعات المستهلكين، فإن وتيرة تعديل أسعار المنتجات النهائية بطيئة، وتستمر الضغوط المزدوجة من الطلبات غير الكافية والتكاليف المرتفعة في الظهور. حاليًا، مصانع المعالجة لديها رغبة منخفضة في شراء المواد الخام مرتفعة الأسعار، مع تبني بعض المصانع استراتيجية الشراء عند الحاجة فقط. يمكن أن تدعم مخزونات المواد الخام الحالية العمليات حتى منتصف إلى أواخر مايو.
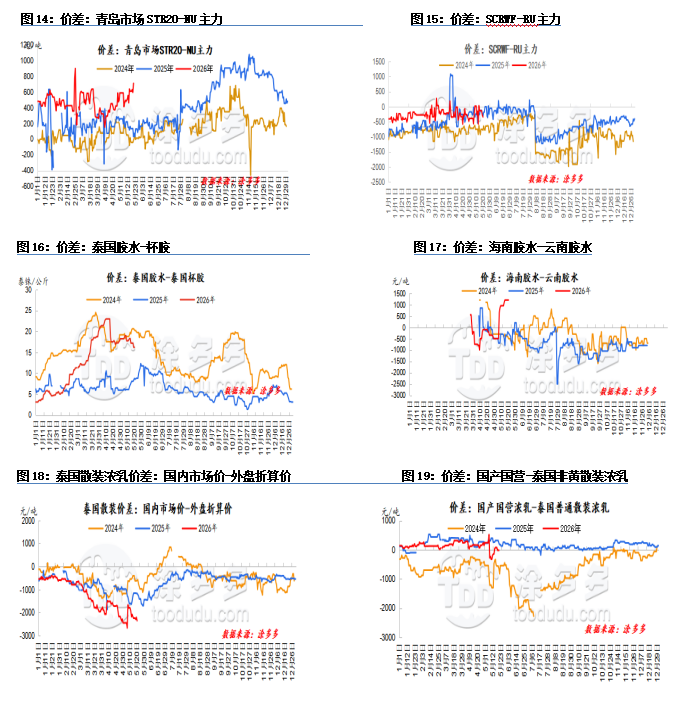
5. مخطط فرق أسعار المطاط الطبيعي
منصتنا تربط مئات من الموردين الكيميائيين الصينيين المعتمدين بالمشترين حول العالم، مما يعزز المعاملات الشفافة، وفرص الأعمال الأفضل، والشراكات ذات القيمة العالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.
-
سعر سوق منتجات التيتانيوم (23 سبتمبر)5326
-
كربون بلاك ديلي: انخفاض التكاليف، تراجع الطلب — لم يعد بالإمكان الصمود (23 سبتمبر)6542
-
المطاط الطبيعي اليومي: تخفيض المخزون + ملخص المشتريات (23 سبتمبر)6182
-
سعر سوق منتجات التيتانيوم (22 سبتمبر)8268
-
تقرير السوق الفصلي للكربون الأسود في الصين للربع الثالث (سبتمبر 22)6696









