
مراجعة وتوقعات سوق المطاط الطبيعي للربع الثالث من عام 2026 (21 سبتمبر)
مراجعة وتوقعات سوق المطاط الطبيعي للربع الثالث من عام 2026
1. مراجعة وتحليل أسعار سوق المطاط الطبيعي
خلال الربع الثالث من عام 2026، أظهرت أسعار المطاط الطبيعي نمطًا عامًا على شكل "V" مقلوب مع اتجاه تصاعدي ملحوظ. في يوليو، حافظت أسعار المطاط على نطاق تقلب ضيق مع انخفاض طفيف نحو نهاية الشهر. ومع ذلك، عند دخول أغسطس، بدأ يظهر اتجاه تصاعدي واستمر حتى منتصف إلى أواخر سبتمبر. وبعد الوصول إلى الذروة، بدأت الأسعار في الانخفاض مرة أخرى. دعونا نفحص المراحل المختلفة بالتفصيل.
في يوليو، اشتدت المنافسة بين العوامل الصاعدة والهابطة للمطاط الطبيعي. بعد بدء موسم التصفية المحلي، تقلص الإنتاج على أساس شهري، وزادت أحجام الواردات قليلاً، وانخفضت حركة التصدير بشكل كبير. استمر المخزون الوطني في اتجاه تقليصه، مما وفر دعمًا دوريًا للأسعار. قام مصنعو المنتجات النهائية بشراء المواد بشكل أساسي بناءً على الطلب الصارم، وانخفض الاستهلاك على أساس شهري، وكانت التوقعات لتعافي الطلب النهائي في المدى القريب محدودة، مما حافظ على اتجاه التعديل الضيق كموضوع سائد.
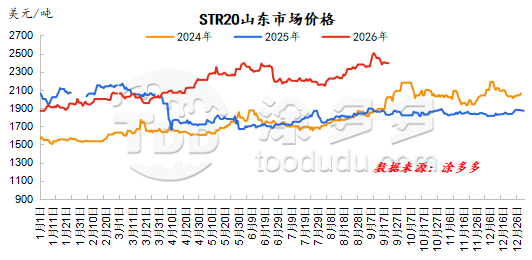
عند دخول أغسطس، أظهرت أسعار المطاط الطبيعي اتجاهًا تصاعديًا متذبذبًا. من جانب المواد الخام، أدى هطول الأمطار الموسمي إلى تعطيل حجم الإمدادات. أظهر مخزون تشينغداو المحلي اتجاهًا طفيفًا للتقليص، ووفرت زيادة منتجات البدائل مثل مطاط البولي بيوتادين بعض الدعم للمطاط الطبيعي. بالإضافة إلى انتعاش قوي في سوق النفط الخام وجو سلعي دافئ على المستوى الكلي، تضافرت العوامل الأساسية الصاعدة في سوق المطاط الطبيعي، مما أدى إلى زيادة كبيرة في الأسعار.
استمر هذا الزخم التصاعدي حتى منتصف سبتمبر. حافظ هطول الأمطار المتكرر في بعض مناطق الإنتاج على ارتفاع أسعار شراء اللاتكس؛ ومع ذلك، تبردت رغبة المصانع العليا في الشراء بأسعار مرتفعة، وتعرضت أسعار المطاط الكوب لضغوط وانخفضت، وضعف تأثير دعم التكلفة، مما قمع معنويات السوق الصاعدة. في السوق الفوري، أغلقت مراكز التحكيم بنشاط وباعت، وضعفت أسعار المعاملات الفعلية، وقام المشترون في المصب بإعادة التخزين فقط بناءً على الطلب الصارم بأسعار أقل، مع دعم محدود. ومع تلاشي العوامل الصاعدة السابقة تدريجيًا من خلال التسعير المرتفع، دخلت أسعار المطاط مرحلة التوحيد بعد الانخفاض.
2. مراجعة وتحليل إمدادات المطاط الطبيعي
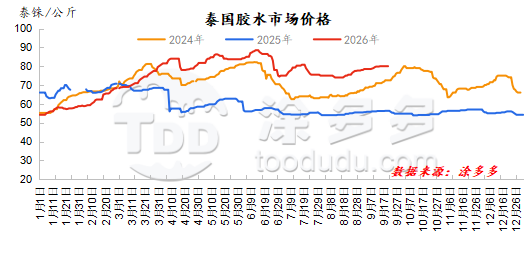
منطقة الإنتاج في تايلاند: في الربع الثالث، حافظت أسعار اللاتكس على مسار على شكل "N". في يوليو، كانت تقلبات المواد الخام واضحة نسبيًا. في أوائل يوليو، شهدت بعض أجزاء تايلاند طقسًا عاصفًا شديدًا، مما أدى إلى تعطيل إيقاع التصفية العام. قامت المصانع والوسطاء بتخزين المواد، مما خلق ضيقًا دوريًا في حركة إمدادات المواد الخام، وارتفعت أسعار المواد الخام مرة أخرى بدافع الشراء. ومع ذلك، مع تحسن الطقس العام في مناطق الإنتاج التايلاندية على أساس شهري، زاد إنتاج المطاط الجديد، ومع تأثيرات العطلات، كان التداول في السوق هادئًا إلى حد ما. كانت رغبة المصانع في شراء المواد الخام فاترة، مع إعادة تخزين صغيرة فقط لتلبية الطلب الصارم. ومع توقعات مستمرة بزيادة الإمدادات، استمرت أسعار شراء المواد الخام في الانخفاض. عند دخول أغسطس، كانت أسعار المواد الخام التايلاندية مستقرة نسبيًا. شهدت كل من جنوب وشمال شرق تايلاند درجات متفاوتة من الأمطار التي عطلت التصفية، وزادت إمدادات المواد الخام ببطء. قامت مصانع المطاط الجاف والوسطاء بإعادة التخزين بنشاط، مع تقلب أسعار المواد الخام في كلا الاتجاهين ولكن مع تقلبات محدودة بشكل عام. ومع زيادة هطول الأمطار، خاصة في الشمال الشرقي حيث كانت الأمطار أكثر كثافة، كان إطلاق المواد الخام بطيئًا، وزادت رغبة مصانع المطاط الجاف في الشراء بأسعار مرتفعة.
منطقة الإنتاج في فيتنام: في الربع الثالث، كانت فيتنام في دورة إنتاج موسمية قصوى. بالنظر إلى الأشهر المختلفة، في يوليو، كان تأثير الطقس على مناطق الإنتاج في فيتنام محدودًا نسبيًا، وزاد الإنتاج تدريجيًا، وضغطت مصانع المعالجة على أسعار المواد الخام. بدأت أسعار اللاتكس تظهر اتجاه ضعف طفيف، ولكن مع تقييد الأمطار المتكررة لزيادة حجم المواد الخام، جنبًا إلى جنب مع الطلب المتزايد باستمرار على المنتجات المحلية، زادت كثافة شراء المواد الخام من قبل المصانع. أدى الفارق السعري بين الأسعار المحلية والدولية إلى انخفاض الصادرات إلى الصين، واستقرت عروض المواد الخام بعد انخفاضها. عند دخول أغسطس، أصبحت الأمطار متكررة، مما أدى إلى تعطيل عمليات التصفية النهارية بشكل كبير وتقييد وتيرة إطلاق المواد الخام. دعمت اضطرابات الأمطار أسعار المواد الخام، ومع ارتفاع أسعار المواد الخام، استمرت أرباح مصانع المعالجة في التعرض للضغط. استمرت تأثيرات الأمطار حتى منتصف سبتمبر، عندما تحسن الطقس، واستعادت عمليات التصفية تدريجيًا، وعاد الإنتاج الإجمالي إلى مستويات طبيعية، وتذبذبت أسعار المواد الخام ضمن نطاق صغير لكنها ظلت مستقرة بشكل عام، مع دعم تكاليف قوي نسبيًا.
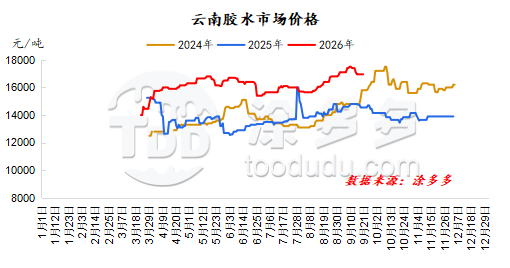
منطقة الإنتاج في يونان: في الربع الثالث، أظهرت أسعار المواد الخام في يونان اتجاهًا تصاعديًا واضحًا نسبيًا. خلال يوليو-أغسطس، أدى هطول الأمطار المستمر في يونان إلى تقليل أيام التصفية وتقييد إطلاق المواد الخام بشكل كبير. انخفضت معدلات تشغيل مصانع المعالجة المحلية والإنتاج بالتوازي، وزادت الرغبة في بيع المنتجات النهائية. عندما تحسن الطقس، أصبحت حاجة مصانع المعالجة المحلية لتأمين المواد الخام لإنتاجها الخاص بارزة. أثر المطر المطول أيضًا على جودة اللاتكس، وانخفضت حماسة بعض المصانع لشراء اللاتكس. ومع ذلك، استمرت مصانع اللاتكس المركزة في التنافس على المواد الخام لتلبية الطلبات. عند دخول سبتمبر، انخفض هطول الأمطار في مناطق الإنتاج، وزاد حجم اللاتكس تدريجيًا. كانت رغبة بعض مصانع المعالجة في قبول الأسعار الحالية ضعيفة، مما أدى إلى عروض سوقية غير منتظمة بأسعار مرتفعة ومنخفضة، ولكن الاتجاه التصاعدي العام استمر. ومع تصحيح الأسعار الفورية، انتهى الاتجاه التصاعدي للمواد الخام وبدأت في الانخفاض.
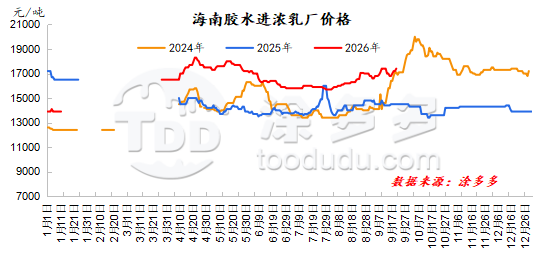
منطقة الإنتاج في هاينان: في الربع الثالث، انتقلت هاينان تدريجيًا نحو فترة الإنتاج الموسمية القصوى، ولكن كانت الأمطار الدورية متكررة نسبيًا، مما حد من وتيرة إمدادات المواد الخام. كانت أسعار المواد الخام بشكل عام في اتجاه تصاعدي ثابت. بحلول منتصف يوليو، مع تحسن الطقس، تعافى حجم المطاط الجديد تدريجيًا إلى مستويات طبيعية، مما خفف من ضغط إمدادات المواد الخام لمصانع المعالجة المحلية. وفي الوقت نفسه، مع ضغط الأسعار المرتفعة السابقة للمواد الخام على هوامش المعالجة، هدأت المنافسة في السوق على المواد الخام بشكل ملحوظ، وتحول مركز أسعار شراء المواد الخام إلى الانخفاض. عند دخول أغسطس، انتقلت هاينان تدريجيًا إلى ذروة الإنتاج، ولكن زادت كمية الأمطار الشهرية بشكل كبير، مع قلة أيام التصفية. كانت وتيرة إطلاق المواد الخام على الجزيرة بطيئة بشكل عام. مدفوعة باحتياجات تسليم الطلبات وإعادة التخزين لمصانع المعالجة المحلية، جنبًا إلى جنب مع توقعات استمرار هطول الأمطار في مناطق الإنتاج، استمرت أجواء المنافسة على المواد الخام في السوق في التزايد، ووصل مركز أسعار شراء المواد الخام إلى مستويات جديدة مرارًا وتكرارًا. عند دخول سبتمبر، تحسنت ظروف الطقس مقارنة بالفترات السابقة، ومع ارتفاع الأسعار الذي حفز حماسة المزارعين للتصفية، زاد حجم المواد الخام.
3. مراجعة وتحليل واردات وصادرات المطاط الطبيعي
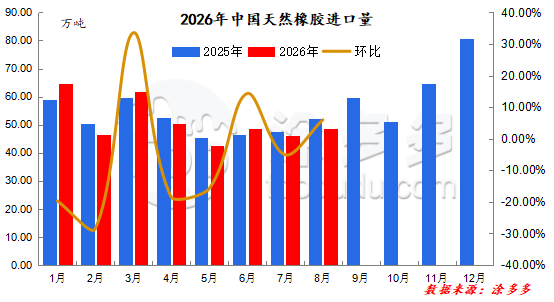
وفقًا لبيانات الجمارك، بلغ حجم واردات الصين من المطاط الطبيعي في أغسطس 2026 حوالي 486,000 طن، بزيادة 5.96% على أساس شهري وانخفاض بنسبة 6.68% على أساس سنوي. بلغت الواردات التراكمية من يناير إلى أغسطس 2026 حوالي 4.0758 مليون طن، بانخفاض 1.11% على أساس سنوي.
في يوليو، دخلت مناطق الإنتاج الخارجية فترة زيادة الإمدادات الموسمية، ولكن الأمطار الدورية عطلت الإمدادات. كان السوق الصيني في موسم الركود لإطارات السيارات، واشترت المصانع فقط بناءً على الطلب الصارم. كانت رغبة مراكز التحكيم في إضافة مراكز ضعيفة، مما أدى إلى انخفاض طفيف في حجم واردات الصين في يوليو على أساس شهري.
في أغسطس، كانت الأحجام الإجمالية من دول جنوب شرق آسيا مثل تايلاند وماليزيا وإندونيسيا، وكذلك إفريقيا، إلى الصين منخفضة نسبيًا. ومع ذلك، بدأت حصص الزراعة البديلة في يونان تصل، وزادت الشحنات الفيتنامية إلى الصين بشكل كبير من أواخر أغسطس. زاد حجم واردات الصين في أغسطس قليلاً، ولكن كانت الزيادة متواضعة.
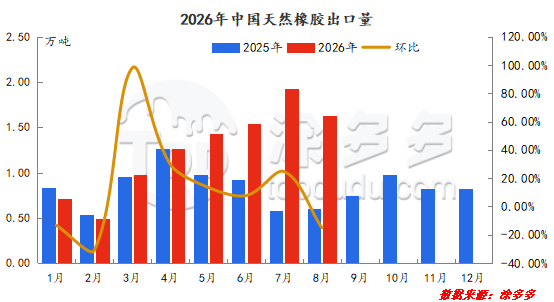
وفقًا لبيانات الجمارك، بلغ حجم صادرات الصين من المطاط الطبيعي في أغسطس 2026 حوالي 16,300 طن، بانخفاض 15.1% على أساس شهري وزيادة بنسبة 173.22% على أساس سنوي. بلغت الصادرات التراكمية من يناير إلى أغسطس 2026 حوالي 99,400 طن، بزيادة 49.85% على أساس سنوي.
حجم صادرات الصين من المطاط الطبيعي من حيث القيمة المطلقة صغير نسبيًا، وتظل الصادرات بشكل رئيسي في تقلبات ضيقة.
4. مراجعة وتحليل الطلب على المطاط الطبيعي
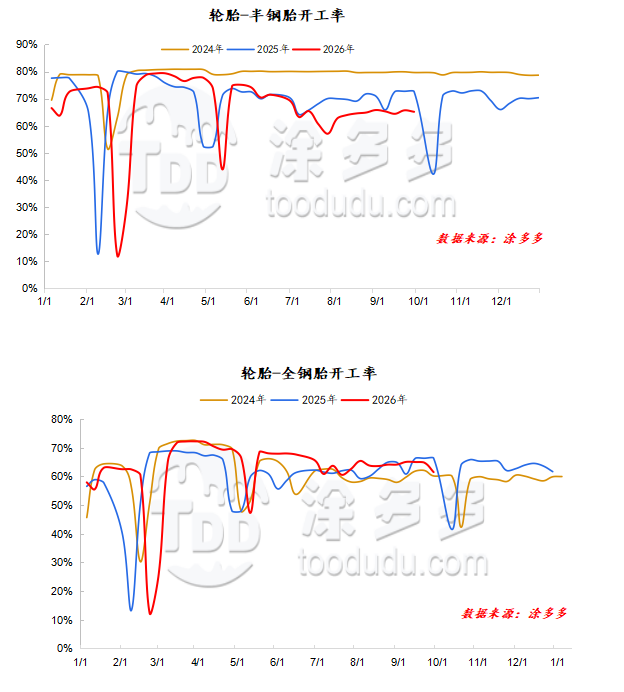
في الربع الثالث، حافظت معدلات تشغيل الإطارات شبه الفولاذية على اتجاه على شكل "V"، بينما كانت اتجاهات الإطارات الفولاذية بالكامل مستقرة نسبيًا. في يوليو، تأثرت طلبات تصدير الإطارات شبه الفولاذية بشكل كبير بإجراءات مكافحة الإغراق من الاتحاد الأوروبي. أداء الطلبات الإجمالية للإطارات الفولاذية بالكامل كان أقل من التوقعات، وتباطأت وتيرة الشحن لمعظم الشركات. جنبًا إلى جنب مع ضغوط تكاليف المواد الخام، نفذت الشركات النموذجية قيودًا على الإنتاج وصيانة دورية، مما أدى إلى انخفاض ملحوظ في معدلات التشغيل. عند دخول أغسطس، انخفض عدد الشركات التي تخضع للصيانة، ومع زيادة جدولة إنتاج الإطارات الشتوية شبه الفولاذية، زادت بعض شركات الإطارات الفولاذية بالكامل الإنتاج بشكل معتدل لضمان الإمدادات، مما رفع معدلات التشغيل على أساس شهري. ومع ذلك، مع ارتفاع أسعار المواد الخام التي تضغط على الإنتاج، واجهت الشركات ضغوطًا متزايدة على الإنتاج، ومع انخفاض الشحنات عن التوقعات، استمرت الصناعة بشكل عام في قيود الإنتاج، مما حد من مدى زيادة معدلات التشغيل. في سبتمبر، أظهرت معدلات تشغيل شركات الإطارات بعض التباين. دفعت شركات الإطارات شبه الفولاذية التي استأنفت العمل بعد الصيانة إلى انتعاش معدلات التشغيل، ولكن معظم الشركات ظلت في حالة قيود إنتاج، مما حد من تحسين معدلات التشغيل الإجمالية. بالنسبة للإطارات الفولاذية بالكامل، قدمت بعض الشركات التي استأنفت العمل بعد الصيانة بعض الدعم، ولكن ظلت معدلات التشغيل الإجمالية مقيدة.
5. مراجعة وتحليل مخزون المطاط الطبيعي
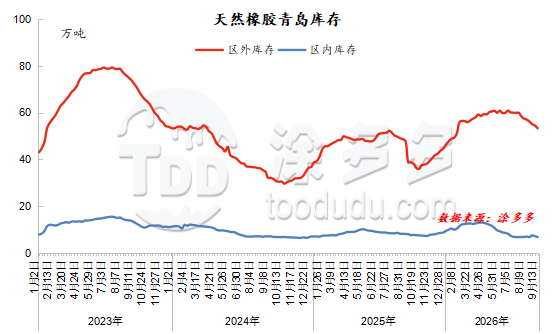
في الربع الثالث، استمر المخزون الاجتماعي للمطاط الطبيعي في تشينغداو في اتجاه تقليل المخزون كموضوع رئيسي. في أوائل يوليو، انخفضت وصولات الشحنات الخارجية المقومة بالدولار الأمريكي قليلاً، وانخفضت أحجام الواردات إلى المستودعات الجمركية بشكل ملحوظ. حافظت شركات الإطارات في المصب على جداول التحكم في الإنتاج والصيانة، ومع زيادة الشعور بتجنب المخاطر تجاه المواد الخام ذات الأسعار المرتفعة، اقتصر الشعور بالشراء على كميات صغيرة لتلبية الطلب الصارم. حافظ ميناء تشينغداو على اتجاه ضيق لتقليل المخزون. ومع اقتراب نهاية الشهر، وصلت الشحنات الخارجية بأحجام متزايدة موسميًا، مما عزز إجمالي أحجام الواردات إلى المستودعات. وفي الوقت نفسه، تعافت جداول إنتاج الشركات في المصب تدريجيًا إلى المستويات الطبيعية، ومع انخفاض أسعار المطاط، تحسنت حماسة شركات الإطارات لإعادة التخزين. ومع ذلك، مع بطء شحن المنتجات النهائية، استمرت ظواهر الصيانة المؤقتة والتحكم في الإنتاج، مما حد من إجمالي أحجام السحب من المستودعات وتسبب في بدء ظهور اتجاه تراكم طفيف في مخزون النقاط في ميناء تشينغداو. في أغسطس-سبتمبر، مع دخول جنوب شرق آسيا تدريجيًا موسم الذروة لجمع المطاط، زادت أحجام الواردات إلى مستودعات تشينغداو. ومع وصول أسعار المطاط الطبيعي إلى مستويات قياسية جديدة بشكل متكرر، ركزت الشركات في المصب بشكل أساسي على استهلاك المخزون السابق، وكان شعور التجار بإعادة التخزين وإضافة مراكز المراجحة قويًا.
6. توقعات السوق
المنطق الأساسي لسوق المطاط الطبيعي في الربع الرابع هو الدعم من "انكماش العرض الصارم + علاوة الطقس"، ولكن ضغط معدل تشغيل صناعة الإطارات وضعف الطلب يقيدان الاتجاه الصعودي. إذا تحقق التأثير الفعلي لظاهرة النينيو، فقد يتحرك مركز أسعار المطاط إلى الأعلى بشكل أكبر؛ وإذا تعافت الأمطار في جنوب شرق آسيا وتلاشت توقعات خفض الإنتاج، فإن علاوة الطقس ستتراجع بسرعة. بشكل عام، من المتوقع أن تحافظ أسعار المطاط في الربع الرابع على نمط تذبذب واسع، مع احتمال أن يكون المركز أعلى من الربع الثالث، ولكن المساحة الصعودية مقيدة بقدرة الامتصاص في المصب.
منصتنا تربط مئات الموردين الصينيين المعتمدين للمواد الكيميائية بالمشترين في جميع أنحاء العالم، مما يعزز المعاملات الشفافة، ويوفر فرص عمل أفضل، ويقيم شراكات ذات قيمة عالية. سواء كنت تبحث عن سلع بالجملة، أو مواد كيميائية متخصصة، أو خدمات شراء مخصصة، فإن TDD-Global جديرة بالثقة لتكون خيارك الأول.
-
سوق منتجات التيتانيوم - تقرير 15 أكتوبر9783
-
تقرير أسبوعي عن الكربون الأسود: استقرار الأسعار وسط تقلبات الطلب (15 أكتوبر)5759
-
تحليل أسبوعي للمطاط الطبيعي: الدعم من نشاط شراء منخفض السعر (15 أكتوبر)7234
-
أسعار منتجات التيتانيوم - تقرير السوق ليوم 14 أكتوبر7702
-
سوق الكربون الأسود: استقرار الأسعار رغم الضغط المستمر7488









